固定金利への切り替えは、売却を考えるオーナーに意味があるか
アパートローンを変動金利から固定金利へ切り替えると、返済額が読みやすくなる一方で、切り替えの手数料や、固定期間中に売ったときの一括返済の手数料がかかります。数年以内に売る可能性がある場合の損得を、変動金利が動くケース別の試算で具体的に比べます。
続きを読む地方の収益不動産を「売る」ために
知っておきたいことを、
買取の現場からお届けします。
アパートローンを変動金利から固定金利へ切り替えると、返済額が読みやすくなる一方で、切り替えの手数料や、固定期間中に売ったときの一括返済の手数料がかかります。数年以内に売る可能性がある場合の損得を、変動金利が動くケース別の試算で具体的に比べます。
続きを読む
金利がこの先どこまで上がるかは、専門家でも見方が分かれます。売り時を決めるには、予測よりも「自分の物件の収支が何%の金利まで耐えられるか」を計算するほうが確実です。手残りがゼロになる金利の求め方と、今の金利との差で判断する考え方を、空室率を変えた2つの試算で示します。
続きを読む
金利上昇で増えた返済を、管理委託料や火災保険料の見直しで補えるかを試算しました。借入4,000万円・残り20年なら、金利0.5%分の増加は経費の見直しでほぼ埋められる一方、1%分になると半分程度にとどまります。見直せる経費と見直しにくい経費の分け方も示します。
続きを読む
金利上昇で増えた返済を家賃の値上げでまかなうには、何円上げればよいのか。必要な値上げ幅の計算方法と、地方で家賃を上げられる条件と限界、更新や入れ替わりのタイミングで起きる現実、入居者への伝え方までを、試算例と比較の表を使って具体的に紹介します。
続きを読む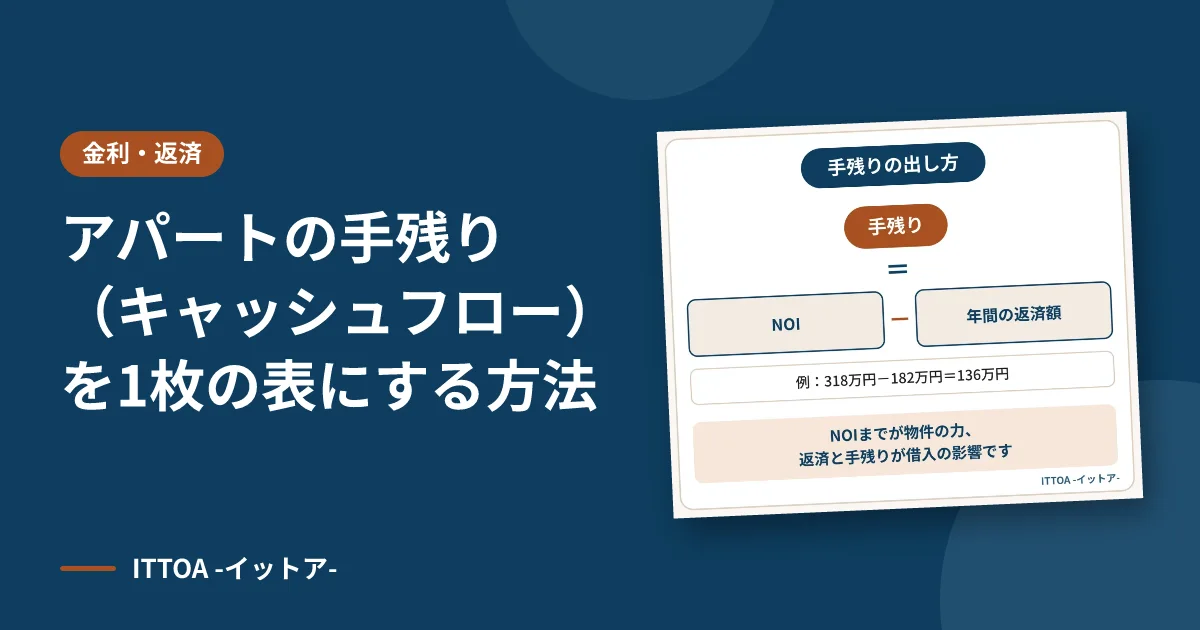
家賃、空室損、管理費、修繕費、固定資産税、保険料、返済を1年分ずつ縦に並べると、アパートの手残りが1枚の表で分かります。数字をどの書類から拾うか、金利が1%上がった場合の列をどう足すかを、木造8戸のアパートを例にした具体的な計算表で示します。
続きを読む
地方の築古アパートは、同じ金利の上昇でも、融資期間の短さ、担保評価の低さ、家賃を上げにくいことが重なり、金利上昇の影響が表に出やすい物件です。ただし、返済額の増え方そのものは意外と小さい場合もあります。影響の出方を試算とチェック表で具体的に示します。
続きを読む
築古や地方の収益物件は、買主が融資を受けにくく、仲介で買い手が付いても審査で話が流れることがあります。現金で買う買主は価格が控えめになりやすい一方、融資の審査がないため契約から決済までが読みやすくなります。どんな物件で現金の買主が現実的かを示します。
続きを読む
金利が上がっても、買主が一斉に手を引くわけではありません。借入に頼る度合いで動き方が分かれます。融資の割合が高い個人投資家、現金の割合が高い法人、買取業者の3つに分けて、金利上昇で何が変わるか、売主の価格・期間・確実さにどう響くかを、2026年時点の調査と試算で示します。
続きを読む
物件を売ると、決済の日に借入を一括で返します。このとき固定金利の期間中だと、事務手数料とは別に違約金に近い清算金がかかる場合があり、手取りが想定より減ることがあります。契約書のどこを読み、金融機関に何を聞けばよいか、手取りの計算にどう入れるかを試算例で示します。
続きを読む
複数の物件を持つオーナーが金利上昇期に1棟だけ売るなら、いちばん赤字の物件が正解とは限りません。返済比率・金利タイプ・築年数・担保の付き方の4つで候補を絞り、売った後に残るお金と、残る物件の返済の軽さで優先順位を決める方法を、3棟の想定例で示します。
続きを読む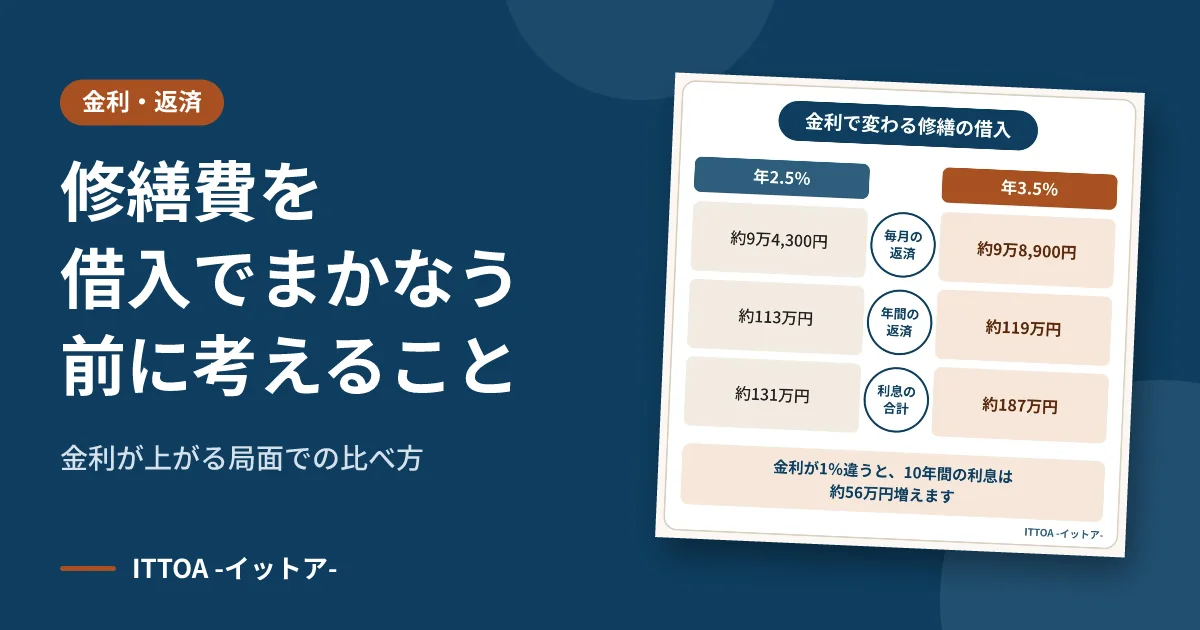
金利が上がる局面で修繕を借入でまかなうと、修繕の効果が出る前から返済が始まり、変動金利なら返済額が後から増えることもあります。1,000万円を10年で借りた場合の試算と、借りる前に確かめたい3つの数字、修繕して持つか直さずに売るかの比べ方を示します。
続きを読む
空室と返済の増加が同時に来たら、手元資金の使い道は「かけた費用が何ヶ月で戻るか」で比べます。需要がある物件なら、空室を埋める費用のほうが早く戻ることが多い一方、空室の原因が需要の弱さなら返済への備えを優先します。2026年9月時点の金利の動きと試算で、判断の順番を示します。
続きを読む物件ごとに事情は違います。
一般論ではなく、まずはあなたの物件について
お話を聞かせてください。