入居率と金利、収益物件の買主はどちらを厳しく見て価格を決めるのか
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む地方の収益不動産を「売る」ために
知っておきたいことを、
買取の現場からお届けします。
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
続きを読む
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
続きを読む
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
続きを読む
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
続きを読む
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む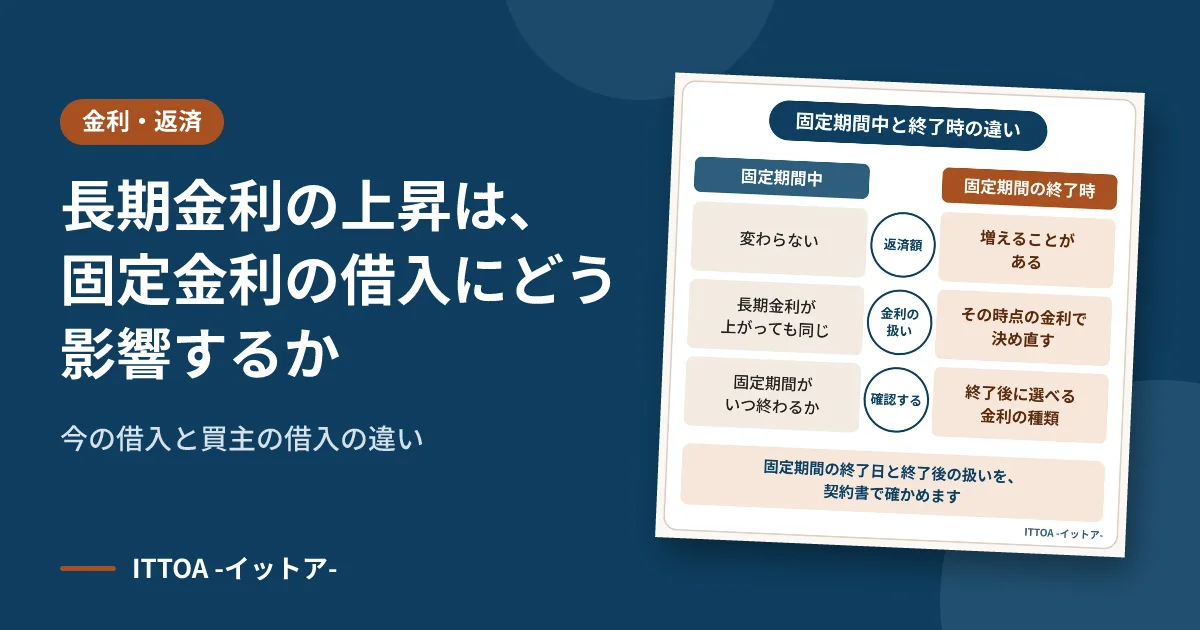
長期金利が上がっても、すでに固定金利で借りている分の返済は、固定期間中は基本的に変わりません。影響が出るのは固定期間が終わるときと、これから固定金利で借りる買主の側です。2026年9月時点の金利を踏まえ、それぞれの影響を試算で示し、確認しておきたい点をまとめました。
続きを読む
日銀が政策金利を上げても、アパートローンの返済がその日から増えるわけではありません。政策金利から短期プライムレート、各行の基準金利、実際の適用金利へと届く流れを2026年の実際の日付で追い、見直し時期のずれと契約書で確かめたい点を紹介します。
続きを読む物件ごとに事情は違います。
一般論ではなく、まずはあなたの物件について
お話を聞かせてください。