利回りとローン定数(K%)で、借入の重さを測る。逆ざやの見分け方
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
続きを読む
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
短期プライムレートと同じ0.9ポイントだけ金利が上がる借入と仮定すると、5,000万円・25年の返済は月約2万1,300円、年約25万5,000円増えた計算です。実際の増え方は契約で違うため、返済予定表で当初と今の金利と内訳を比べることが出発点です。
2024年3月にマイナス金利政策が解除されてから、2026年6月までに日本銀行の政策金利は1.0%程度まで引き上げられました。都市銀行の短期プライムレート(銀行が優良企業に貸すときの短期の基準金利)の最頻値は、1.475%から2.375%へ0.9ポイント上がっています。
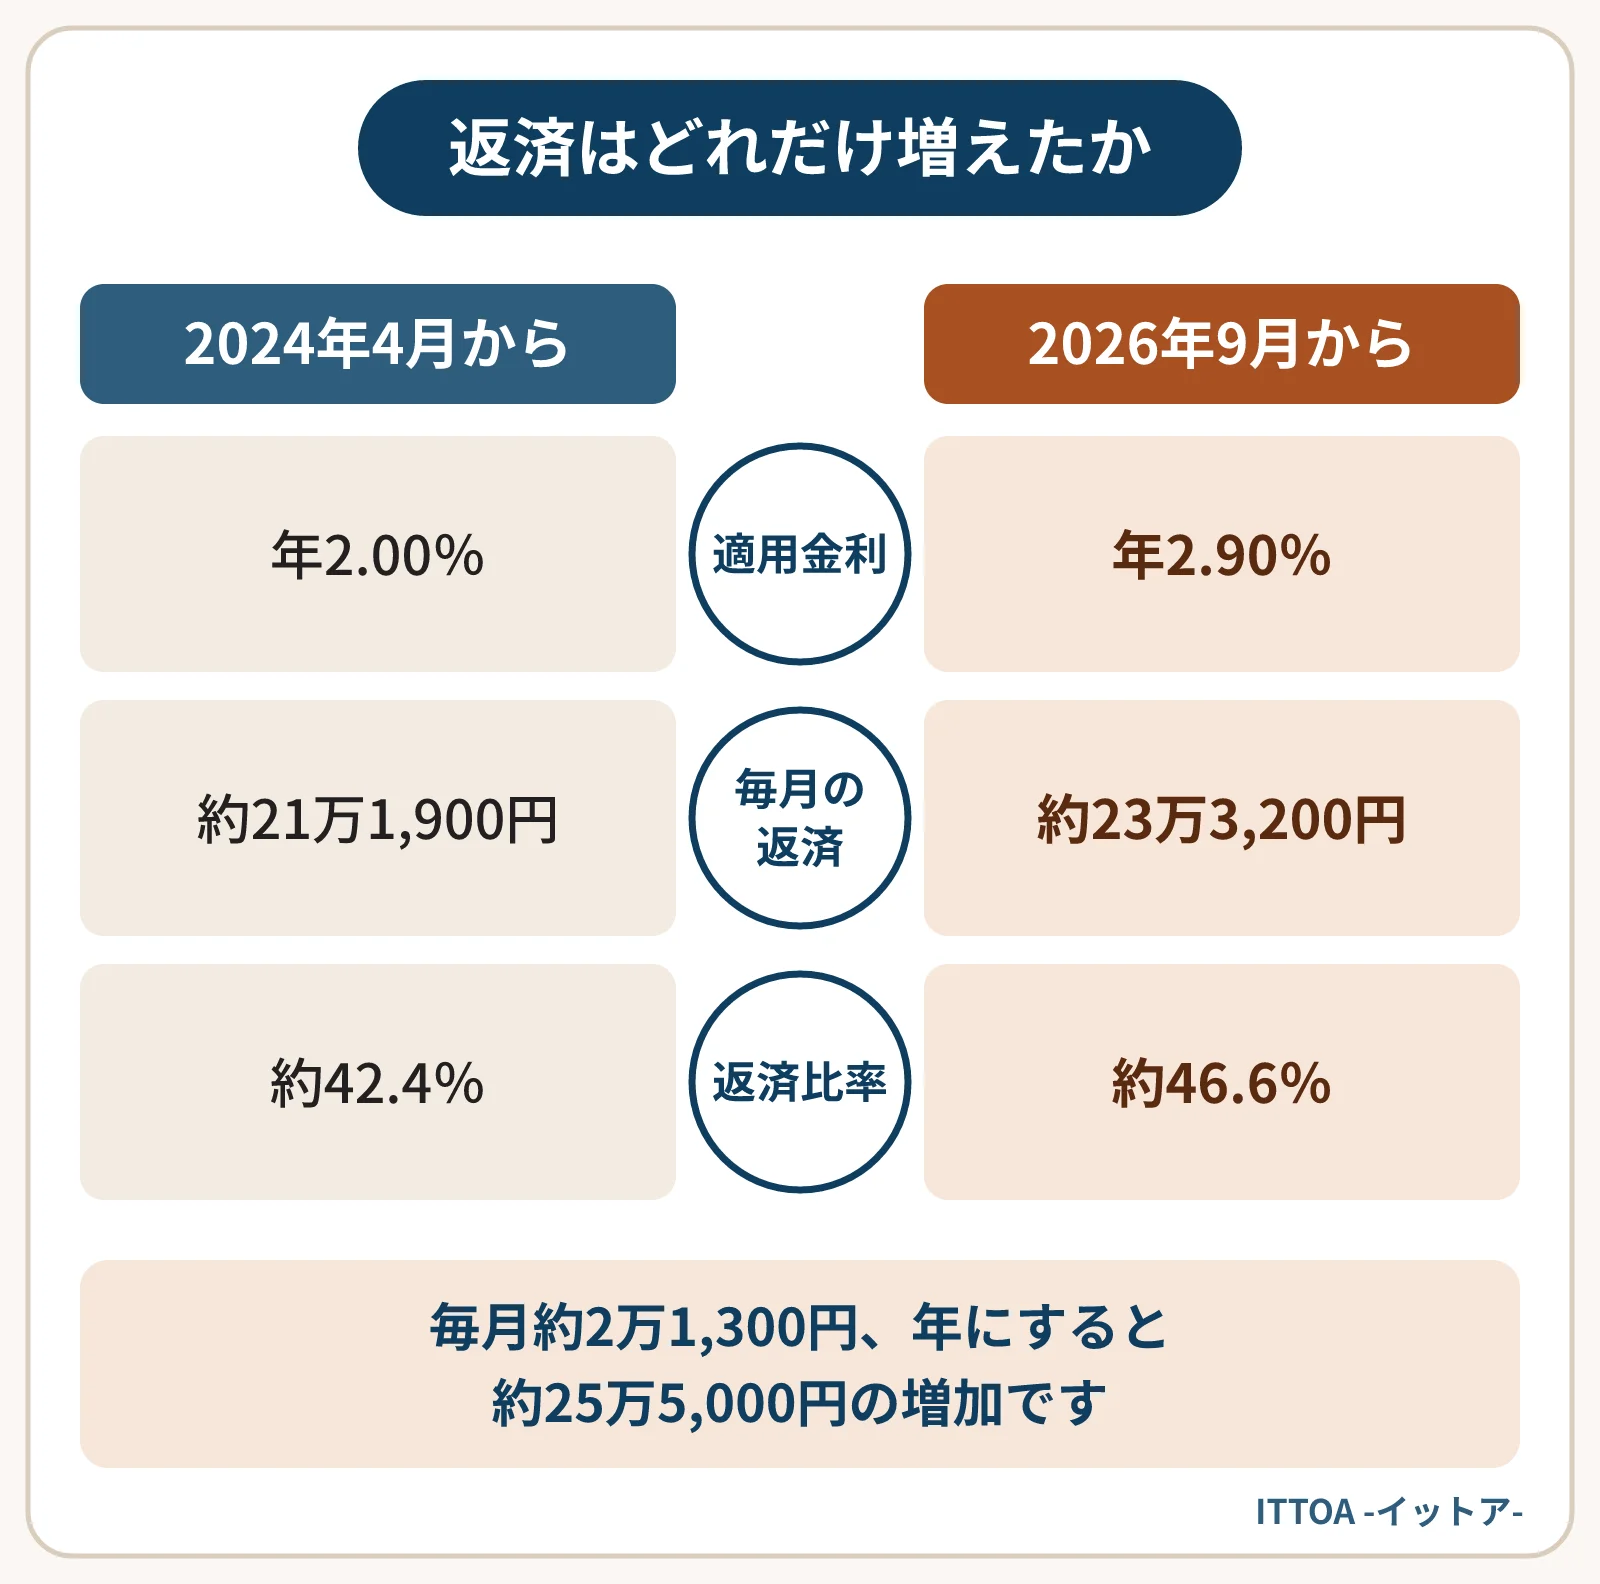
この0.9ポイントと同じだけ金利が上がる変動金利の借入と仮定すると、5,000万円・25年の借入の毎月の返済は約21万1,900円から約23万3,200円へ、月約2万1,300円増えた計算です。実際の増え方は契約によって違うため、自分の返済予定表で確かめることが欠かせません。
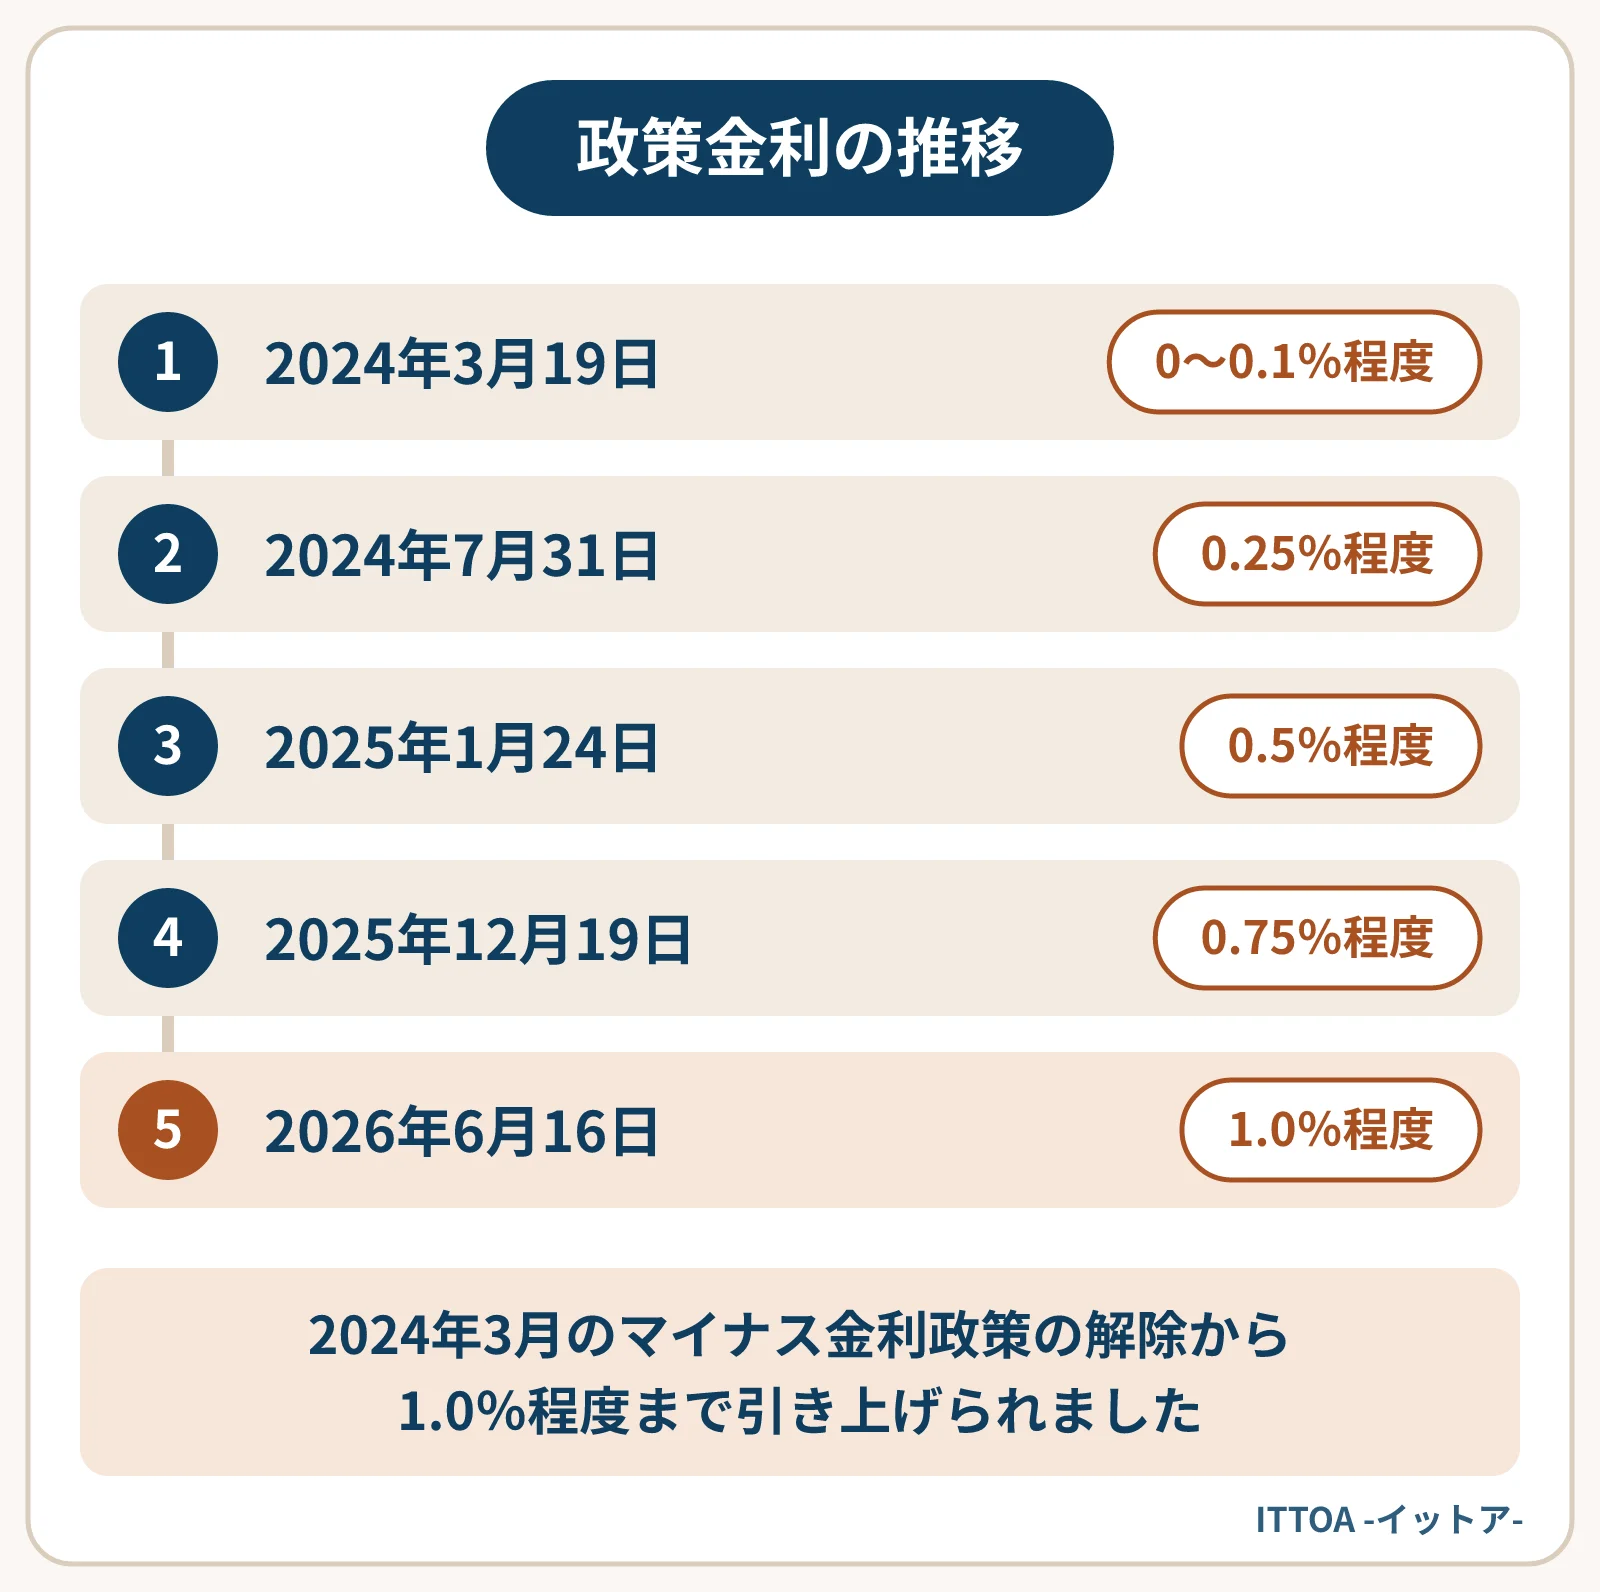
日本銀行が決めた政策金利(無担保コールレートの誘導目標)の推移は次のとおりです。本記事の数値は、2026年9月16日時点で公表されている内容に基づいています。
| 決定日 | 政策金利の水準 |
|---|---|
| 2024年3月19日 | 0〜0.1%程度(マイナス金利政策を解除) |
| 2024年7月31日 | 0.25%程度 |
| 2025年1月24日 | 0.5%程度 |
| 2025年12月19日 | 0.75%程度 |
| 2026年6月16日 | 1.0%程度 |
日本銀行は2026年6月の公表文で、経済・物価の情勢に応じて引き続き政策金利を引き上げていく方針を示しています。それ以降の決定は、日本銀行の公表文で確認してください。
銀行の貸出金利全体も上がっています。日本銀行の貸出約定平均金利(国内銀行の貸出残高全体の平均)は、2024年3月の0.804%から2026年7月には1.483%になりました。これはアパートローンだけの平均ではなく、事業向けなども含めた銀行の貸出全体の数字です。
政策金利が上がっても、返済額がすぐに増えるわけではありません。一般的には、政策金利の変更を受けて短期プライムレートが改定され、それをもとに各金融機関の基準金利、さらに借りている人の適用金利が見直される、という順番で届きます。
都市銀行の短期プライムレートの最頻値は、2024年9月、2025年3月、2026年2月、2026年8月の4回に分けて引き上げられました。適用金利の見直しが年2回などの時期に決まっている契約では、さらに数ヶ月遅れて返済に反映されます。流れの詳細は日銀の利上げがアパートローンに届くまでの記事で扱っています。
元利均等返済の一部の契約には、金利が上がっても5年間は返済額を変えない「5年ルール」などの仕組みがあります。この場合は返済額が変わらない代わりに、利息の割合が増えて元金の減りが遅くなります。自分の借入に付いているかは5年ルール・125%ルールの記事を参考に確かめてください。
試算の前提は、2024年4月に返済が始まった5,000万円、25年、元利均等返済の変動金利の借入です。当初の適用金利は年2.0%と仮に置きます。短期プライムレートの最頻値が改定されるたびに、翌月の返済から同じ幅だけ金利が上がり、残りの期間で返済額を計算し直す契約とします(5年ルールなどはない前提)。
| 返済の時期 | 適用金利(仮定) | 毎月の返済 |
|---|---|---|
| 2024年4月から | 年2.00% | 約21万1,900円 |
| 2024年10月から | 年2.15% | 約21万5,500円 |
| 2025年4月から | 年2.40% | 約22万1,500円 |
| 2026年3月から | 年2.65% | 約22万7,400円 |
| 2026年9月から | 年2.90% | 約23万3,200円 |
2026年9月の返済は、当初より月約2万1,300円、年にすると約25万5,000円多くなります。2026年9月までの30回の返済で払った利息は約281万円で、金利が変わらなかった場合の約241万円より約40万円多い計算です。元金の減りも遅く、30回返済した後の残高は約16万円多く残ります。
この試算を家賃収入と並べてみます。年間の家賃収入を仮に600万円とすると、返済比率(年間返済額÷年間家賃収入)は約42.4%から約46.6%へ、4ポイントほど上がります。家賃が変わっていなければ、その分だけ手元に残るお金が減っていることになります。
先の金利を予想する必要はありません。「あと何ポイント上がったら収支が赤字になるか」を数字で持っておくと、持ち続けるか売るかを落ち着いて判断しやすくなるでしょう。
固定金利の期間中は返済額は変わりません。ただし期間が終わった後の金利は、その時点の水準で決まります。固定期間の終わりが近い場合は、見直し後の金利を金融機関に確認しておくと安心です。
そうとは限りません。返済額を据え置く仕組みがある契約では、利息の割合だけが増えていることがあります。返済予定表の利息と元金の内訳を確かめてください。
返済の増え方が分かれば、持ち続けた場合と売却した場合を同じ土台で比べられます。ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。返済予定表を手元に置いた段階から、電話やオンラインでご相談いただけます。
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
続きを読む
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。