
金利上昇期に「売る・持つ」を判断するための10のチェック項目
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
続きを読む
返済が苦しいときに避けたいのは、金利の高い借入で穴を埋める、場当たりで大規模な修繕をする、滞納したまま連絡しない、情報を出さずに相談する、の4つです。それぞれが選択肢を狭め、売却するにしても条件を悪くしやすい理由と、代わりに進めたい手順を示します。
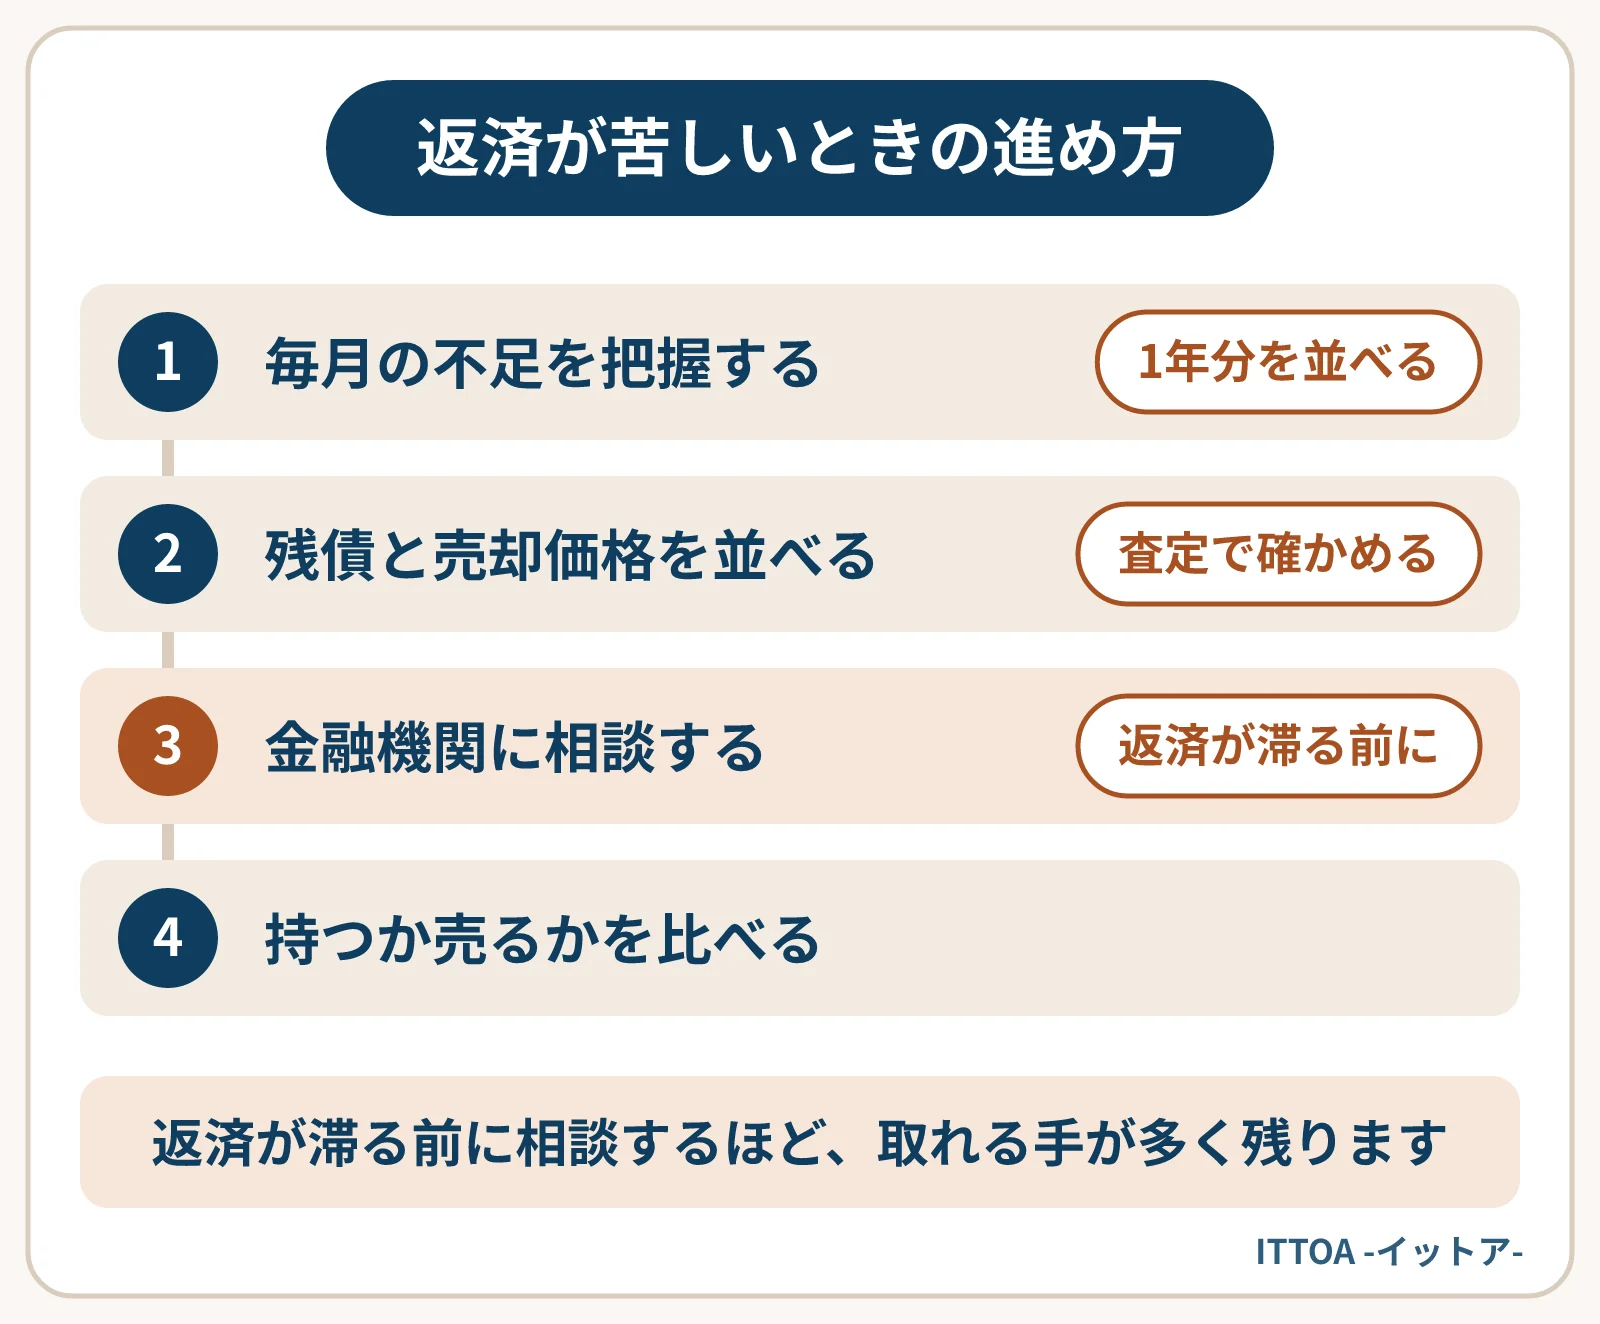
返済が苦しいときは、高い金利の借入での穴埋め、場当たりの大規模修繕、滞納の放置、情報を伏せた相談を避けることが大切です。代わりに収支と残債を数字で並べ、滞る前に金融機関へ相談し、持ち続ける手と売却を同じ土台で比べると選択肢を残せます。
返済が苦しくなったときに、売却を決める前に避けたいことは4つあります。金利の高い借入で返済の穴を埋めること、場当たりで大規模な修繕をすること、滞納したまま金融機関に連絡しないこと、そして事情を伏せたまま相談することです。
どれも、その場では負担を先送りできるように見えます。しかし実際には、残された選択肢を狭め、持ち続けるにしても売るにしても条件を悪くしやすい行動と言えます。
家賃収入で返済が足りない月に、カードローンなど金利の高い借入で不足分を補うのは、最も避けたい対応です。物件の収支が変わらない限り、不足は翌月も同じように出ます。そこに新しい借入の返済が加わり、穴は毎月広がっていきます。
例えば、毎月5万円の不足を借入で埋め続けると、1年で60万円、2年で120万円の借入に利息が上乗せされます。物件のローンとは別の返済が増えるため、後から借り換えや返済条件の見直しを相談するときにも、説明しなければならない事情が増えてしまいます。
不足が出始めたら、まず原因を分けて考えることが先です。空室が増えたのか、金利の見直しで返済が増えたのか、修繕費がかさんだのかによって、取れる手が変わります。
生活費のための預金や、ほかの資産を取り崩して補う場合も、考え方は同じです。いつまで補い続けられるのか、その間に収支が改善する見込みがあるのかを、先に数字で確かめておく必要があります。
「空室を埋めれば返済できるはず」と考え、外壁や内装に大きなお金をかけるのも注意が必要です。工事の効果が家賃収入に表れるまでには時間がかかり、その間も返済は続きます。入居が決まらなければ、手元の資金だけが減る結果になりかねません。
また、売却を選んだ場合でも、かけた修繕費がそのまま価格に上乗せされるとは限りません。修繕を借入でまかなう場合の考え方は修繕費を借入でまかなう前に考えることの記事で扱っています。
ただし、雨漏りの応急処置や、外壁の落下など安全に関わる修繕は別です。被害や事故を防ぐための最低限の対応と、収益を上げるための工事は、分けて判断してください。
どうしても工事を考える場合は、見積もりを取った段階で、修繕しないまま売った場合の査定額も並べてみるとよいでしょう。工事をしてから「やはり売る」と決めるより、比べてから決めるほうが無駄な出費を防げます。
返済が遅れると、遅れた分に遅延損害金がかかり、督促が届くようになります。滞納が続くと、契約で定められた条件に当たり、分割ではなく残りをまとめて返すよう求められることもあります。その先の手続きは契約や状況によって違うため、弁護士や司法書士への確認が必要です。
滞納してから動くと、時間の余裕がなくなり、売却するにしても金融機関との調整が増えます。遅れる前、あるいは遅れそうだと分かった時点で相談するほうが、返済条件の見直しなど取れる手が多く残ります。
家賃の入金口座と返済口座が同じ場合、修繕費や税金を支払った後に引き落としの日を迎え、残高が足りずに延滞になる、ということも起こり得ます。大きな支払いの前には、引き落としの日と残高を確かめておきましょう。相談の時期と準備は金融機関に相談するタイミングの記事を参考にしてください。
相談の場で情報を出さないことも、結果として遠回りになります。
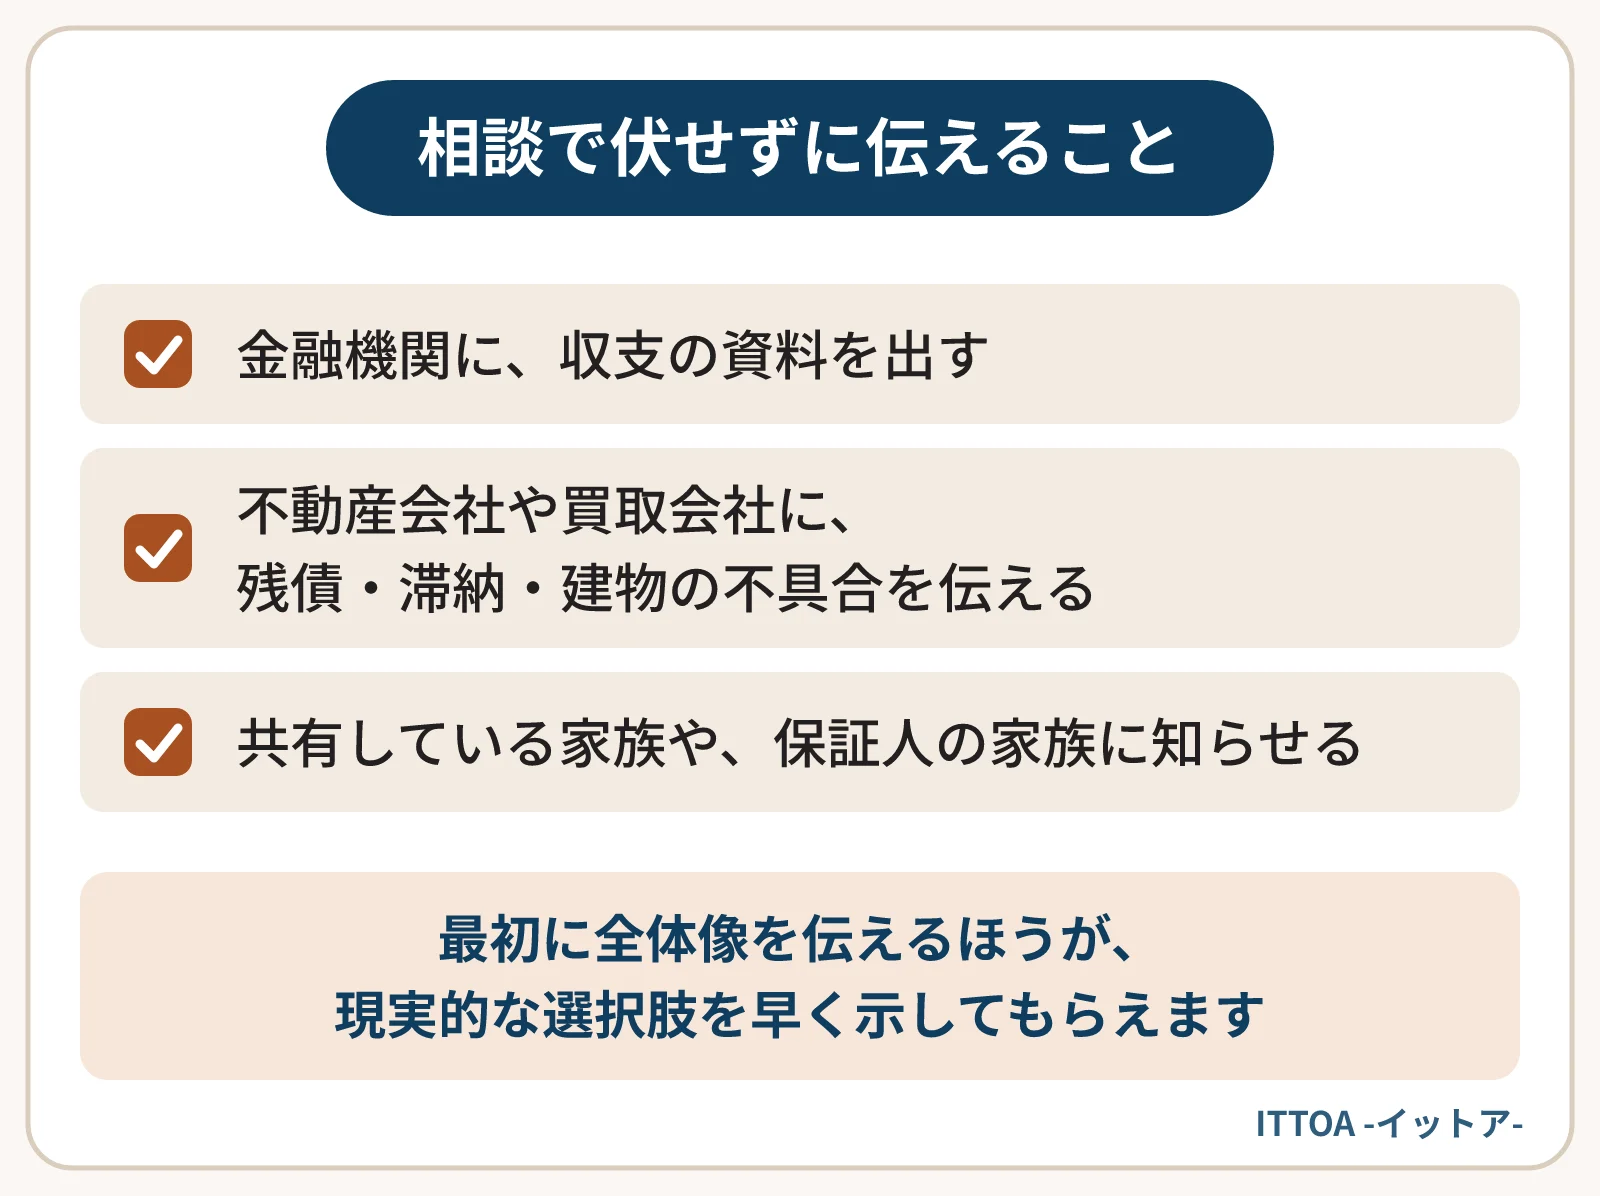
返済が苦しいことは、伝えにくい事情かもしれません。けれども、相談を受ける側にとってはよくある相談の形です。最初に全体像を伝えるほうが、現実的な選択肢を早く示してもらえるでしょう。聞かれる項目は初めて買取会社に相談するときの記事にまとめています。
できるだけ早く金融機関に連絡し、遅れた理由と、今後の家賃収入の見通しを伝えてください。連絡がないまま時間がたつほど、話し合いの余地は小さくなります。
査定を受けても、売る義務は生じません。査定額を知ることで、残債と比べて売却が選択肢になるかどうかが分かり、持ち続ける判断の材料にもなります。
ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。返済の状況や残債を含めて伺ったうえで、査定額をお伝えします。ご相談の内容は秘密厳守で扱い、必要に応じて提携の税理士・司法書士・弁護士と連携できます。
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
続きを読む
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む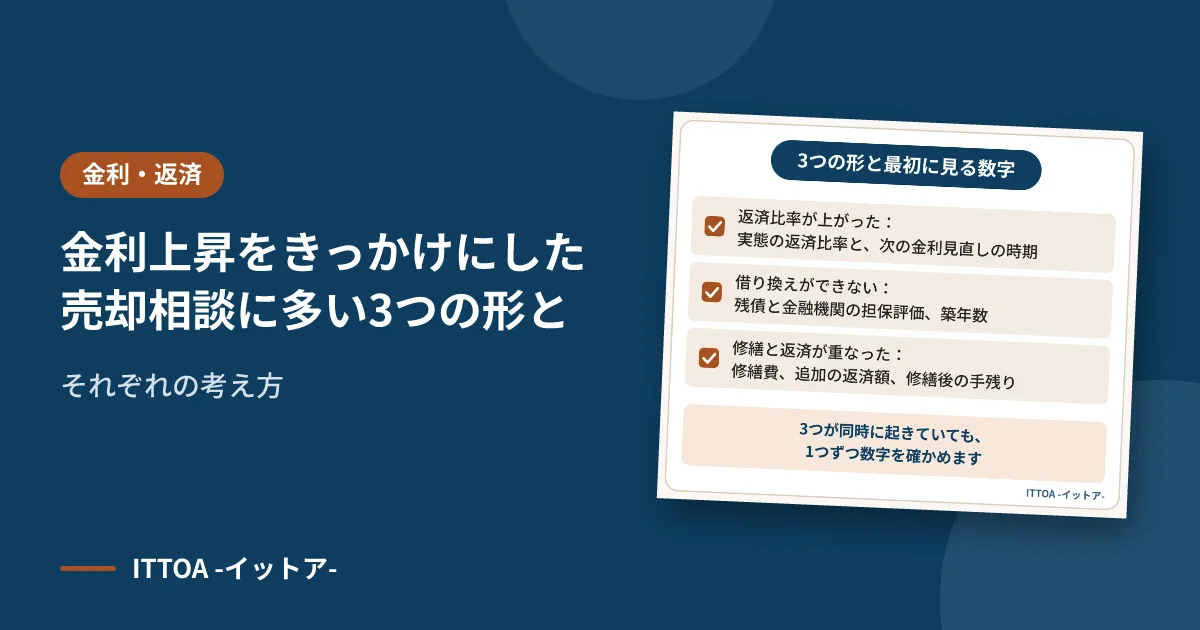
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。