金利上昇は、地方の土地の値段にも影響するのか。仕組みとデータの読み方
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンなどの返済の相談は、延滞してからではなく「このままだと数ヶ月後に資金が足りなくなる」と見えた時点で始めるのが基本です。相談を考えたいサイン、事前に用意する収支表やレントロールなどの資料、金融機関への伝え方を、試算例とあわせてまとめました。
金融機関への相談は、返済が遅れる前、手元資金が減り始めた段階で行うのが望ましいと言えます。収支表とレントロールなどの資料をそろえ、現状の数字と自分なりの対応案を合わせて伝えると、話が進みやすくなります。
返済が厳しいと感じたとき、金融機関への相談は返済が遅れる前、手元資金が減り始めた段階で始めるのが基本です。「このままだと半年後に資金が足りなくなる」と見えた時点が、一つの目安になります。
延滞してからの相談でも話はできますが、選べる手が少なくなりがちです。早めに動くほど、返済条件の見直し、借り換え、売却などを並べて比べる時間が取れるでしょう。
金融機関にとって、返済が続いている段階の相談と、延滞が起きてからの相談では意味が大きく違います。
金利の動きも、早めの確認を後押しする材料です。短期プライムレートは、銀行が優良企業に短期で貸すときの基準金利を指します。日本銀行の集計では、都市銀行の最頻値が2026年8月3日に2.375%へ引き上げられました(2026年9月時点)。借入の金利がいつ、どれだけ見直されるかは契約によって違うため、自分の契約を確認しておくことが大切です。
次のうち、2つ以上が当てはまる場合は、早めに相談の準備を始めてよい段階と言えます。
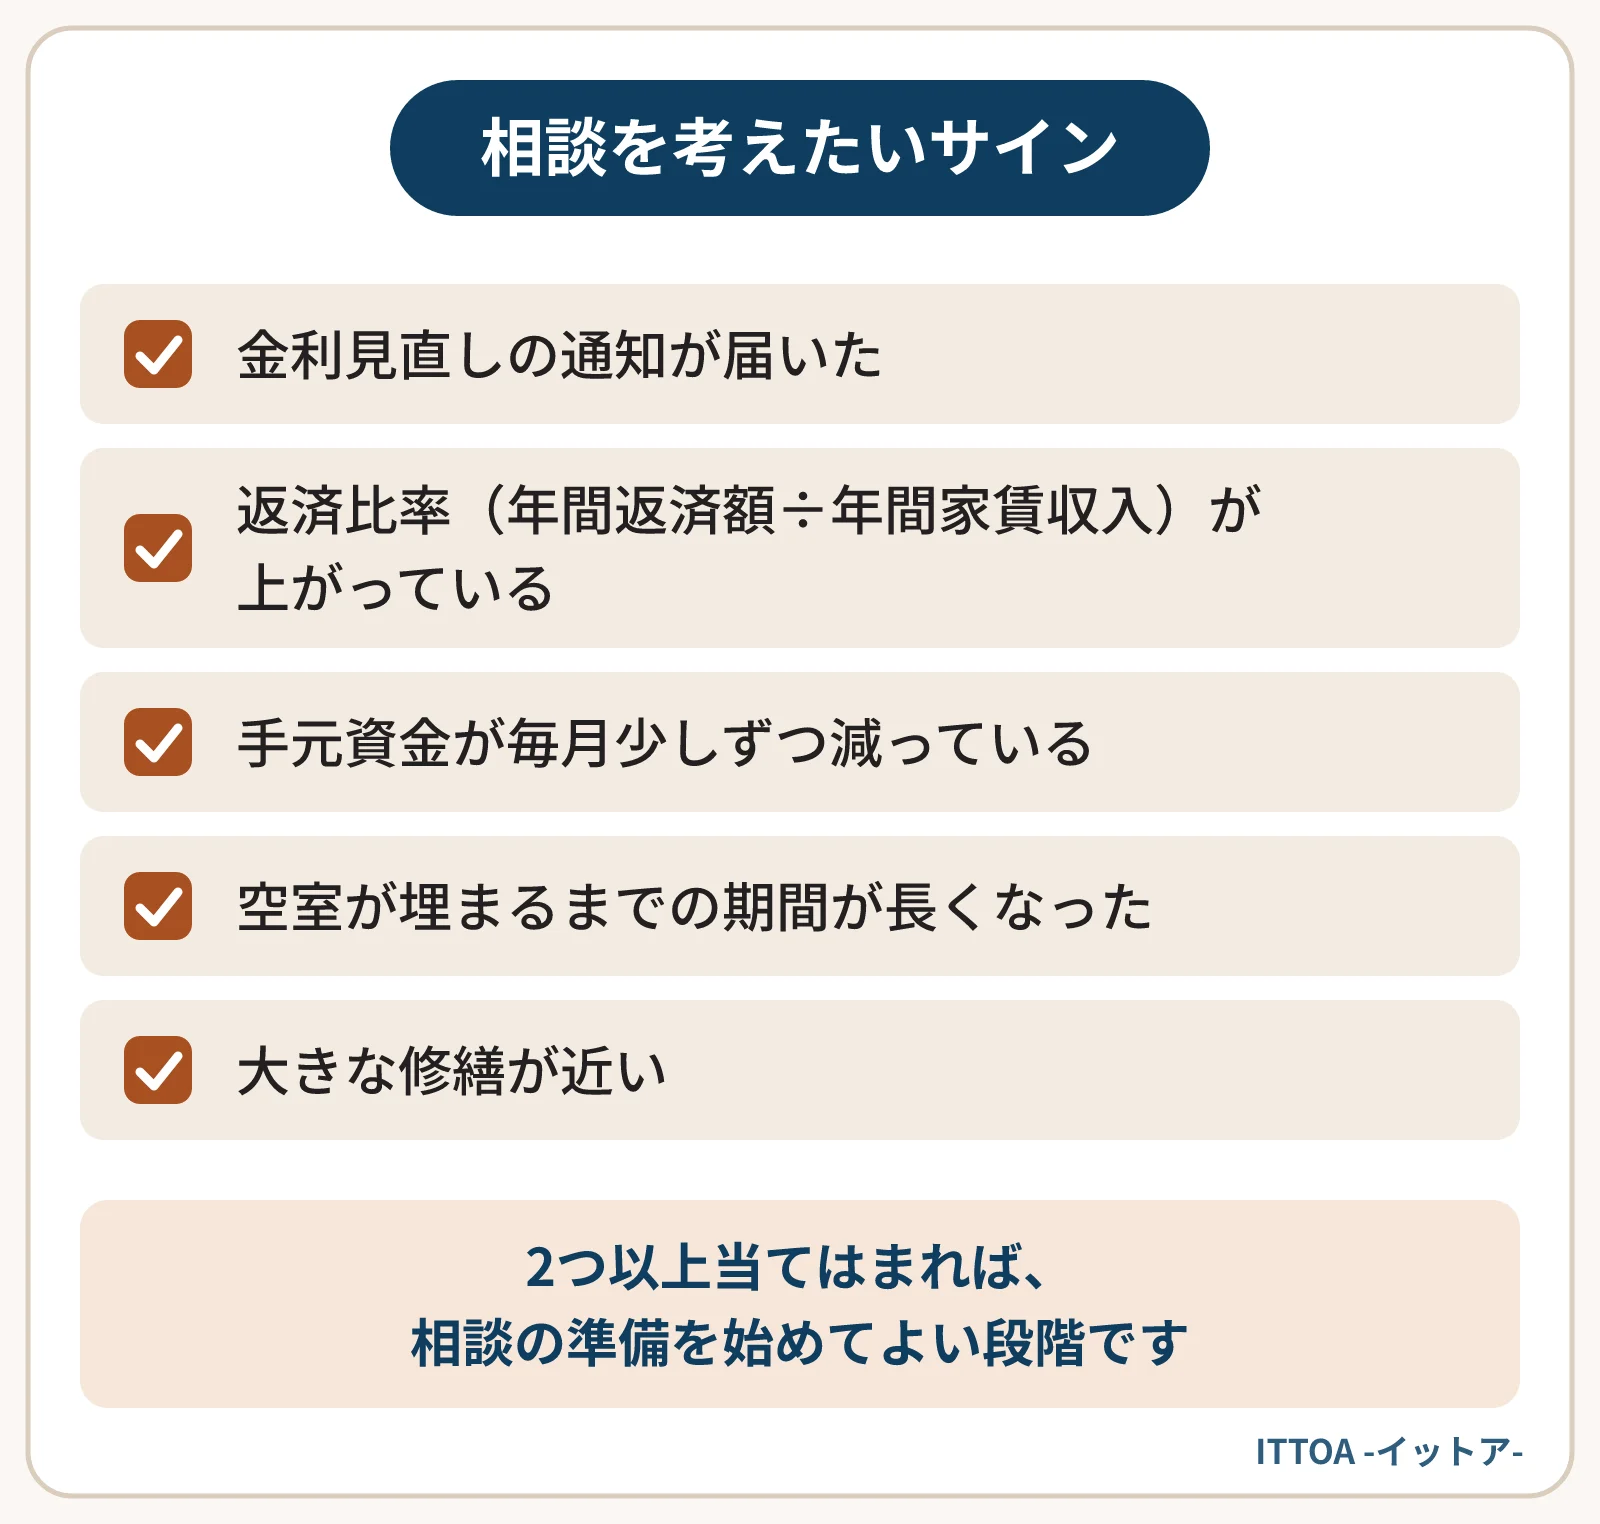
| サイン | 確認のしかた |
|---|---|
| 金利見直しの通知が届いた | 新しい金利が、いつの返済から反映されるかを見る |
| 返済比率(年間返済額÷年間家賃収入)が上がっている | 前年と今年の数字を並べる |
| 手元資金が毎月少しずつ減っている | 通帳の残高を3〜6ヶ月分並べる |
| 空室が埋まるまでの期間が長くなった | 退去から入居までの月数を記録する |
| 大きな修繕が近い | 見積もりの金額と時期を確認する |
返済比率の出し方は、返済比率の計算の記事で詳しく触れています。
相談の時期を逃すのは、決して珍しいことではありません。よくあるのは、次のような形です。
どれも、その場では問題が見えにくい点が共通しています。1年分の収支を紙に書き出してみると、実際の余力が分かりやすくなるでしょう。
金融機関は、物件の収支と返済の力を数字で確認します。住宅金融支援機構の「2025年度 住宅ローン貸出動向調査」でも、アパートローンの融資で重視する点は「物件の収支バランス」が最も多い結果でした。相談の場でも、同じ視点で見られると考えておくとよいでしょう。
レントロールで見られる点は、レントロールの記事が参考になります。
相談では、感覚ではなく数字で現状を伝えることが大切です。「苦しい」だけでは、金融機関も対応を考えにくくなります。
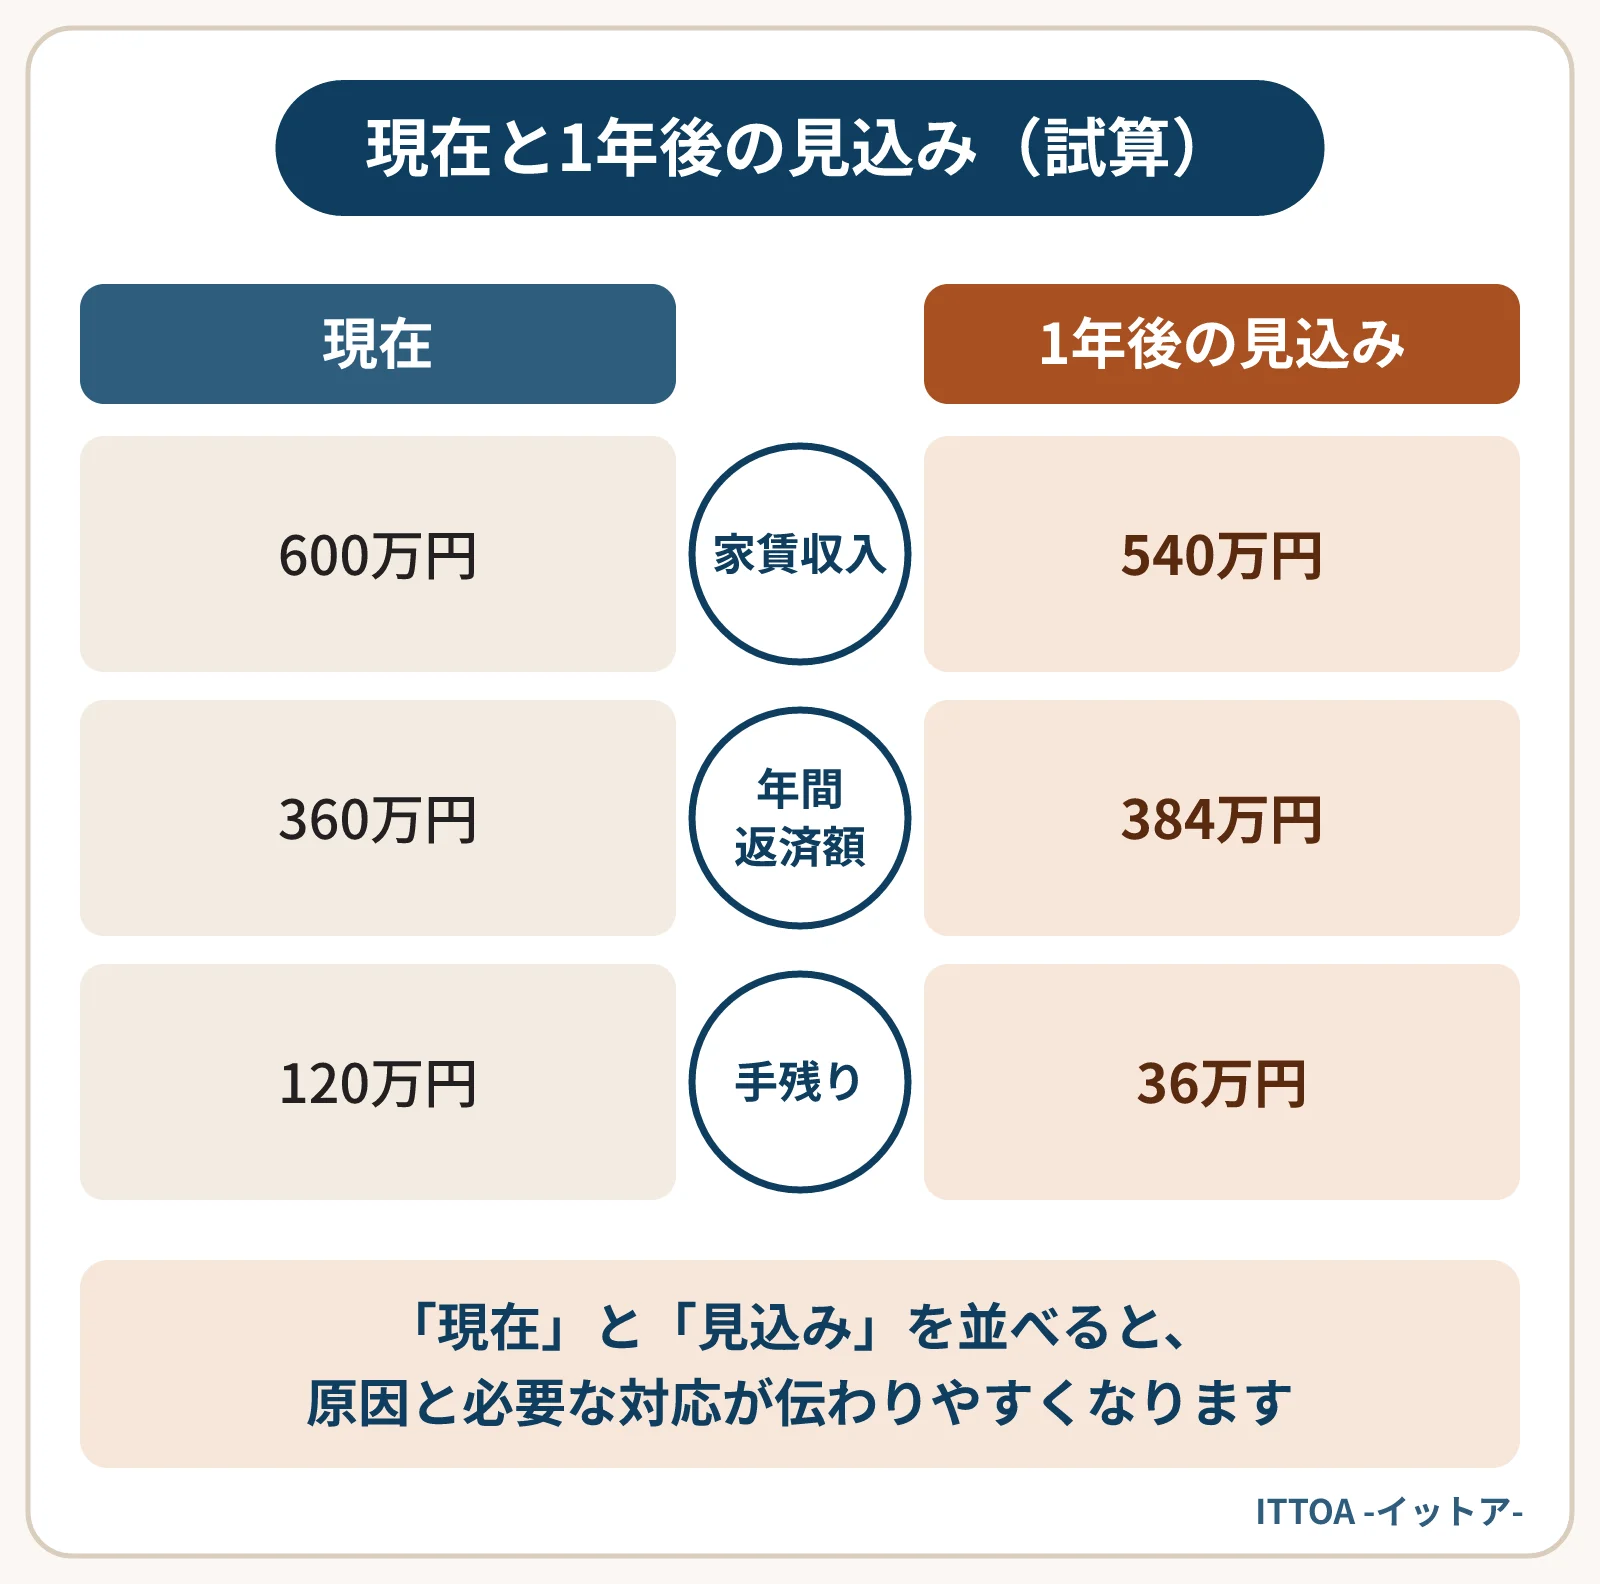
例えば、試算の前提を「年間家賃収入600万円、経費120万円、年間返済額360万円」とします。手残りは120万円です。ここで空室が増えて家賃収入が540万円に、金利の見直しで返済が年24万円増えると、手残りは36万円まで減ります。
| 項目 | 現在 | 1年後の見込み |
|---|---|---|
| 年間家賃収入 | 600万円 | 540万円 |
| 経費 | 120万円 | 120万円 |
| 年間返済額 | 360万円 | 384万円 |
| 手残り | 120万円 | 36万円 |
このように「現在」と「見込み」を並べて見せると、何が原因で、どの程度の対応が必要かが伝わりやすくなります。
相談の中で話題になりやすいのは、返済条件の見直し、金利タイプの確認、借り換え、物件の売却などです。どれが合うかは物件の収支と借入の条件で変わるため、一つに決めつけずに比べる姿勢が大切と言えます。
対応は金融機関や契約によって異なります。一般的には、延滞してから知られるより、返済が続いている段階で状況を伝えるほうが、話し合いの余地は残りやすいと言えます。
まず今の金融機関に現状を伝え、並行して他の選択肢を調べる形が一般的です。考え方は借り換えと売却の比較の記事にまとめています。
相談の結果、持ち続ける道が見えることもあれば、売却と比べたほうがよい場合もあります。比べるためには、今の物件がいくらで売れるかという数字が必要です。
ITTOAでは査定を無料で行っており、売却を決めていない段階でも価格を確認できます。秘密厳守で進めますので、金融機関との話し合いの材料として使っていただいて構いません。
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。