
借入が残っている物件を売るとき、決済日に何が起きるか
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
アパートローンの返済が重くなったときは、まず借り換えが成り立つかを確かめ、難しければ売却と比べるのが効率的な順番です。担保評価・築年数・収支という3つの条件、借り換えにかかる費用、売却の手取りと並べて比べる手順を、試算付きで具体的に示します。
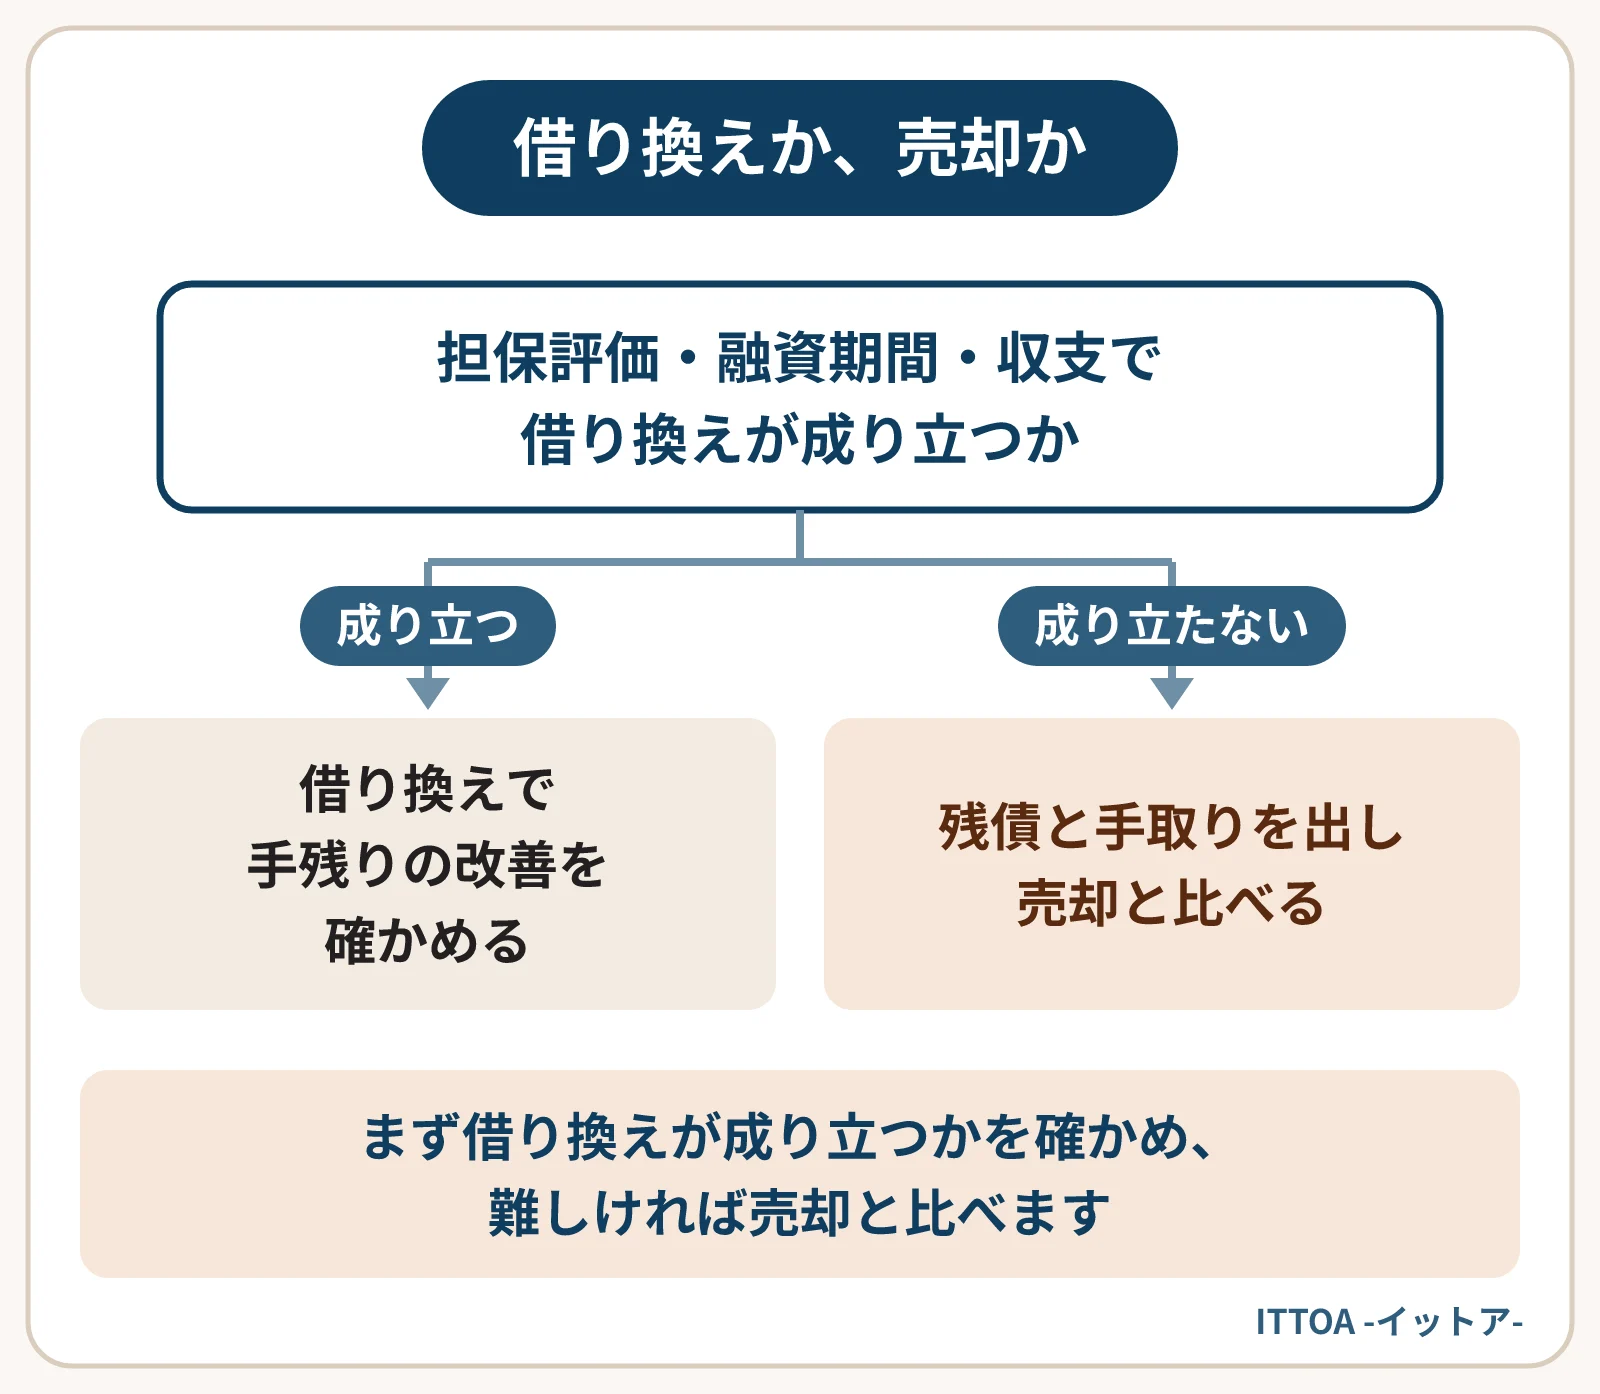
先に借り換えが成り立つかを確かめ、担保評価・残りの融資期間・収支のどれかで難しいと分かった時点で、売却の手取りと比べるのが効率的です。査定額は借り換えの判断にも使うため、両方を並行して調べると時間を無駄にしません。
返済が重くなってきたときは、先に借り換えが成り立つかを確かめ、難しいと分かった段階で売却と比べるのが効率的な順番です。借り換えで手残りが改善するなら、売らずに済む可能性があるからです。
ただし、借り換えの審査でも物件の価値が問われます。今の価格の目安(査定額)は両方の判断に使うため、実際には並行して調べるのが時間の無駄になりません。
主要行の短期プライムレート(銀行が信用力の高い企業に短期で貸すときの基準金利)の最頻値は、2026年8月3日に2.375%へ上がりました。変動金利の借入では、見直しのたびに適用金利が上がっていく局面です(2026年9月時点)。
一方、住宅金融支援機構が2026年3月に公表した調査があります。2025年7〜9月に実施したもので、アパートローンの借り換えへの取り組みを「自然体(現状維持)」とした金融機関が約8割でした。融資で重視する点は「物件の収支バランス」が最も多く、次いでオーナーの返済能力などの「顧客属性」、「立地」の順です。借り換えができるかどうかは、結局のところ物件ごとの数字で決まります。
| 条件 | 見られること | 難しくなりやすい例 |
|---|---|---|
| 担保評価(金融機関が見積もる物件の価値) | 評価額が借りたい額を上回るか | 地方の築古で建物の評価がほとんど残っていない |
| 築年数と融資期間 | 建物の残りの寿命に対して、何年で貸せるか | 期間が短くなり、毎月の返済額がかえって増える |
| 収支 | 家賃収入から経費を引いた額で、返済をまかなえるか | 空室が多い、家賃が下がっている、修繕が迫っている |
3つ目の収支は、返済比率(年間返済額÷年間家賃収入)で見ると分かりやすくなります。例えば年間家賃600万円に対して年間返済が360万円なら、返済比率は60%です。ここに空室や修繕費が重なると、金融機関は新たに貸すことに慎重になりやすいでしょう。
とくに見落としやすいのが2つ目です。金利が下がっても、融資期間が短くなれば毎月の返済は増えることがあります。金利だけでなく、期間と毎月の返済額をセットで比べることが欠かせません。
借り換えは、今の借入を一括で返し、新しく借り直す手続きです。そのため、次のような費用が発生します。
金額は借入額や金融機関によって違います。見積もりを取り、金利が下がることで浮く利息と比べてください。
今の借入先に、金利の引き下げや条件の見直しを相談できる場合もあります。他の金融機関の提案を受ける前に、まず今の借入先に話を聞いておくと、比べる材料が1つ増えます。
この手順で大切なのは、借り換えと売却を「どちらが得か」だけで比べないことです。手元資金の余裕、管理の手間、今後の修繕の重さも一緒に並べておくと、あとから判断がぶれにくくなります。
試算の前提は、残債4,000万円、借り換えで金利が0.5%下がり、融資期間は変わらないケースです。
| 項目 | 借り換え | 売却 |
|---|---|---|
| 主な効果 | 利息が年およそ20万円減る(4,000万円×0.5%) | 返済と維持費がなくなる |
| 主な費用 | 例えば諸費用100万円 | 残債の返済、諸費用 |
| 見え方 | 費用の回収に約5年かかる | 査定額4,500万円なら、諸費用を除き数百万円が手元に残る |
残債が減るにつれて利息の差も小さくなるため、実際の回収はもう少し長くかかります。5年以内に大規模な修繕や売却の可能性があるなら、借り換えの費用を回収できないかもしれません。反対に、査定額が残債を下回る場合は、売却にも自己資金が必要になります。
同じ調査では、アパートローンの審査日数の平均は7.7営業日でした。書類をそろえる期間や、登記の手続きは別にかかります。
急ぐ必要はありません。断られた理由(評価・期間・収支)を聞き、売却の手取りと持ち続けた場合の手残りを比べてから決めても遅くないでしょう。考える順番は売却を考える順番でも紹介しています。
他の金融機関に相談すること自体は、珍しいことではありません。ただし、一括返済の手数料や手続きの期限は今の契約で決まっているため、先に契約書で確認しておくと話が進めやすくなります。
借り換えを考える場合も、売却を考える場合も、物件が今いくらで売れそうかは共通の材料です。ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。借り換えを検討中の段階でのご相談も承ります。
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。