
金利・保険料・工事費が同時に上がる時代の、アパート収支の見直し方
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
売るか持つかは、金利の先行きを当てるより、自分の物件と借入が金利上昇にどこまで耐えられるかで決めるのが確実です。10項目のうち「売る方向のサイン」が複数重なる場合は、査定を取って持ち続ける場合の見通しと並べてみる段階と言えます。
金利が上がる局面で、収益物件を売るか持ち続けるか。この判断を金利の予想で決めようとすると、迷いが長引きがちです。先行きは誰にも正確には分からないためです。
代わりに、自分の物件と借入が「金利が上がっても耐えられる状態か」を項目ごとに確かめる方法があります。この記事では、確認すべき10の項目を1枚の表にまとめました。当てはまるサインの数で、次に何をすべきかが見えてきます。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げました。今後も経済・物価の情勢に応じて引き上げていく方針を示しています(2026年9月時点)。
これを受けて、都市銀行の短期プライムレート(銀行が優良な企業に貸すときの短期の基準金利)も上がりました。最頻値は2026年8月3日に2.375%です。この記事の公開時点では、その後の会合の結果も含めて最新の公表を確認してください。
変動金利の借入は、こうした基準金利の動きを受けて、時間差で見直されるのが一般的です。自分の借入にいつ、どう反映されるかは、契約によって違います。
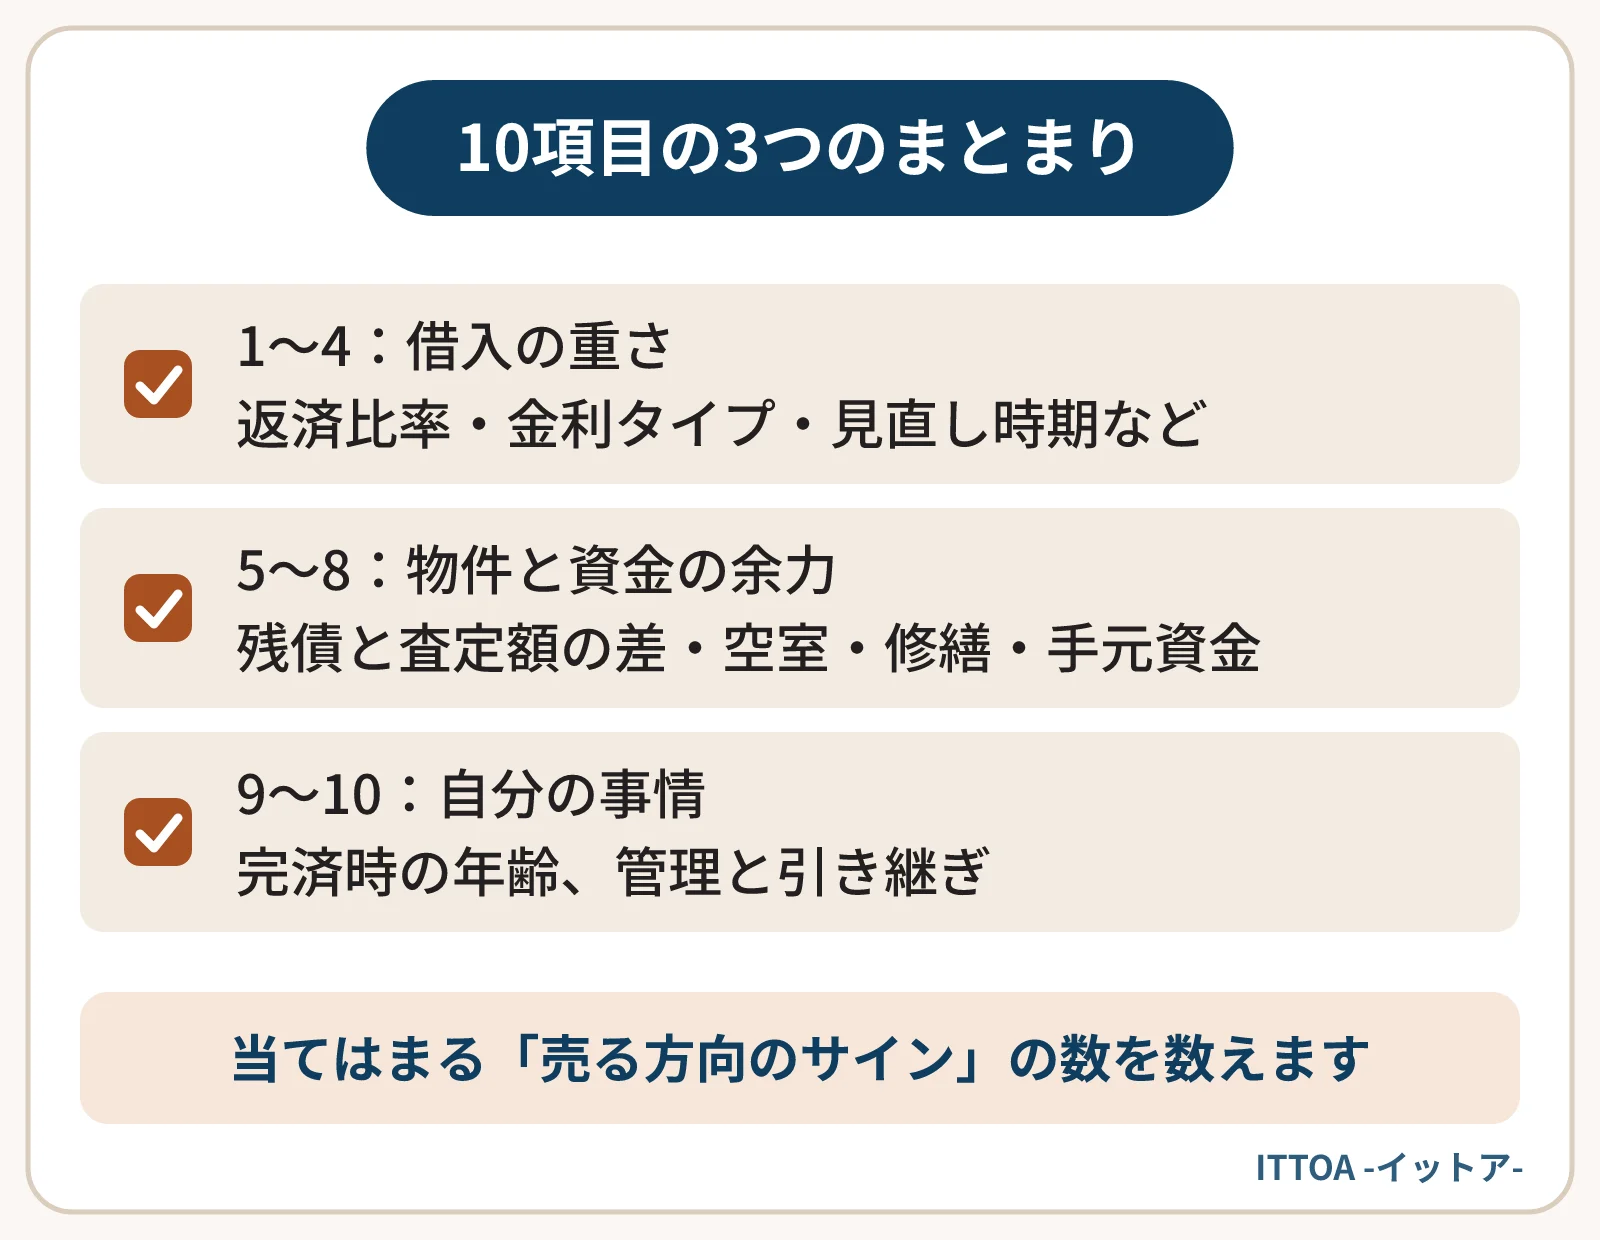
| No. | 項目 | 確認の仕方 | 売る方向に傾くサイン |
|---|---|---|---|
| 1 | 返済比率(年間返済額÷年間家賃収入) | 返済予定表と1年分の家賃の実績で計算する | 比率が高く、空室が少し増えるだけで手残りがなくなる |
| 2 | 金利タイプ | 金銭消費貸借契約書(ローンの契約書)で変動か固定かを見る | 変動金利で、借入の残りが大きい |
| 3 | 次の金利の見直し時期 | 固定期間の終わり、変動金利の見直し日を確認する | 数年以内に固定期間が終わり、金利が上がる見込み |
| 4 | 金利が1%上がった場合の手残り | 返済額を1%高い金利で計算し直す | 手残りがマイナスになる |
| 5 | 残債と査定額の差 | 残高証明と査定額を並べる | 今は査定額が残債を上回るが、差が年々縮んでいる |
| 6 | 空室の推移 | 3年分のレントロール(家賃明細表)を並べる | 空室の期間が長くなり、家賃を下げて埋めている |
| 7 | 今後5年の大きな修繕 | 屋根、外壁、給排水などの時期と概算を書き出す | 手元資金では足りず、借入が必要になる |
| 8 | 手元資金の余力 | すぐ使える預金が、年間返済額の何ヶ月分かを見る | 急な修繕や空室に対応できる余力が少ない |
| 9 | 完済時の年齢 | 返済予定表の最終回と自分の年齢を比べる | 高齢になっても大きな借入が残る |
| 10 | 管理と引き継ぎ | 自分が管理を続けられるか、次に引き継ぐ人がいるか | 管理を続けるのが難しく、引き継ぐ人も決まっていない |
返済比率の計算方法は返済比率の計算で触れています。変動金利でも、返済額の見直しにルールがあり、すぐには返済額が変わらない契約もあります。一方で、利息の割合が増えて元金の減りが遅くなる点には注意が必要です。
項目4は、この表の中でもとくに大切です。金利が1%上がった場合に手残りがどう変わるかを、手元の家賃と経費の実績で出してみてください。表の作り方は手残りを1枚の表にする方法が参考になります。
残債と査定額の差は、売るという選択肢が使えるかどうかを左右します。査定額が残債を上回っているうちは、売却で借入を完済できます。この差が縮んでからでは、選べる手が少なくなることもあるでしょう。
修繕と手元資金は、セットで見るのがポイントです。金利が上がる中で修繕を借入でまかなうと、返済の負担がさらに重なります。
数字には表れにくい項目ですが、判断の最後の決め手になることが多いものです。管理の負担や年齢は、金利とは関係なく時間とともに重くなっていきます。
当てはまった「売る方向のサイン」の数を目安に、次の行動を考えてみてください。
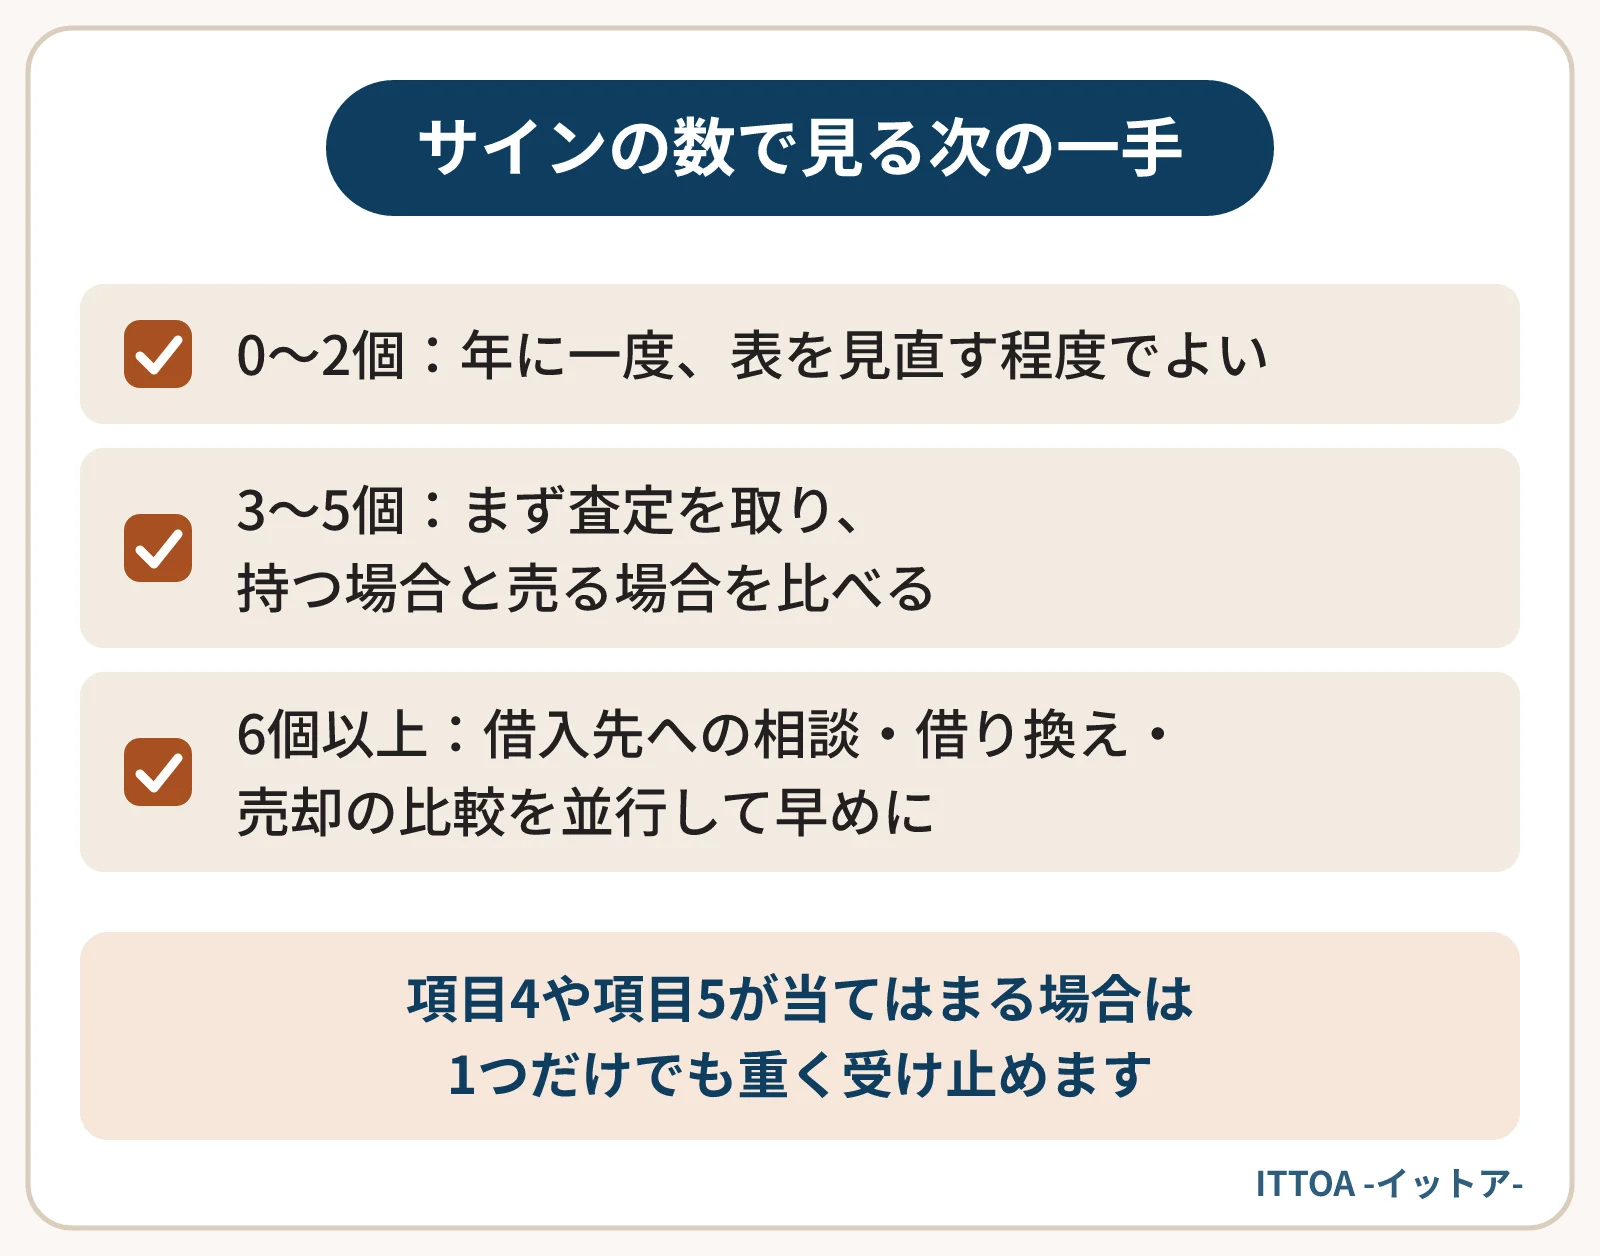
ただし、数はあくまで目安です。項目4の手残りがマイナスになる場合や、項目5で査定額が残債に近づいている場合は、1つだけでも重く受け止めたほうがよいでしょう。
待つこと自体も選択肢の一つです。ただ、先行きは分からないため、待つなら「金利がさらに上がった場合でも耐えられるか」を項目4で確かめておくと安心です。
借入の条件は金融機関、税金は税理士、売却の価格は不動産会社が相談先になります。表を持って相談すると、話が具体的に進みやすくなるでしょう。
ITTOAの査定は無料で、売却を決めていない段階でもご利用いただけます。項目5の「査定額」を埋める材料として、お気軽にご相談ください。
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む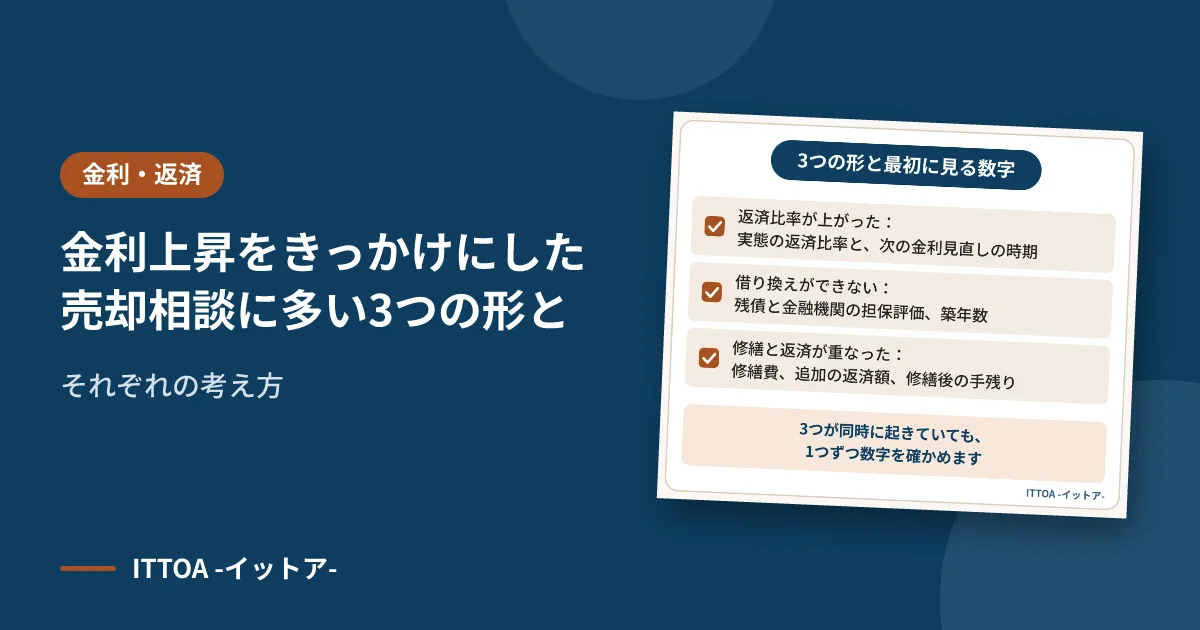
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。