金利上昇は、地方の土地の値段にも影響するのか。仕組みとデータの読み方
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
家賃、空室損、管理費、修繕費、固定資産税、保険料、返済を1年分ずつ縦に並べると、アパートの手残りが1枚の表で分かります。数字をどの書類から拾うか、金利が1%上がった場合の列をどう足すかを、木造8戸のアパートを例にした具体的な計算表で示します。
手残りの表は、満室想定の家賃から空室損と経費を引き、さらに年間の返済額を引く順番で作ります。金利が上がった場合の列を横に足しておくと、持ち続けるか売るかを数字で比べられるようになります。
アパートの収支が「なんとなくプラス」なのか、「実はぎりぎり」なのかは、1年分の入金と出金を1枚の表に並べると分かります。通帳の残高だけを見ていると、年に一度の税金や修繕が重なった年に、急に苦しく感じることになりがちです。
表は難しいものではありません。上から家賃、空室損、経費、返済の順に並べ、最後に手残り(キャッシュフロー。返済まで払い終えて手元に残るお金)を出します。金利が上がった場合の列を横に足せば、先の見通しも立てやすくなります。
行の順番には意味があります。物件そのものの稼ぐ力と、借入の重さを分けて見られるようにするためです。
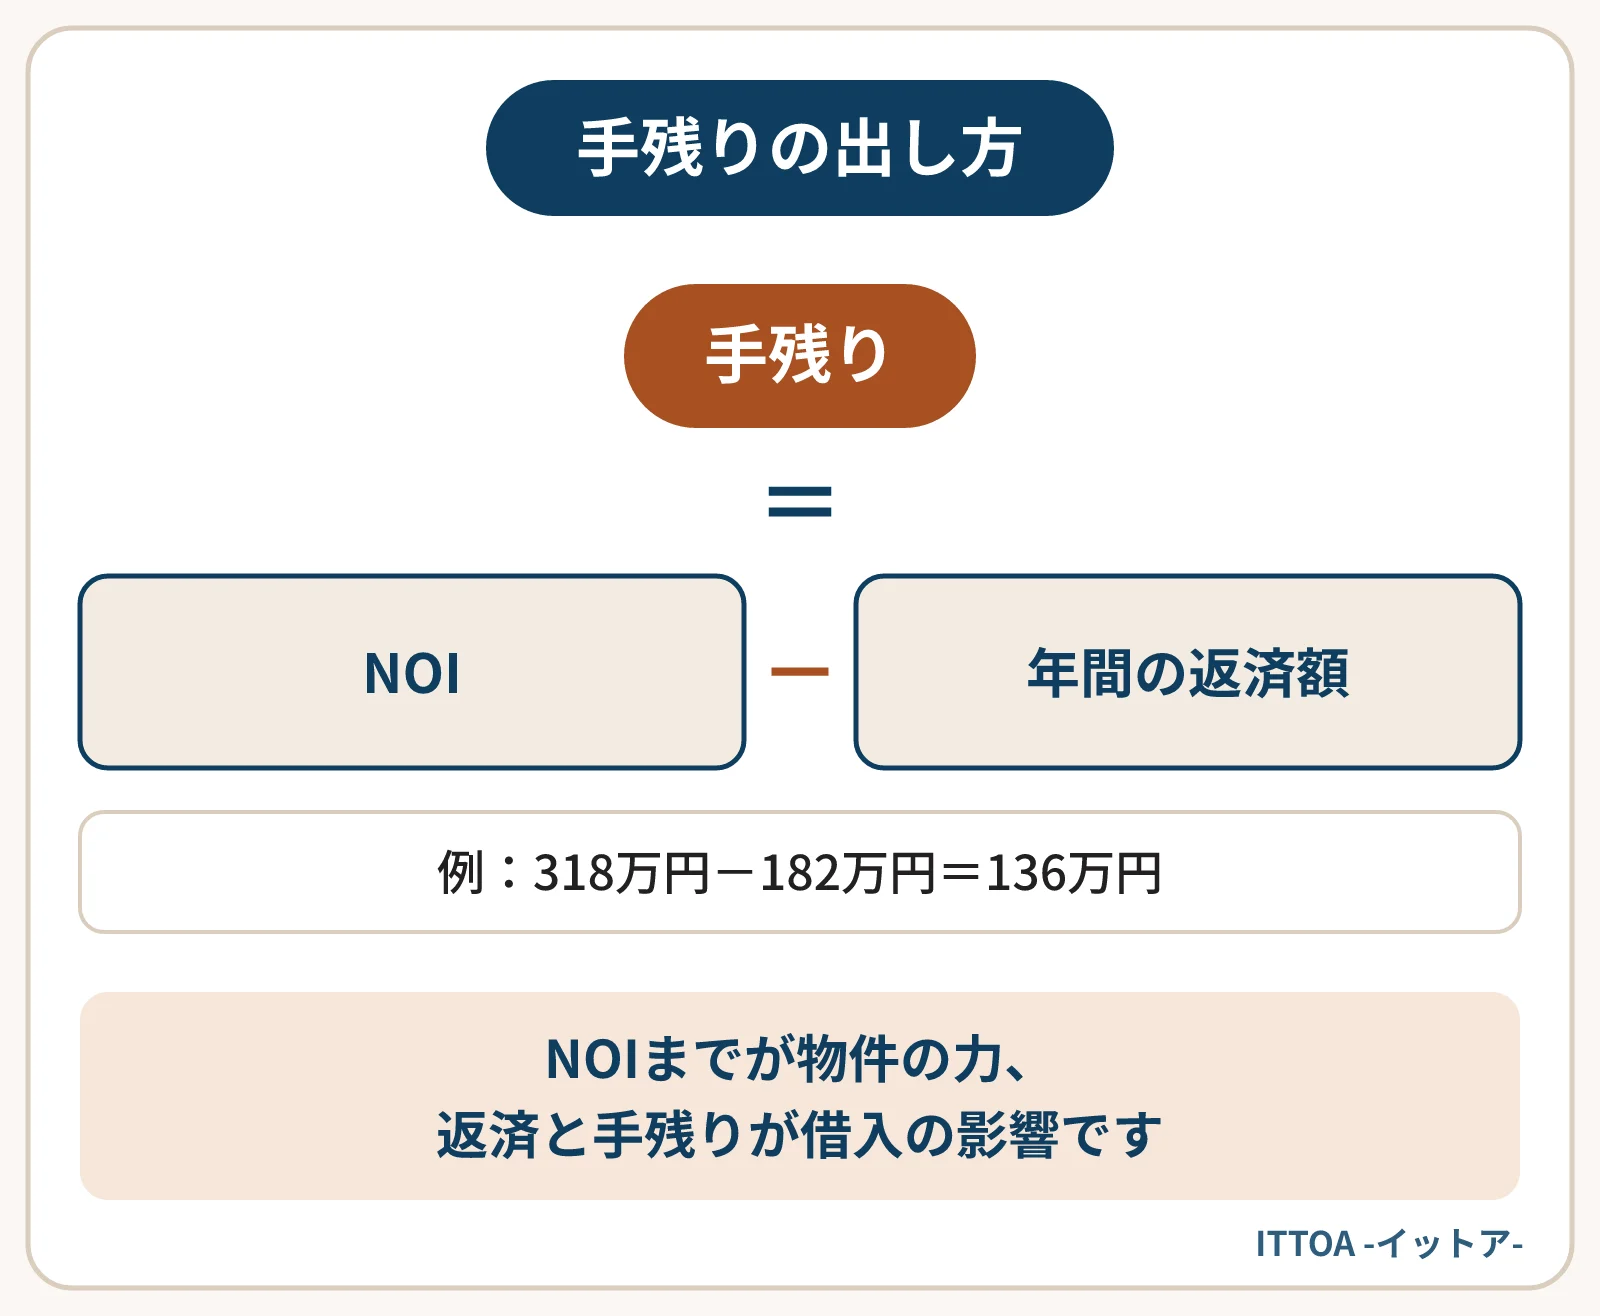
4のNOIまでが物件の力、5と6が借入の影響です。NOIは十分なのに手残りが少ないなら、借入の条件に原因があると言えます。
感覚ではなく、書類の実額で埋めるのがこの表の価値です。主な出どころは次のとおりです。
| 行 | 拾う書類 | 注意点 |
|---|---|---|
| 家賃・空室損 | レントロール(家賃明細表)、管理会社の月次報告 | 12ヶ月分を合計する。1ヶ月分を12倍にしない |
| 管理委託料・広告料 | 管理会社の月次報告、送金明細 | 家賃から差し引かれて振り込まれている場合がある |
| 修繕費・原状回復費 | 請求書、通帳の出金 | 管理会社経由の工事と、自分で頼んだ工事の両方を拾う |
| 固定資産税など | 納税通知書 | 年4回払いでも1年分で書く |
| 保険料 | 保険証券 | 数年分を一括で払った場合は1年あたりに割る |
| 返済額 | 返済予定表 | 元金と利息の合計で書く |
とくに見落としやすいのが、家賃から差し引かれている費用です。振込額だけを家賃として書くと、経費が二重に抜けたり漏れたりします。
例えば、次の前提で表を作ってみます。木造8戸、1戸あたりの家賃は月5万円。借入の残りは3,000万円、残りの返済期間は20年、元利均等返済(毎月の返済額が一定の返し方)です。金利が2.0%の場合と、1%上がって3.0%になった場合を並べます。
| 項目(年間) | 金利2.0% | 金利3.0% |
|---|---|---|
| 満室想定の家賃 | 480万円 | 480万円 |
| 空室損(10%と仮定) | −48万円 | −48万円 |
| 管理委託料 | −22万円 | −22万円 |
| 修繕費 | −30万円 | −30万円 |
| 固定資産税・都市計画税 | −25万円 | −25万円 |
| 保険料 | −5万円 | −5万円 |
| 共用部の光熱費・清掃 | −12万円 | −12万円 |
| 広告料・原状回復費 | −20万円 | −20万円 |
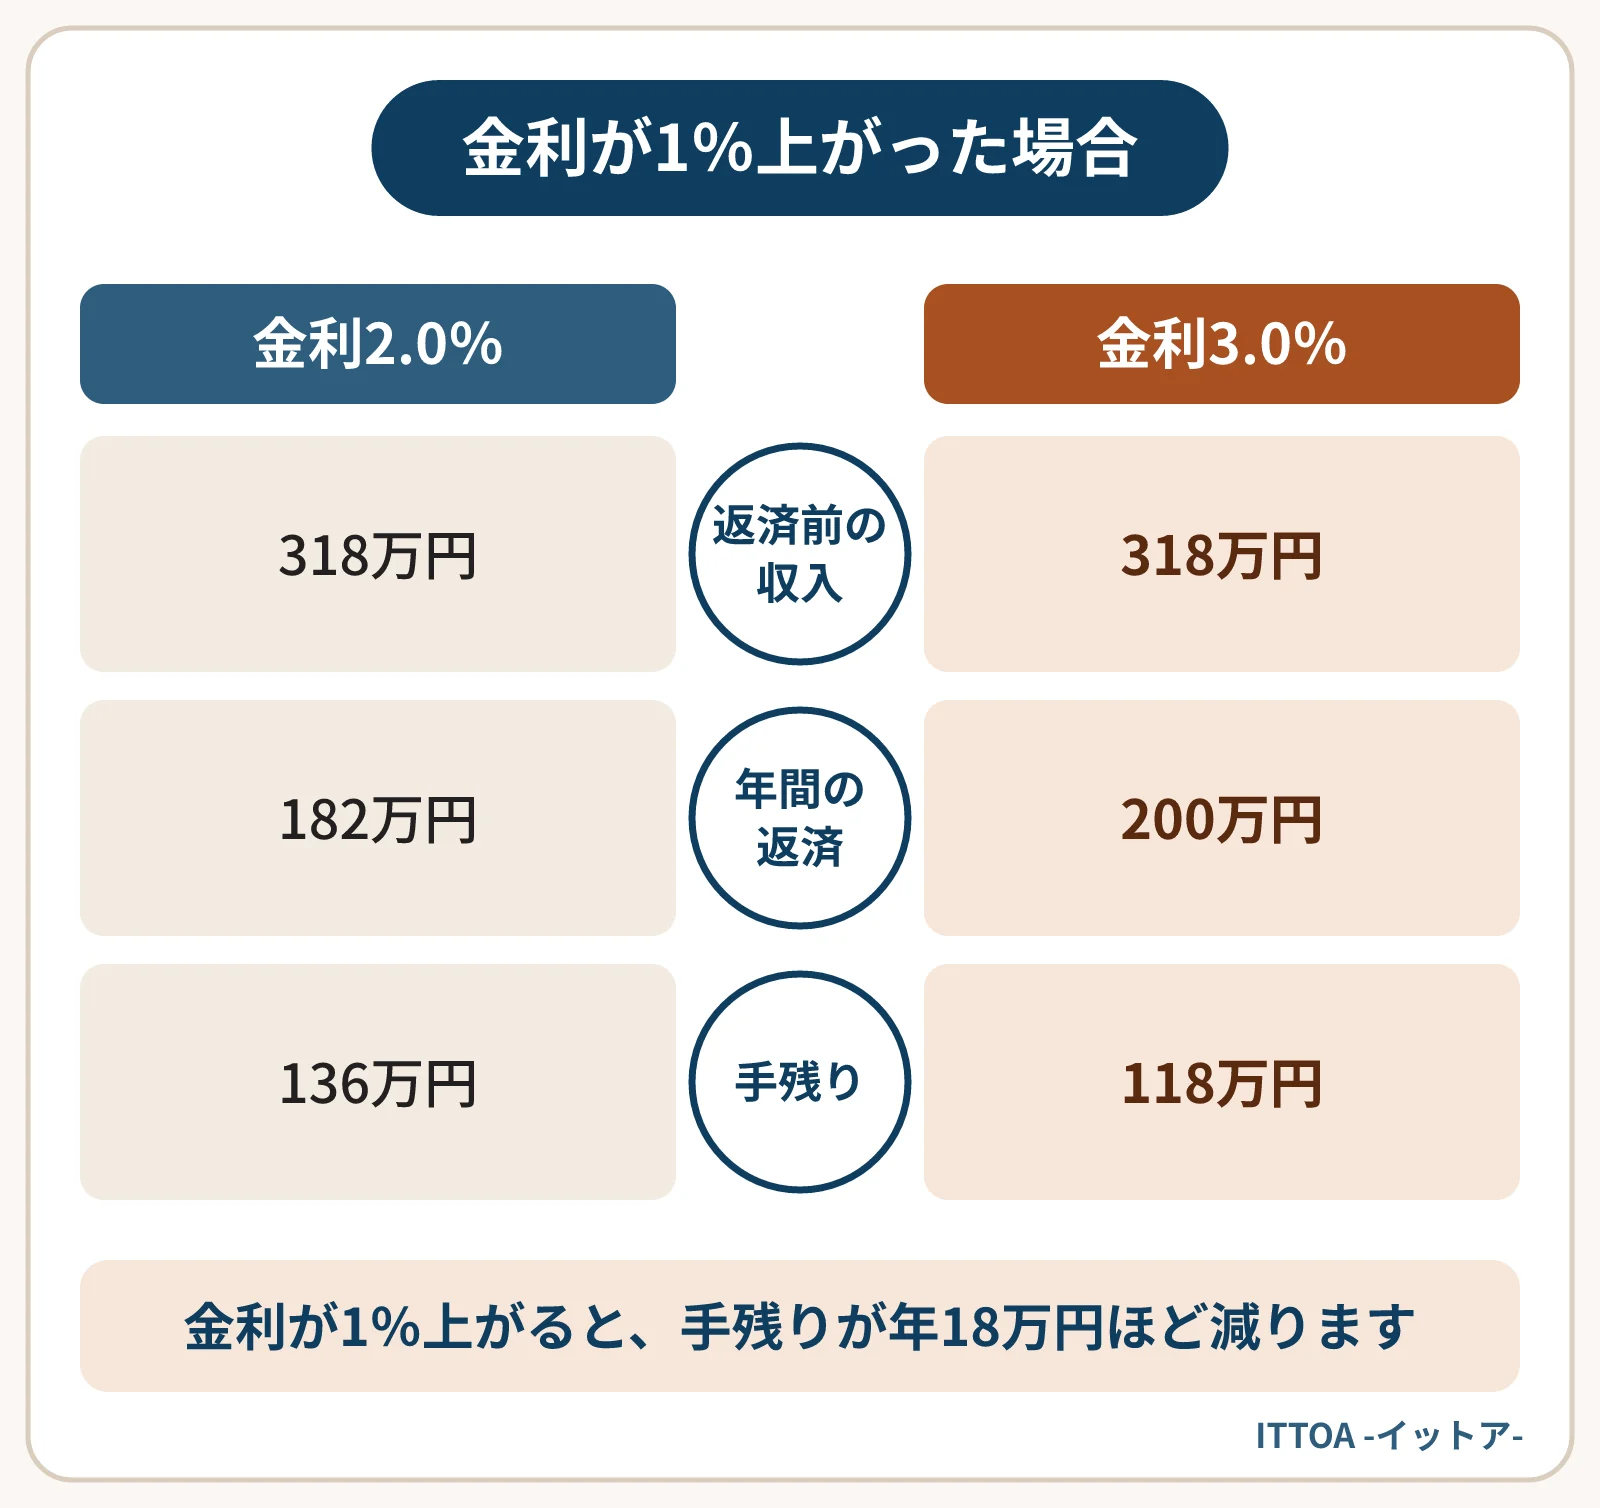
| NOI | 318万円 | 318万円 |
| 年間の返済額 | −182万円 | −200万円 |
| 手残り(税引前) | 136万円 | 118万円 |
返済額は、残り20年の全期間に新しい金利がかかると仮定して計算しています。この例では、金利が1%上がると手残りが年18万円ほど減ります。実際に返済額がいつ変わるかは、金利タイプや契約によって異なります。
列を足す手順は3つです。まず、表をそのまま横にコピーします。次に、返済額の行だけを新しい金利で計算し直します。最後に、手残りを出し直します。
返済額の計算は、金融機関のローン計算の画面や、表計算ソフトのPMT関数(毎回の返済額を求める関数)で行えます。借入の残り、残りの期間、新しい金利の3つを入れれば出てきます。
余裕があれば、「空室損を20%にした列」や「修繕費を倍にした列」も足してみてください。金利と空室が同時に悪くなった場合にどこまで耐えられるかが分かります。返済が家賃に占める割合は返済比率の計算、借入額別の増え方は金利が1%上がると、毎月の返済はいくら増えるのかも参考になります。
この表は、物件の収支と借入の重さを見るためのものなので、所得税や住民税は入れていません。帳簿上の利益と手元のお金の動きは一致しないため、税金を含めた手残りは税理士に確認が必要です。
実際に払う年に入れると、その年だけ大きな赤字に見えます。毎年の表とは別に、今後5年ほどの工事予定と概算を下に書き添えておくと、先の資金繰りを見通しやすくなります。
表を作ったら、次の3点を確かめてみてください。
1枚の表があれば、持ち続ける場合の見通しと、売った場合の手取りを同じ土俵で比べられます。査定を依頼するときにも、この表があると話が早く進むでしょう。
ITTOAの査定は無料で、売却を決めていない段階のご相談にも対応しています。
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。