入居率と金利、収益物件の買主はどちらを厳しく見て価格を決めるのか
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
借入の残りが5,000万円・残り20年のアパートローンで金利が2%から3%になると、毎月の返済は約2.4万円、年間で約29万円増えます。借入額と残り期間の組み合わせ別の試算表、返済額がすぐには変わらない契約の見分け方、自分の借入に当てはめる手順を示します。
金利が1%上がると、元利均等返済の毎月の返済額は借入残高1,000万円あたりおよそ5,000円前後増えます。まず自分の残高と残り期間を試算表に当てはめ、年間の増加額を家賃収入と並べて見ることが判断の出発点です。
結論から言うと、借入の残りが5,000万円で残り期間が20年なら、金利が2%から3%に上がると毎月の返済は約2万4,000円、年間では約29万円増えます。目安としては、借入残高1,000万円あたり月5,000円前後の増加と考えるとつかみやすいでしょう。
ただし、金利が上がった翌月から返済額が変わるとは限りません。変わる時期や変わり方は契約によって異なります。この記事では、試算の数字と、自分の借入に当てはめる手順を順に示します。
日本銀行は2026年6月16日の会合で、政策金利(日銀が誘導する短期の金利)を1.0%程度へ引き上げました。公表文では、経済・物価の情勢に応じて引き続き政策金利を引き上げていく方針が示されています(2026年9月時点)。
これを受けて、都市銀行の短期プライムレート(銀行が優良企業に貸すときの基準となる金利)も動きました。最頻値は2026年8月3日に2.375%へ上がっています。変動金利の借入は、この短期プライムレートを基準にしているものが多くあります。
とはいえ、アパートローンの金利は金融機関や契約ごとに違います。ここで示す試算は「今の金利から1%上がったら」という仮定の計算で、実際の金利水準を示すものではありません。
試算の前提は次のとおりです。返し方は元利均等返済(毎月の返済額が一定になる返し方)で、ボーナス返済はなしとします。金利は年2%から年3%へ上がったと仮定し、その時点の残高と残り期間で返済額を計算し直しました。
| 借入の残り | 残り期間 | 年2%の月返済 | 年3%の月返済 | 月の増加額 | 年間の増加額 |
|---|---|---|---|---|---|
| 3,000万円 | 15年 | 約19.3万円 | 約20.7万円 | 約1.4万円 | 約17万円 |
| 3,000万円 | 20年 | 約15.2万円 | 約16.6万円 | 約1.5万円 | 約18万円 |
| 3,000万円 | 25年 | 約12.7万円 | 約14.2万円 | 約1.5万円 | 約18万円 |
| 5,000万円 | 15年 | 約32.2万円 | 約34.5万円 | 約2.4万円 | 約28万円 |
| 5,000万円 | 20年 | 約25.3万円 | 約27.7万円 | 約2.4万円 | 約29万円 |
| 5,000万円 | 25年 | 約21.2万円 | 約23.7万円 | 約2.5万円 | 約30万円 |
| 1億円 | 15年 | 約64.4万円 | 約69.1万円 | 約4.7万円 | 約56万円 |
| 1億円 | 20年 | 約50.6万円 | 約55.5万円 | 約4.9万円 | 約58万円 |
| 1億円 | 25年 | 約42.4万円 | 約47.4万円 | 約5.0万円 | 約60万円 |
表から分かるのは、増加額を決めるのは主に借入の残高だという点です。残り期間が長いほど増加額はやや大きくなりますが、差は残高ほど大きくありません。
もう1つ見ておきたいのは、増えた分がほぼすべて利息だという点です。金利が上がると、元金(借りたお金そのもの)の減り方はやや遅くなります。そのため、数年たっても残債(ローンの残り)が思ったほど減らない、ということが起こります。
住宅ローンの変動金利には「5年ルール・125%ルール」を採用している銀行が多くあります。返済額の見直しは5年ごとで、見直し後の返済額は前の1.25倍までに抑える、という決まりです。この場合、金利が上がっても毎月の返済額はしばらく同じで、中身の利息の割合が増えます。
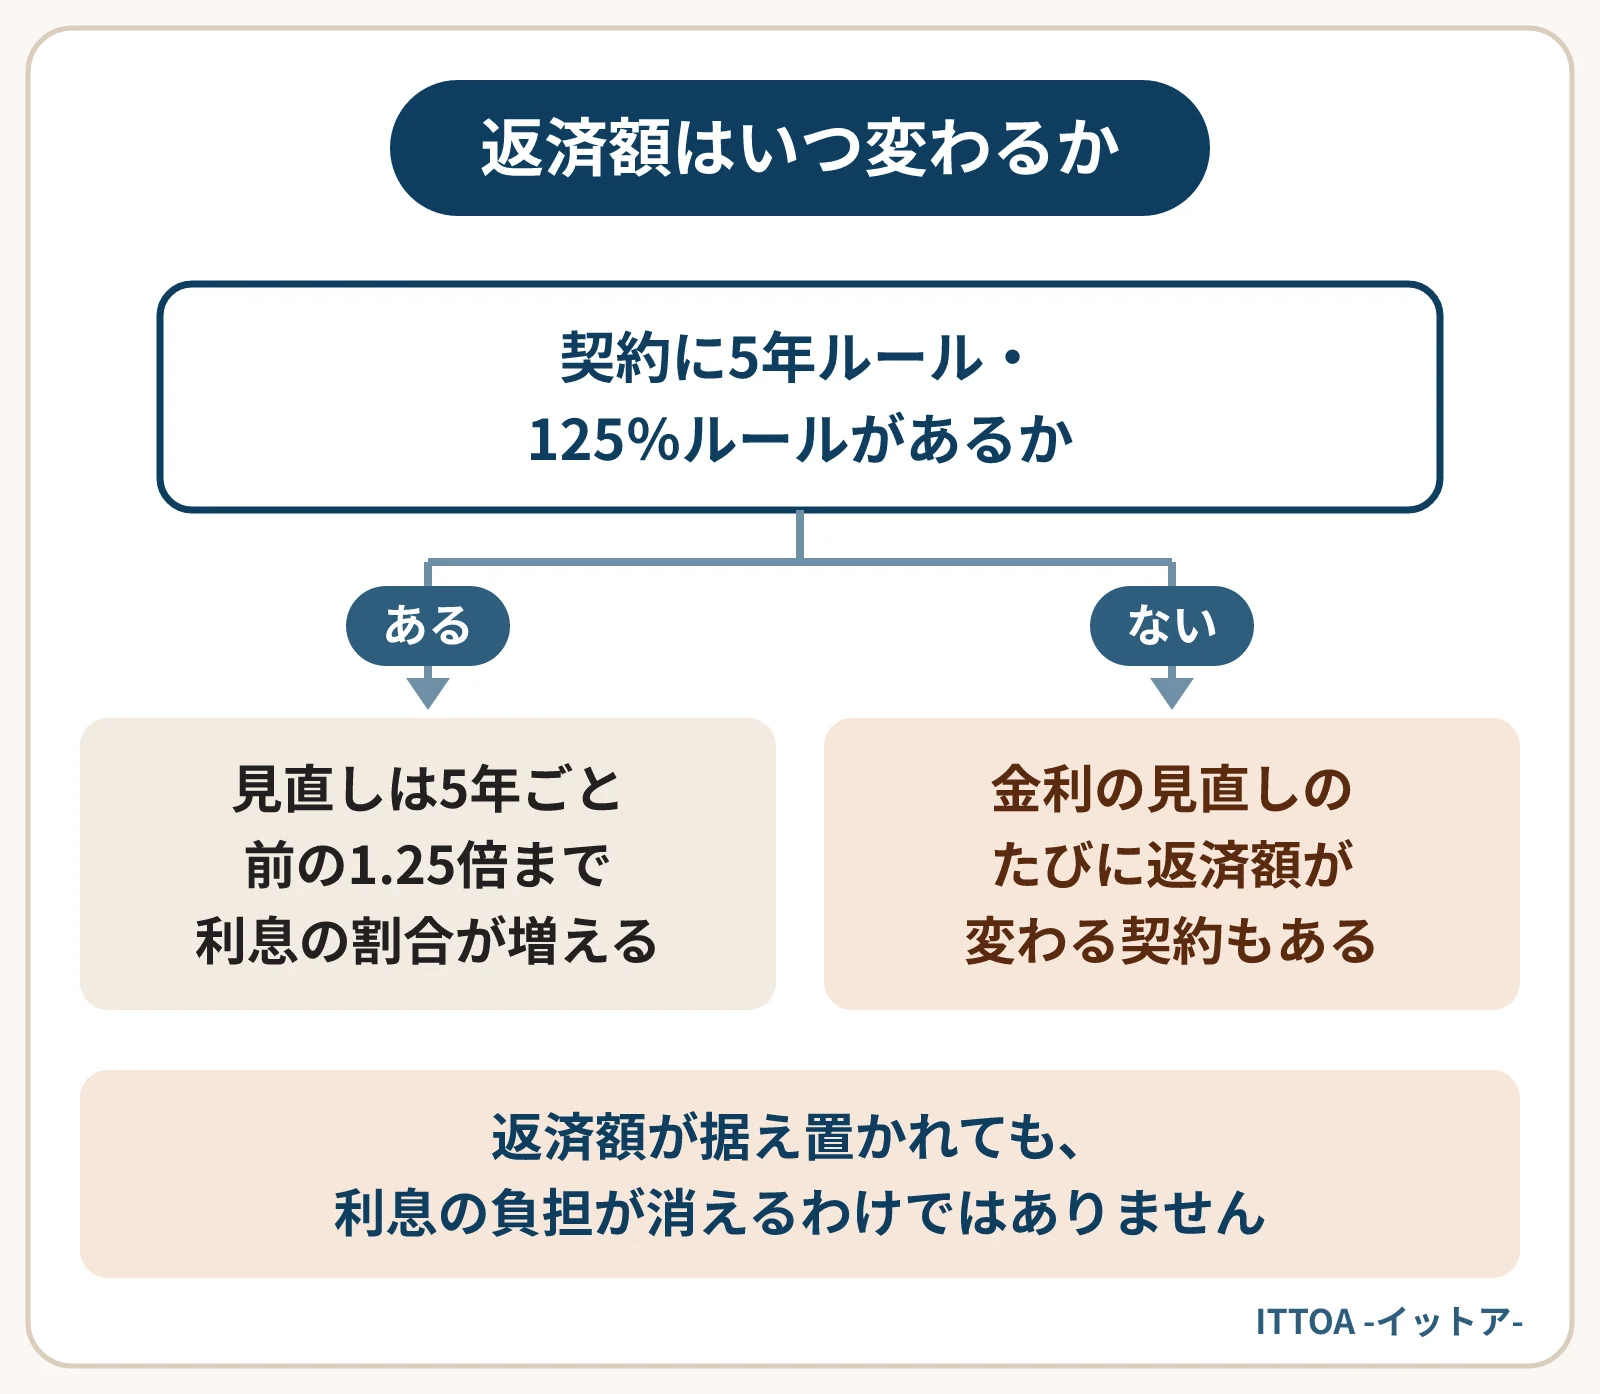
一方、アパートローンや事業用の借入にこのルールがあるかは、契約によって違います。金利の見直しのたびに返済額が変わる契約もあります。返済予定表と金銭消費貸借契約書(ローンの契約書)で、金利の見直し時期と返済額の変わり方を確認しておくと安心です。
返済額が据え置かれる契約でも、利息の負担が消えるわけではありません。見直しの時期に返済額がまとめて上がる可能性があることは、頭に置いておきたいところです。
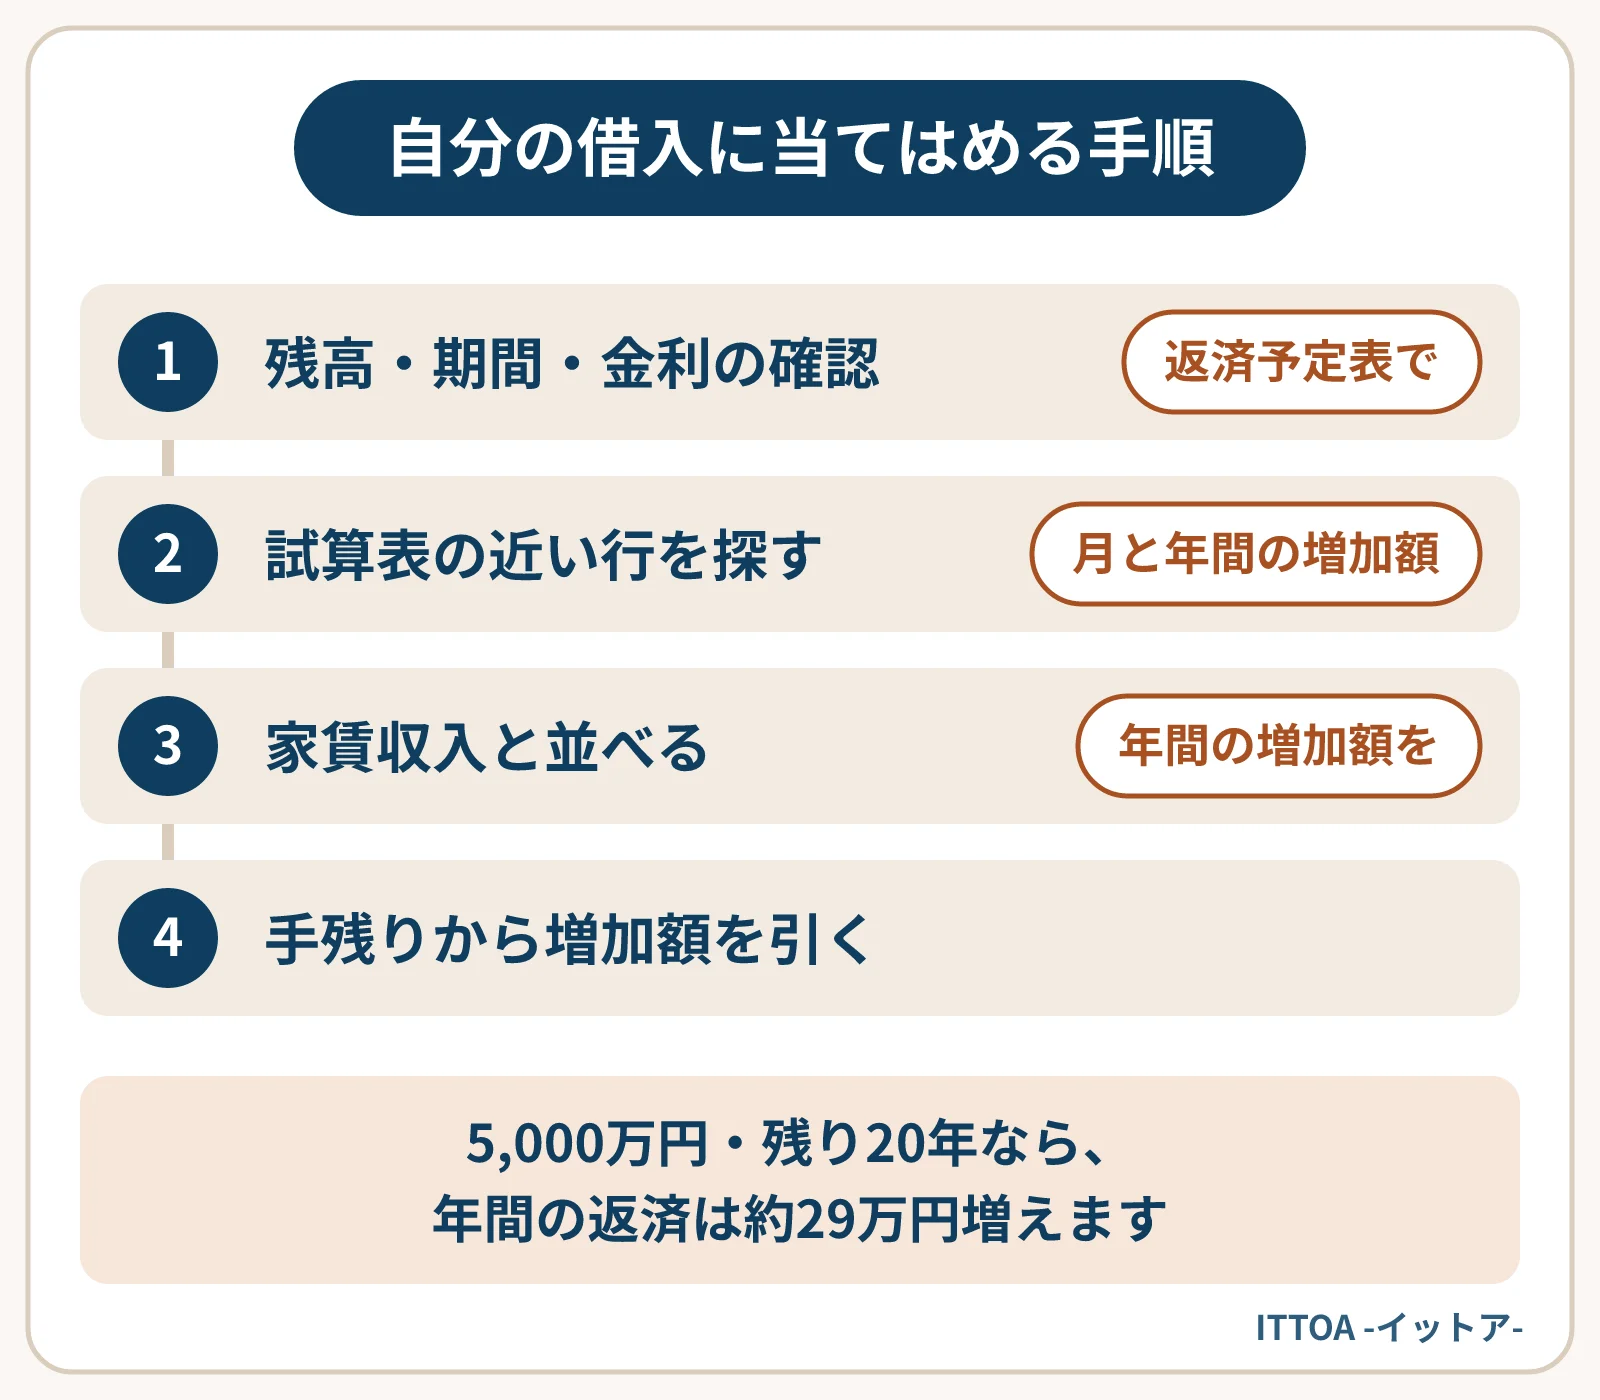
例えば、年間家賃収入が600万円で、残り5,000万円・残り20年の借入があるとします。金利が1%上がると、年間の返済は約29万円増えます。これは家賃収入のおよそ5%に当たり、手残りが年100万円の物件なら3割近くが消える計算です。
家賃収入のうち返済に回っている割合は、返済比率の計算で確かめられます。増加後の数字で計算し直しておくと、どこまで余裕があるかが見えやすくなります。
金利の上がり幅が小さい範囲では、増加額はおおむね上がり幅に比例します。0.5%なら、試算表の増加額の半分程度を目安にしてかまいません。正確な数字は金融機関に試算を依頼するのが確実です。
固定金利の期間中は、返済額は変わりません。ただし固定期間が終わった後の金利や、売却するときに買主が借りる金利は、その時点の水準で決まります。持っている間の返済と、売るときの価格は分けて考える必要があります。
返済の増加額が分かったら、次は「持ち続けて吸収できるか」「手を打つ必要があるか」を考える段階です。考える順番は返済が苦しくなったときに売却を考える順番でまとめています。
ITTOAでは、売却を決める前の段階でも無料で査定をしています。借入の残りと今の価格を並べてみたいときに、遠方からでも資料のやり取りと電話・オンラインでご相談いただけます。
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。