
金利上昇をきっかけにした売却相談に多い3つの形と、それぞれの考え方
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
費用の上昇は、家賃に転嫁できるものとできないものに分けて考えるのが出発点です。返済の利息や保険料、建物の修繕費は家賃に乗せにくいため、その増加分を収支表で別の列に出し、家賃の見直しや経費の削減で埋められる範囲を確かめると、持ち続けるか売るかを判断しやすくなります。
金利、保険料、工事費が同時に上がるときの収支の見直しは、上がっている費用を一覧にして、「家賃に転嫁できるもの」と「できないもの」に分けることから始めます。返済の利息や保険料、建物の修繕費は、入居者の家賃に上乗せしにくい費用です。この部分がどれだけ増えているかで、収支の傷み方が決まります。
家賃も上がってはいますが、費用の上がり方には追いついていないことが多いと言えます。まず数字で差をつかむことが大切です。
総務省の消費者物価指数(2026年7月分)では、住まいの「設備修繕・維持」が前年同月比で4.1%上がりました。一方で、民営家賃の上昇は0.7%にとどまっています。全国の平均なので個別の物件にそのまま当てはめることはできませんが、修繕にかかる費用のほうが家賃より速く上がっている構図がうかがえます。
借入の側では、都市銀行の短期プライムレート(銀行が短期の貸出で基準にする金利)の最頻値が、2026年8月3日に2.375%へ引き上げられました。変動金利の借入では、見直しの時期を経て利息の負担が増えていきます。
アパートの主な費用を並べ、上がる理由と、家賃に転嫁しやすいかどうかを表にすると次のようになります。
| 費用の項目 | 上がる理由 | 家賃への転嫁 |
|---|---|---|
| 返済の利息 | 金利の上昇 | できない |
| 火災保険料 | 保険料の改定、建物の古さ | できない |
| 大規模な修繕(外壁・屋根など) | 材料費や人件費の上昇 | ほぼできない |
| 設備の交換(給湯器・エアコンなど) | 機器の価格や工事費の上昇 | 更新をきっかけに一部なら可能 |
| 原状回復・清掃・除草 | 人件費の上昇 | 一部を入居者負担や共益費で調整できることがある |
| 共用部の電気代 | 電気料金の変動 | 共益費の見直しで一部を調整できる |
| 管理委託料 | 家賃に対する割合で決まる契約が多い | 家賃が上がると一緒に増える |
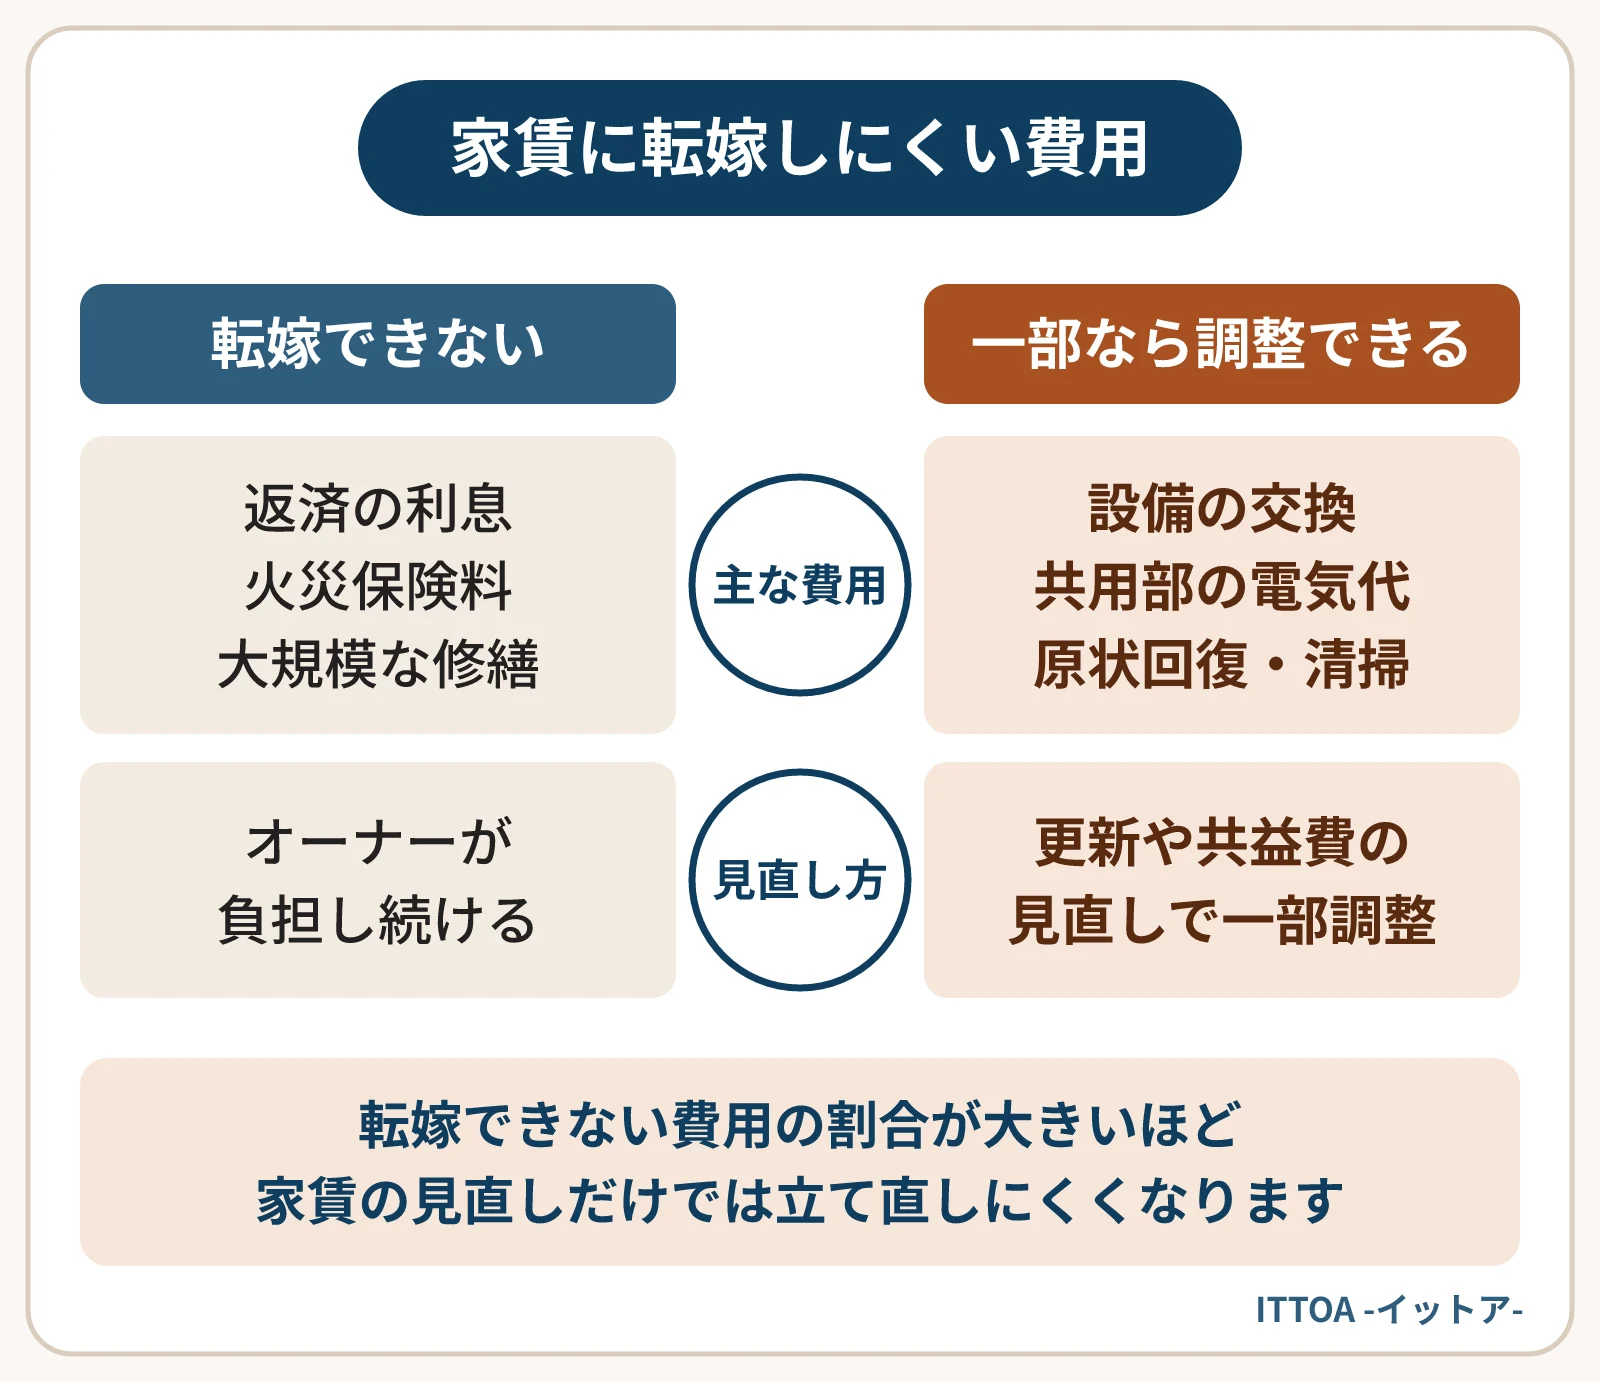
表のうち「できない」「ほぼできない」の項目は、オーナーが負担し続けることになります。費用の中でこれらが占める割合が大きいほど、家賃の見直しだけでは収支を立て直しにくくなります。
また、転嫁のしやすさは地域の需要によっても変わります。周辺に空室が多い地域では、共益費や設備の更新をきっかけにした見直しでも、入居者が近くの物件へ移る理由になりかねません。表の「一部なら可能」の項目も、自分の物件の周辺の募集状況と照らして判断することが大切です。
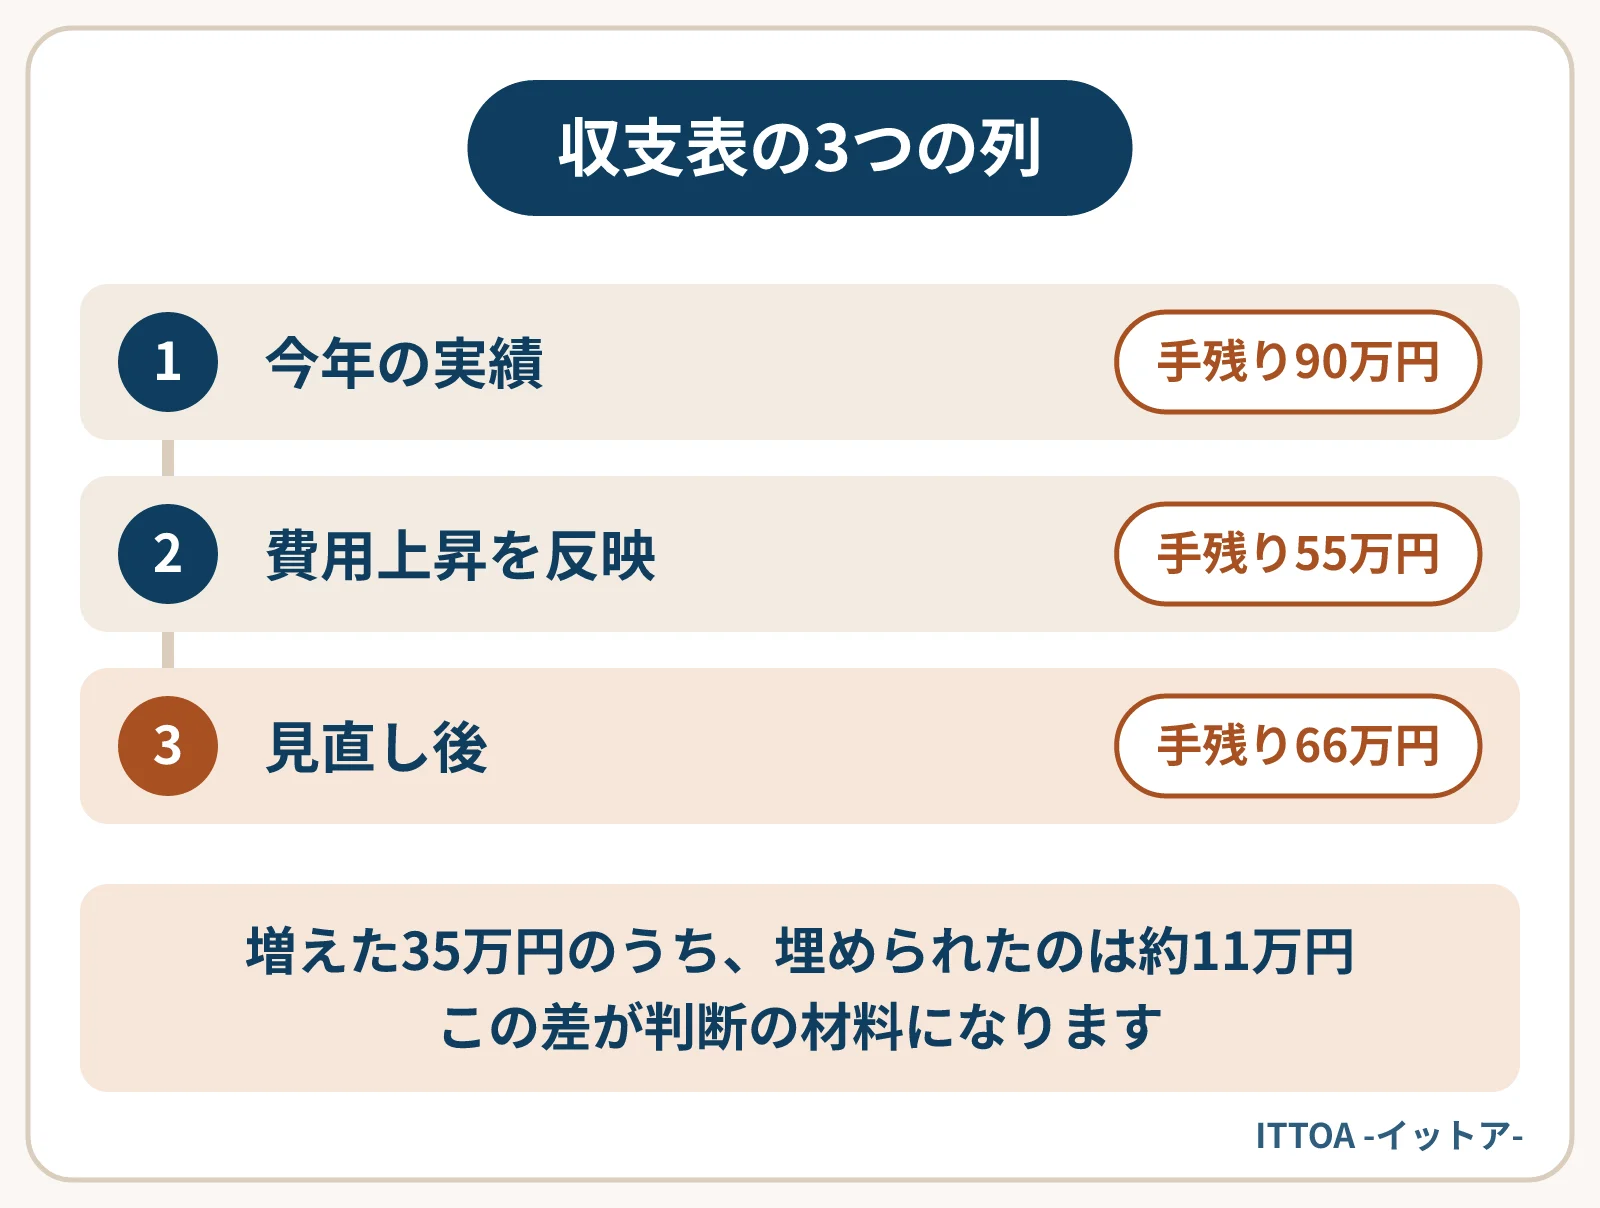
見直しの手順は、今の収支表の横に3つの列を足すだけです。1つ目は今年の実績、2つ目は費用の上昇を反映した見込み、3つ目は家賃の見直しや経費の削減を行った後の見込みです。1年分の収支表の作り方は、手残りを1枚の表にする記事で紹介しています。
例えば、試算の前提を「年間家賃600万円のアパート。1年で返済の利息が20万円、保険料が5万円増え、修繕の備えを10万円多く見込む。家賃は全体で1%上げられた」とします。
| 項目 | 今年の実績 | 費用上昇を反映 | 見直し後 |
|---|---|---|---|
| 家賃収入 | 600万円 | 600万円 | 606万円 |
| 経費(保険・修繕の備えを含む) | 150万円 | 165万円 | 160万円 |
| 返済(元金と利息) | 360万円 | 380万円 | 380万円 |
| 手残り | 90万円 | 55万円 | 66万円 |
見直し後の列では、管理や清掃の契約を見直して経費を5万円下げたと仮定しています。それでも手残りは今年より24万円少なく、家賃の見直しと経費の削減で埋められたのは、増えた35万円のうち約11万円です。この「埋められない差」が、判断の材料になります。
埋められない差が出たら、それが一時的なものか、続くものかを考えます。返済の利息は金利が下がらない限り続き、建物の修繕費は築年数とともに増えていくのが一般的です。差が今後広がる見込みなら、早めに選択肢を比べておく意味があります。
見直せる経費と見直しにくい経費の具体的な分け方は、管理委託料・保険料の見直しの記事で詳しく触れています。
一時的に手残りは増えますが、雨漏りや設備の故障が広がると、後でより大きな費用がかかることがあります。空室が増える原因にもなるため、先送りする場合も、どの修繕をいつまで延ばせるかを決めておくことが大切です。
補償を外すと、災害のときに自分で負担する金額が大きくなります。物件の立地や建物の状態によって必要な補償は違うため、保険の代理店に相談しながら判断するのが安心です。
費用の上昇を反映した収支表ができたら、売った場合の数字と並べてみてください。ITTOAは地方の収益物件を自社で買い取っており、今の状態のままの価格を無料で査定します。修繕を控えた物件や老朽化した物件も対象です。
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。