
入居率と金利、収益物件の買主はどちらを厳しく見て価格を決めるのか
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
旧耐震・築古の物件は、融資の期間の短さで返済がもともと重く、金利が上がると融資を使う買主の収支がさらに厳しくなります。買主は現金の割合が高い層に絞られやすいため、融資の審査を前提にしない買主にも早めに当たることが、売却の見通しを立てる近道です。
旧耐震(現在の耐震基準より前の基準で建てられた建物)や築古の物件は、融資を受けられても返済の期間が短くなりやすいものです。期間が短いと、毎年の返済額はもともと重くなります。
そこに金利の上昇が重なると、融資を使う買主は返済後の手残りがほとんど残らず、審査を通りにくくなります。結果として、買主は現金の割合が高い層に絞られやすくなると言えます。
金融機関は、融資の審査で物件の収支と、担保としての価値を見ます。住宅金融支援機構の調査(2025年度)でも、アパートローンの審査で重視する点として「物件の収支バランス」が最も多く挙げられました。
旧耐震や築古の物件では、次の点が審査で不利に働くことがあります。
もちろん、すべての築古物件に融資が付かないわけではありません。物件の収支や立地、買主の資力によって結果は変わります。旧耐震の物件そのものの評価の考え方は旧耐震の収益物件は、どう評価されるのかで詳しく触れています。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、今後も情勢に応じて引き上げていく方針を示しています(2026年9月時点)。借入の金利が上がると、返済期間の短い借入ほど手残りへの影響が表に出やすくなります。
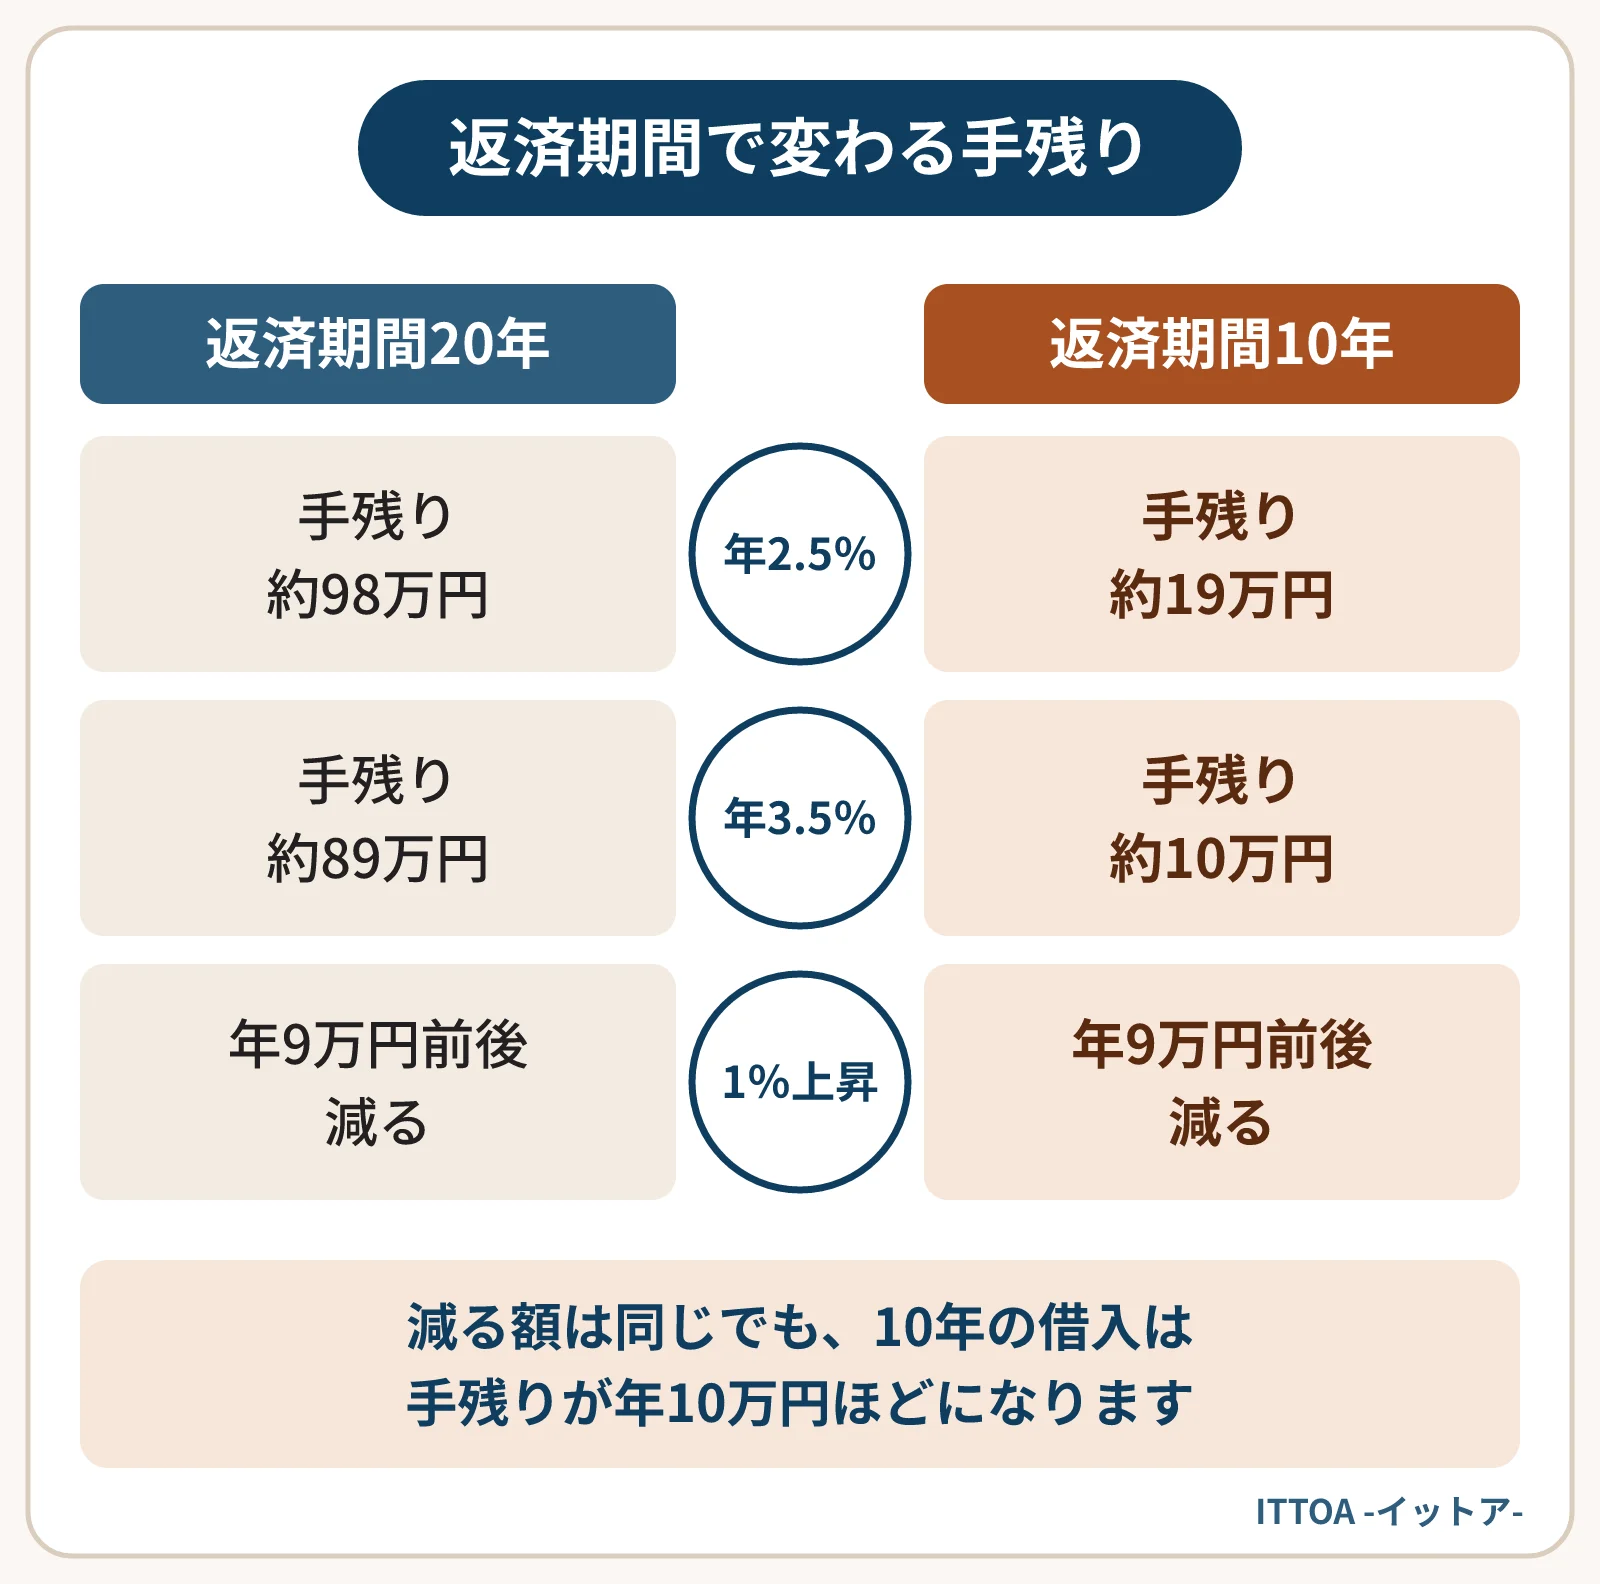
例えば、年間の純収益(家賃収入から経費を引いた残り)が200万円の物件を、1,600万円の借入で買う場合を考えます。試算の前提は元利均等返済で、返済期間20年は築年数の浅い物件、10年は旧耐震で期間が短くなった場合を想定しています。
| 返済期間と金利 | 年間の返済 | 返済後の手残り |
|---|---|---|
| 20年・年2.5% | 約102万円 | 約98万円 |
| 20年・年3.5% | 約111万円 | 約89万円 |
| 10年・年2.5% | 約181万円 | 約19万円 |
| 10年・年3.5% | 約190万円 | 約10万円 |
金利が1%上がったときに減る手残りは、どちらも年9万円前後です。しかし20年の借入では手残りが十分に残るのに対し、10年の借入では手残りが年10万円ほどしか残りません。空室が1戸出るだけで赤字になりかねず、金融機関も買主も慎重になるでしょう。
返済期間が短い物件ほど金利の影響を受けやすい点は、地方の築古アパートは、金利上昇の影響を受けやすいのかでも別の角度から触れています。
融資を使う買主が審査を通りにくくなると、売主の側では次のようなことが起きやすくなります。
こうした物件では、現金の割合が高い法人や買取業者が、現実的な買主の中心になります。融資の審査を前提にしないため、価格の根拠が物件の収益と再生の費用にしぼられ、話が止まりにくいのが特徴です。
金利が上がる局面では、この差がさらに開きやすくなります。融資を使う買主が出せる価格は下がる方向に動く一方、現金の買主の価格の考え方は、金利の影響を比較的受けにくいためです。旧耐震・築古の物件では、両者の提示額が思ったより近くなることも少なくありません。
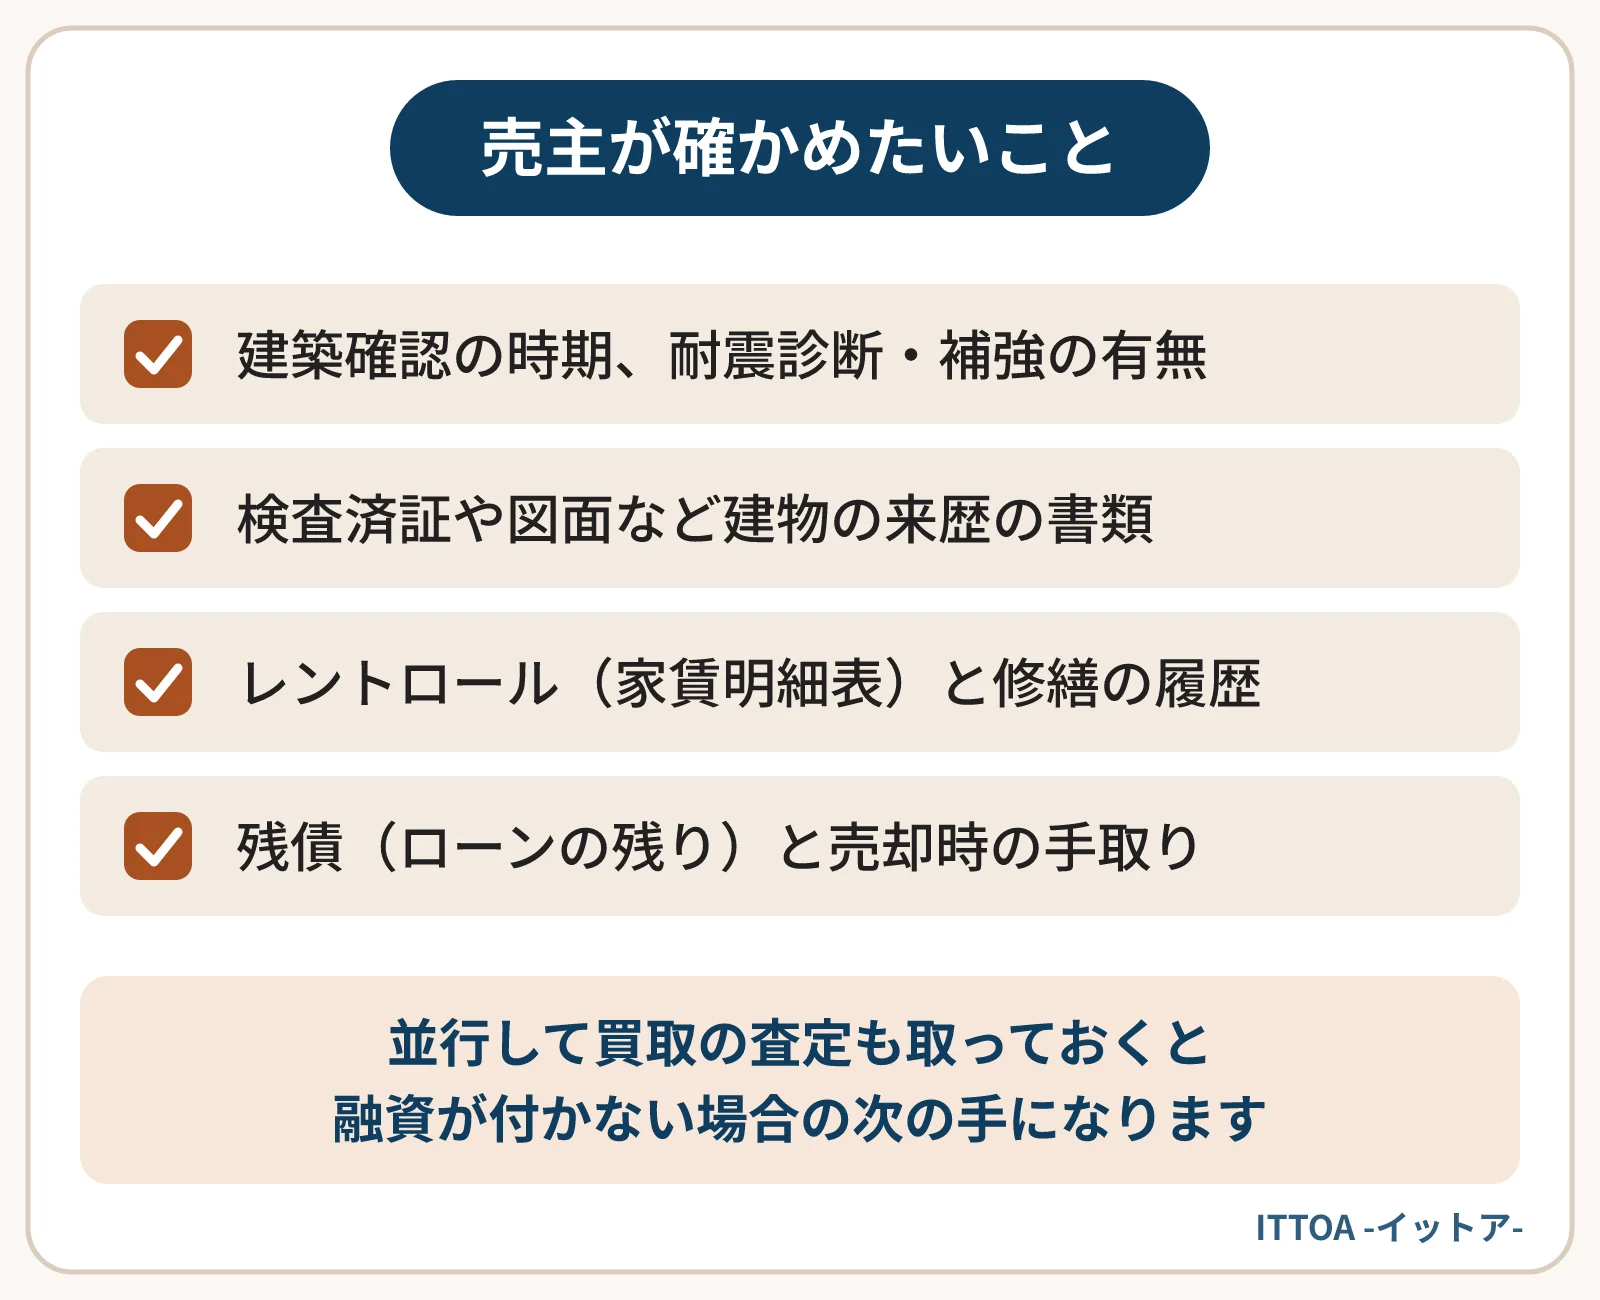
仲介で個人の買主を探すなら、融資の見通しを早めに確かめてもらうことが大切です。並行して買取の査定も取っておくと、融資が付かなかった場合の次の手を用意できます。
付きやすくなる場合もありますが、補強の費用が価格にそのまま戻るとは限りません。補強にかかる費用と期間、売却の時期を並べて判断するのが現実的です。
金利の先行きは断定できません。待つ間の空室や修繕の負担と、ご自身の返済の余力で考えるほうが確実でしょう。
融資を使う買主より高い利回りを求めることが多いため、価格は控えめに出る傾向があります。一方で、契約が白紙に戻る心配が小さく、待つ間の負担も抑えられます。価格だけでなく、手取りと時期をあわせて比べるのがよいでしょう。
ITTOAは、旧耐震や再建築不可を含む訳あり物件も自社で買い取っています。融資の審査を待つ必要がないため、価格と時期の見通しを立てやすいのが特徴です。査定は無料です。詳しくは旧耐震・再建築不可の物件のページをご覧ください。
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。