借入で買った戸建賃貸を、金利上昇期に持ち続けるか売るかの判断
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
売却に時間がかかる間の損得は、毎月の家賃収入から保有コストを引いた額と、その間の価格の変化で決まります。空室が多く毎月の収支が赤字の物件ほど、待つほど手元の資金が減るため、半年分のコストを先に計算してから売り方を選ぶのが安全です。
売却に時間がかかる間も、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。一方で、入居者がいれば家賃も入り続けます。
そのため、待つことが損か得かは物件によって違います。判断の目安になるのは、毎月の家賃収入から保有コストを引いた額と、売れるまでの間に価格がどう動くかの2つです。まずは月単位で数字を積み上げてみましょう。
保有コストとは、物件を持っているだけでかかる費用のことです。年に1回払うものも、12で割って月単位にそろえると比べやすくなります。
| 項目 | 内容 | 確認する書類 |
|---|---|---|
| ローンの利息 | 返済額のうち利息の部分。元金の部分は借入が減るので別に考える | 返済予定表 |
| 固定資産税・都市計画税 | 年額を12で割る | 納税通知書 |
| 管理委託料 | 家賃の一定割合や定額で、管理会社に払う費用 | 管理委託契約書、送金明細 |
| 火災保険・地震保険 | 年額や複数年分を月割りにする | 保険証券 |
| 共用部の電気・水道 | 廊下の照明、給水ポンプなど | 請求書 |
| 清掃・草刈り・除雪 | 定期的な外注費 | 請求書 |
| 小さな修繕・募集費 | 設備の故障対応、入居者募集の広告料など | 過去1年の支出 |
このほかに、目に見えない損失として空室損(空室がなければ入っていたはずの家賃)があります。現金が出ていくわけではありませんが、売却が長引いて空室が埋まらないと、その分だけ手元に入るお金が少なくなります。
手残りの表を1年分で作る方法は、手残り(キャッシュフロー)を1枚の表にする方法で紹介しています。この記事では、それを「売れるまでの月数」に当てはめて考えます。
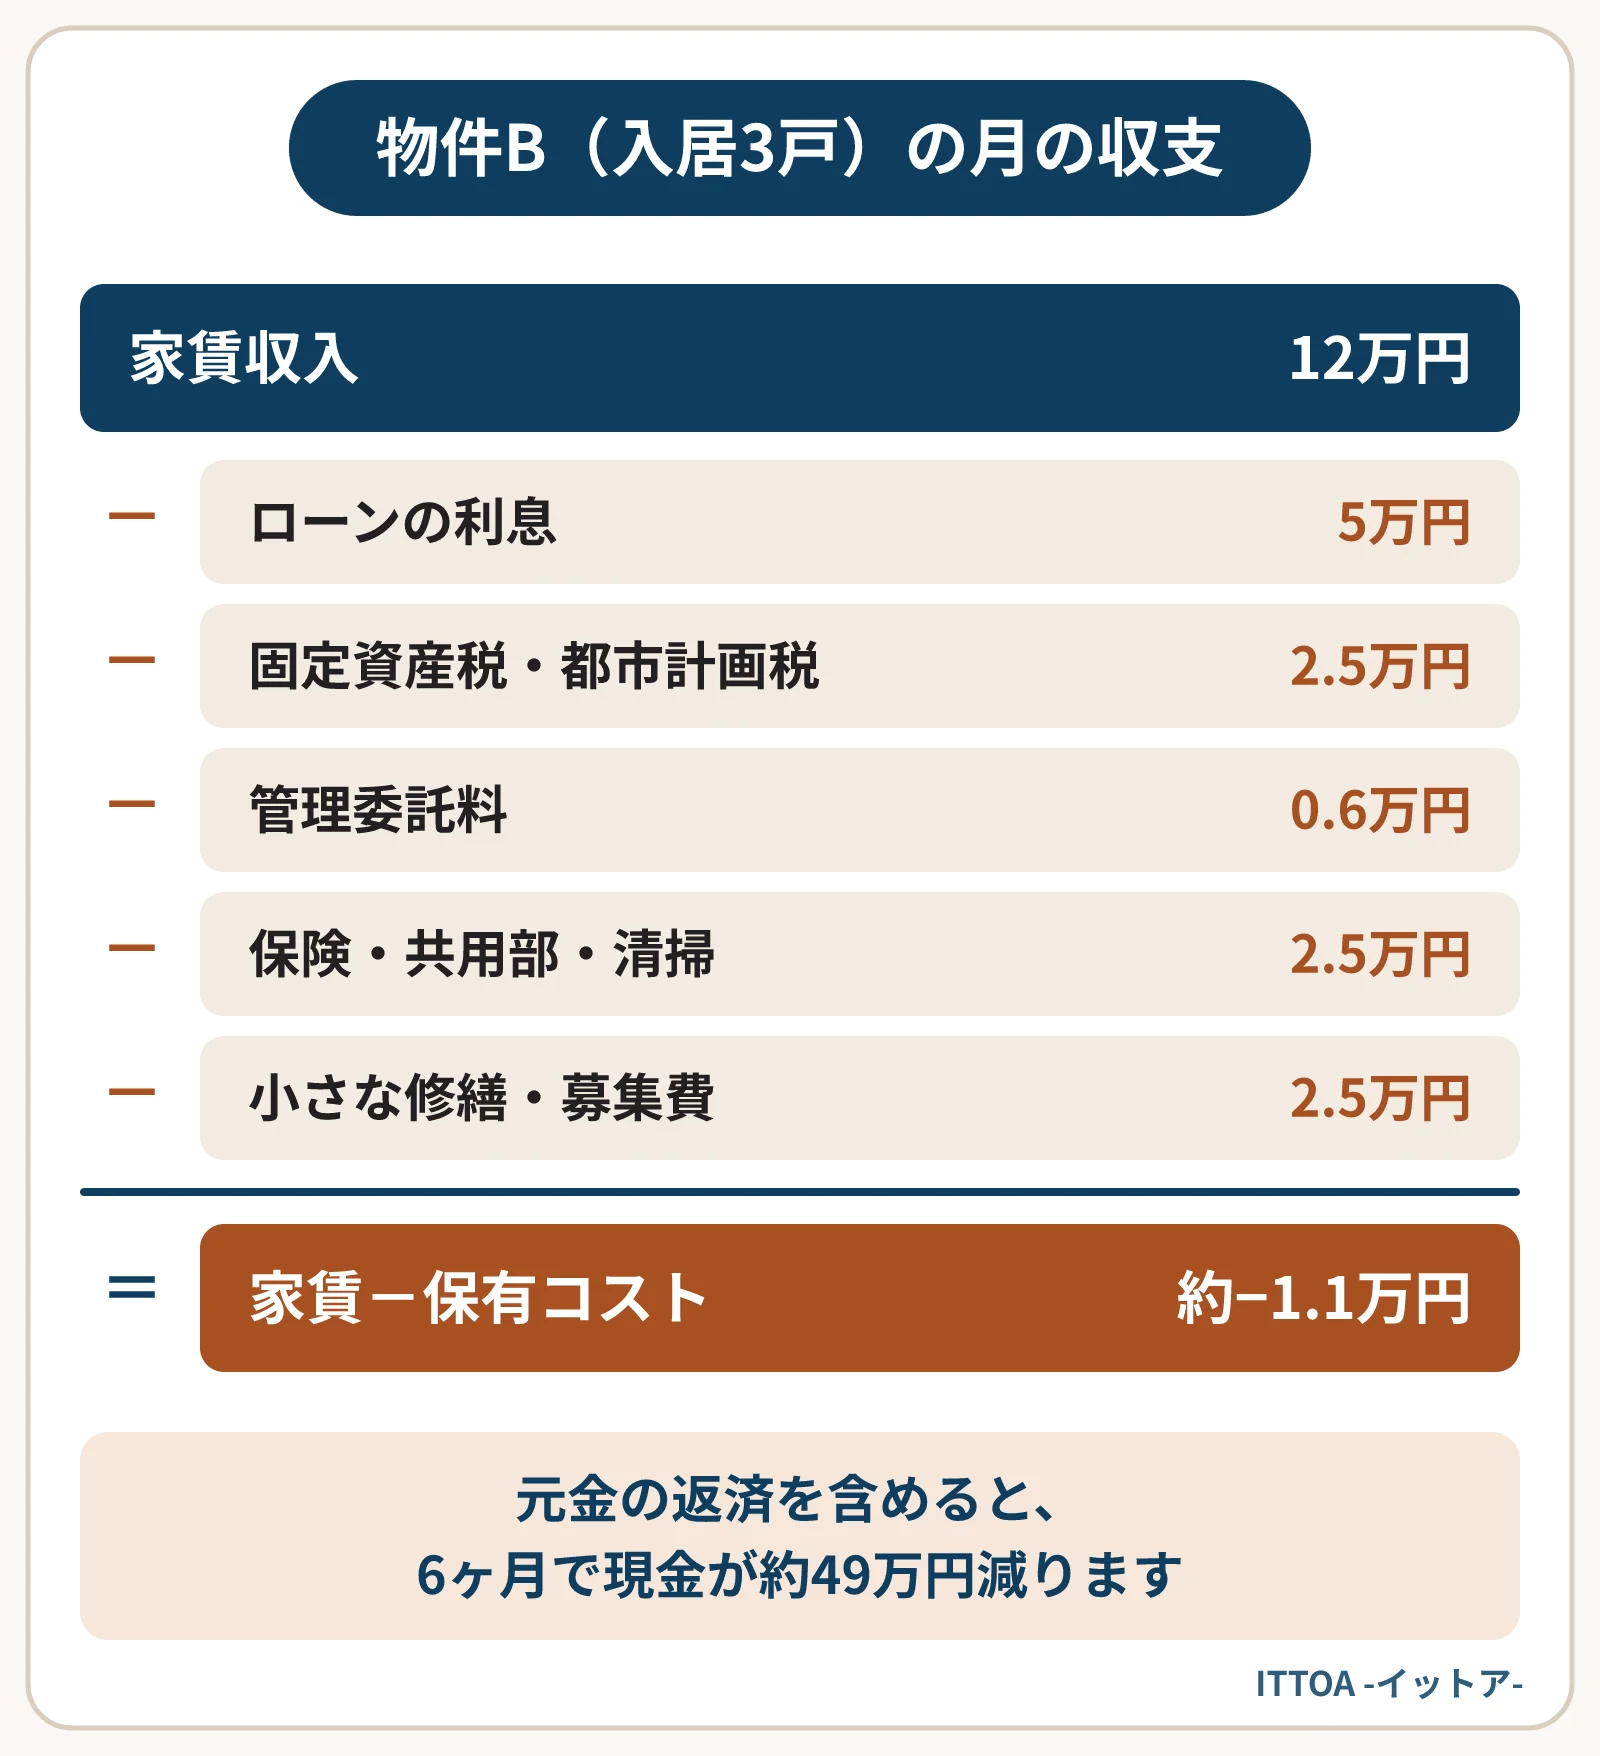
試算の前提は、10戸の木造アパートで家賃は1戸4万円、残債(ローンの残り)2,400万円、金利2.5%、毎月の元金の返済を7万円とします。入居が6戸の物件Aと、3戸の物件Bを比べます。数字はいずれも仮のものです。
| 項目(月額) | 物件A(入居6戸) | 物件B(入居3戸) |
|---|---|---|
| 家賃収入 | 24万円 | 12万円 |
| ローンの利息 | 5万円 | 5万円 |
| 固定資産税・都市計画税 | 2.5万円 | 2.5万円 |
| 管理委託料(家賃の5%) | 1.2万円 | 0.6万円 |
| 保険・共用部・清掃 | 2.5万円 | 2.5万円 |
| 小さな修繕・募集費 | 2.5万円 | 2.5万円 |
| 家賃−保有コスト | 約10.3万円 | 約−1.1万円 |
| 元金の返済を含めた現金の増減 | 約3.3万円 | 約−8.1万円 |
6ヶ月に直すと、物件Aは現金が約20万円増え、物件Bは約49万円減ります。物件Bのように毎月の収支が赤字の物件では、待つほど手元の資金が削られていくことが分かります。
物件Aでも、安心とは言い切れません。空室損は月16万円あり、半年で約96万円分の家賃を取り逃がしている計算です。売却を見込んで空室の募集を控えていると、この差はさらに大きくなります。
保有コスト以上に大きくなりやすいのが、売れない間の価格の変化です。売り出してから時間がたつと、次のようなことが起こり得ます。
例えば、3,000万円で売り出した物件を半年後に2,800万円へ下げると、価格の差だけで200万円です。物件Bなら、元金の返済を含めた半年分の現金の減少と合わせて、約250万円の差になります。もちろん、待ったことで高く売れる場合もあるため、あくまで考え方の例です。
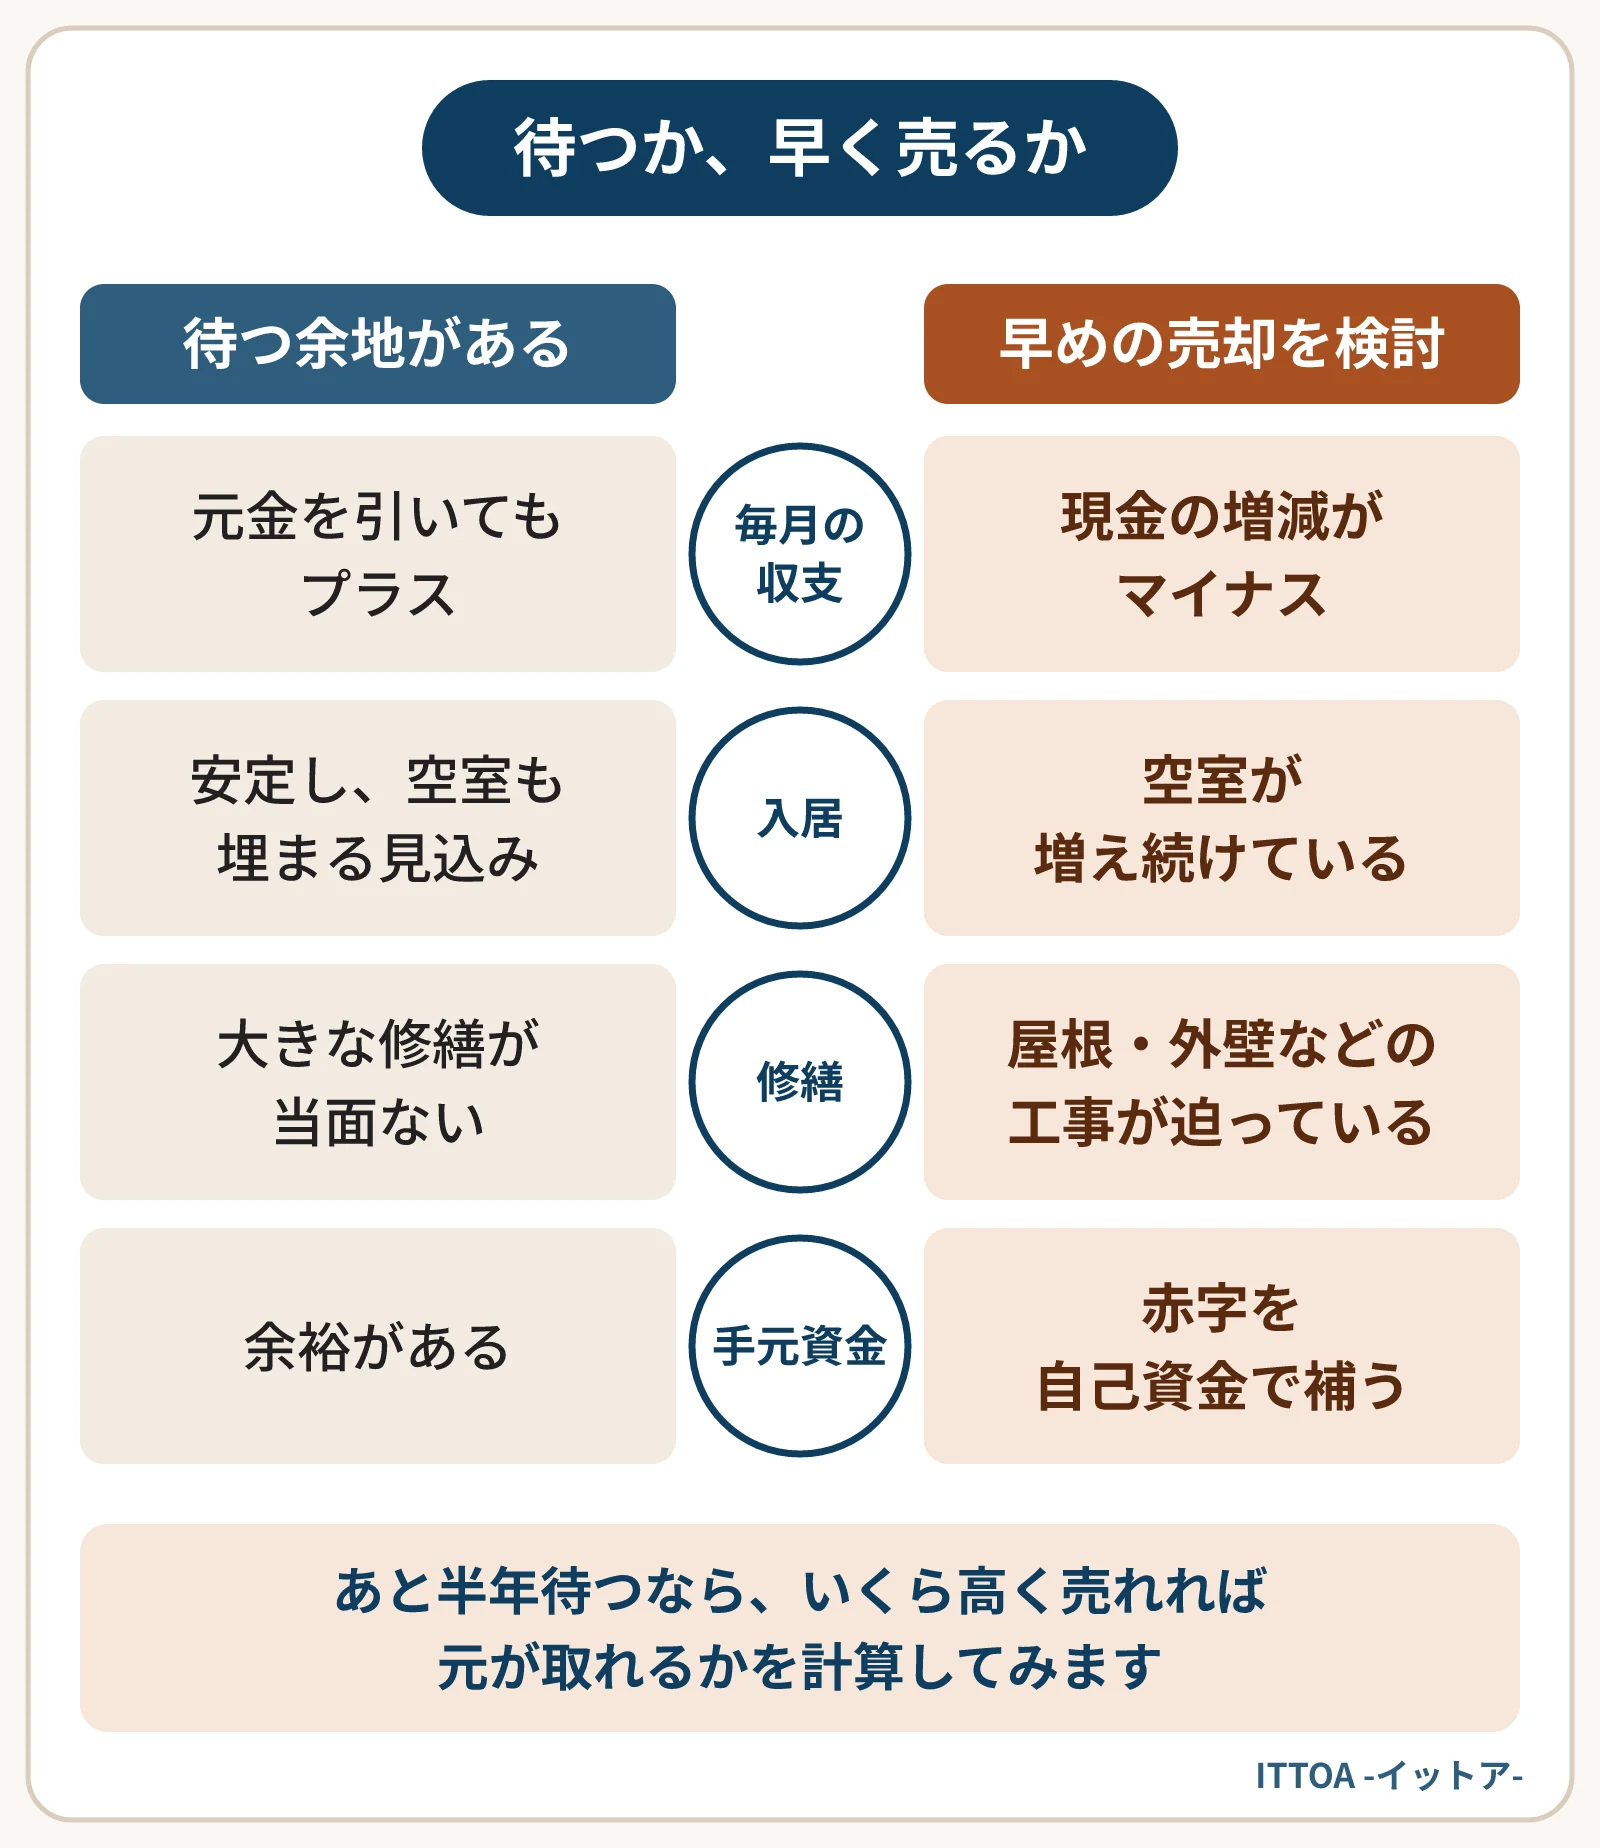
| 待つ余地がある | 早めの売却を考えたい |
|---|---|
| 家賃から保有コストと元金を引いてもプラス | 毎月の現金の増減がマイナス |
| 入居が安定し、空室も埋まる見込みがある | 空室が増え続けている |
| 大きな修繕が当面ない | 屋根・外壁・給排水の工事が迫っている |
| 手元資金に余裕がある | 赤字を自己資金で補っている |
判断に迷うときは、「あと半年待った場合に、いくら高く売れれば元が取れるか」を計算してみてください。物件Bなら約50万円以上、値下げの可能性まで考えるとそれ以上の上乗せが必要になります。
右の列に当てはまる物件では、時間をかけて高値を狙うより、確実に売れる方法を選んだほうが、最終的に手元に残る額が多くなることもあります。仲介で売れずに困っている場合の考え方は仲介で売れない物件のページでも紹介しています。
元金の返済は借入を減らすため、費用ではありません。ただし、手元の現金は減るため、資金繰りを考えるときは入れて計算するのが現実的です。この記事の試算でも、2つを分けて示しました。
固定資産税は1月1日時点の所有者に課税されます。売買では引き渡し日を境に日割りで精算する取り決めが一般的ですが、扱いは契約で決めます。税金の詳しい扱いは税理士に確認してください。
売却にかける期間は、仲介と買取で大きく変わります。半年分の保有コストと価格の変化を見積もり、その差と価格の違いを並べると、どちらの売り方が合うかが見えてきます。
ITTOAは地方の収益物件を自社で買い取っており、買主を探す期間がありません。査定は無料で、仲介で売り出し中の物件のご相談も承ります。
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
続きを読む
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。