築浅のアパートでも、金利上昇で売却を考えたほうがよい場合
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
続きを読む
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
借入のある戸建賃貸は、金利上昇による手残りの減少と、空室で収入がゼロになるリスクを合わせて判断します。空室になっても返済を続けられる手元資金があるか、売却見込み額が残債を上回るかの2点を確かめ、余裕が小さいなら退去のタイミングも含めて売却を比べる価値があります。
借入で買った戸建賃貸を金利上昇期にどう判断するかは、「返済が増えても手残りがプラスか」と「空室になっても返済を続けられるか」の2つで考えます。アパートと違って1戸しかないため、入居者が退去した月から家賃収入はゼロになり、返済はすべて手元資金から出ていくからです。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げました。今後も経済・物価の情勢に応じて引き上げていく方針を示しています(2026年9月時点)。変動金利で借りている場合は、金利が上がった場合の数字を先に出しておくと判断しやすくなります。
10戸のアパートで1戸が空いても、家賃収入の9割は残ります。戸建賃貸では、1戸の空室がそのまま収入の全額を失うことを意味します。
しかも、空室の期間は家賃が入らないだけでは済みません。退去後の原状回復や、次の入居者を探すための広告の費用もかかります。戸建は入居期間が長くなりやすい一方、一度空くと、家族向けの需要が動く時期まで決まりにくいケースも少なくありません。
金利上昇は、この弱点を大きくします。平常時の手残りが減るほど、空室の月に持ち出す金額をまかなう余力も小さくなるためです。
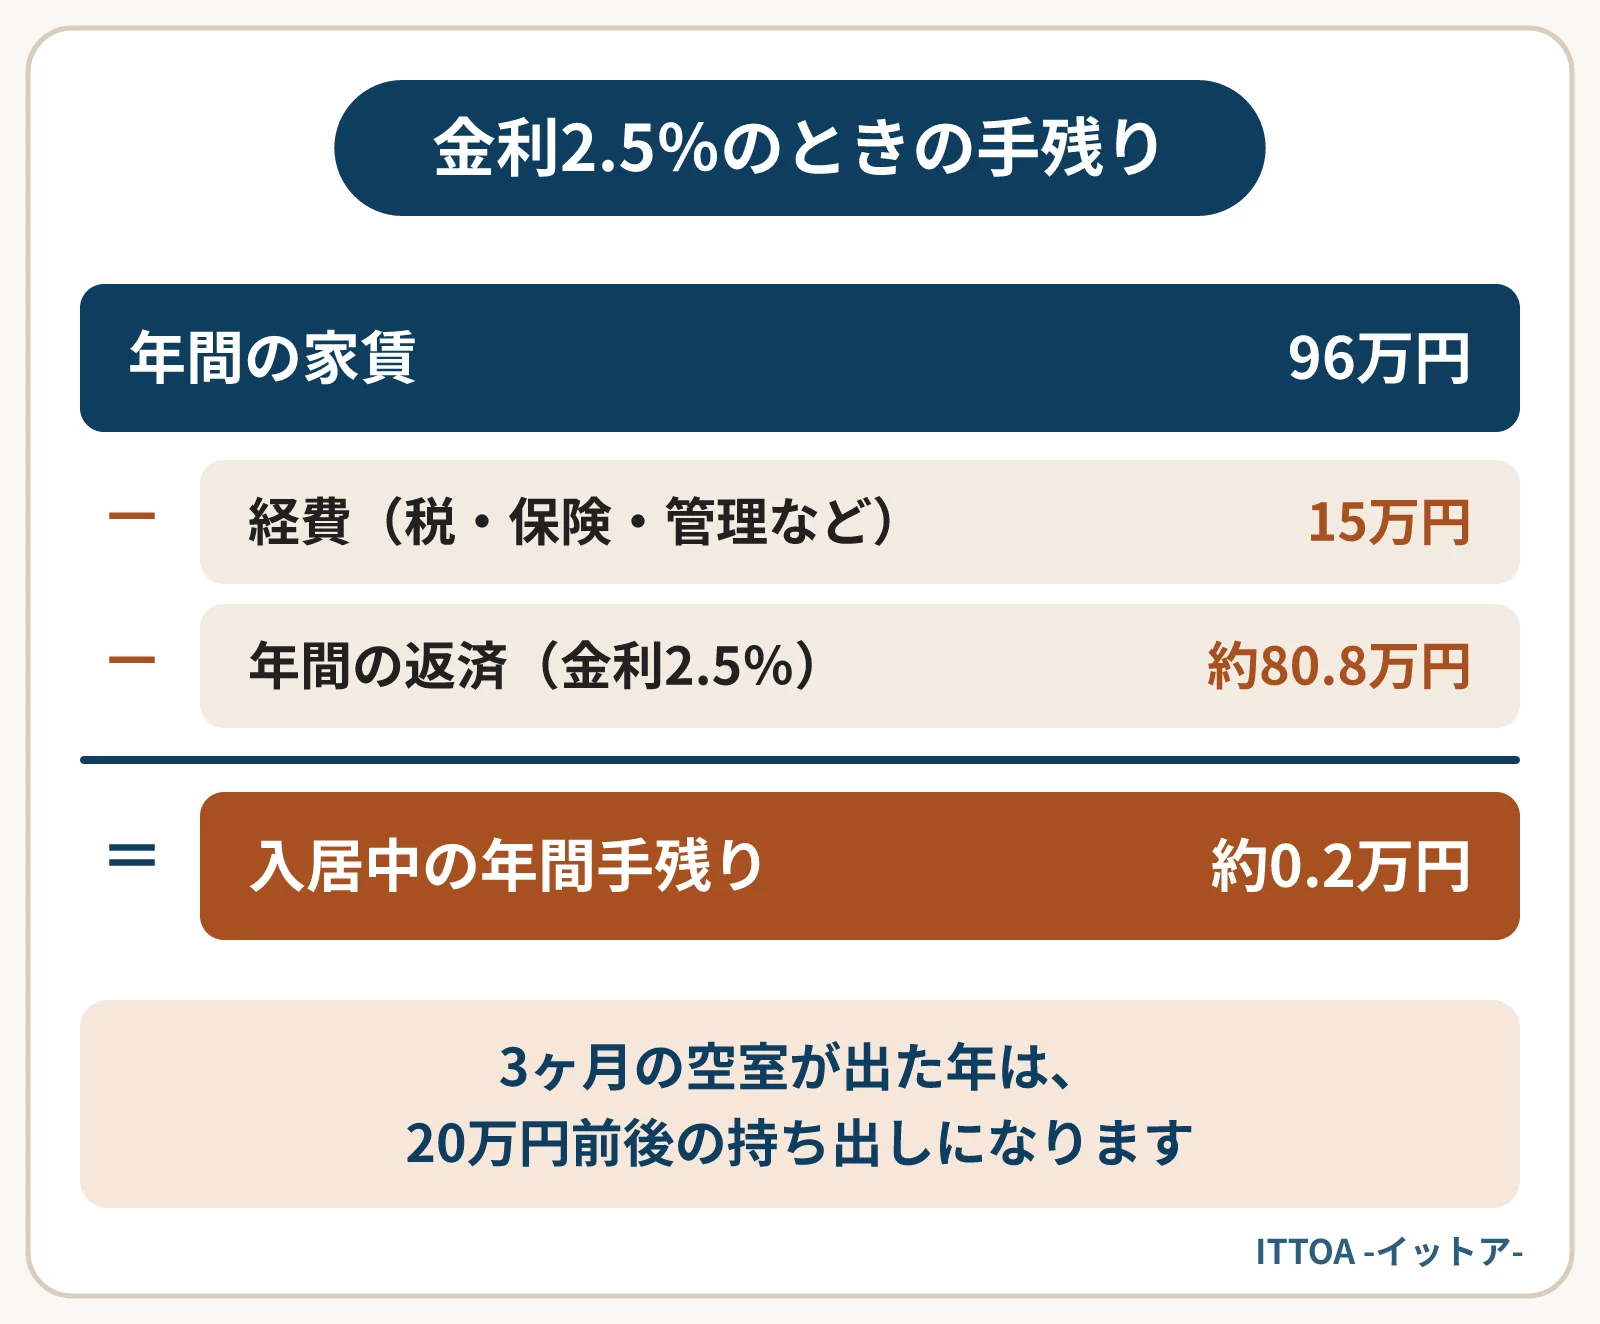
例えば、試算の前提を「借入1,500万円・残り25年・元利均等返済。家賃は月8万円(年96万円)、固定資産税や保険、管理などの経費は年15万円。金利が上がった場合は、残りの期間で返済額を計算し直す」とします。
| 金利 | 年間の返済 | 入居中の年間手残り | 3ヶ月空室になった年の手残り |
|---|---|---|---|
| 1.5% | 約72.0万円 | 約9.0万円 | 約−15.0万円 |
| 2.0% | 約76.3万円 | 約4.7万円 | 約−19.3万円 |
| 2.5% | 約80.8万円 | 約0.2万円 | 約−23.8万円 |
この前提では、金利が1%上がると、入居中でも手残りはほぼなくなります。3ヶ月の空室が出た年は、原状回復の費用を入れなくても20万円前後の持ち出しです。返済額そのものの増え方は、金利が1%上がった場合の試算の記事で詳しく確かめられます。
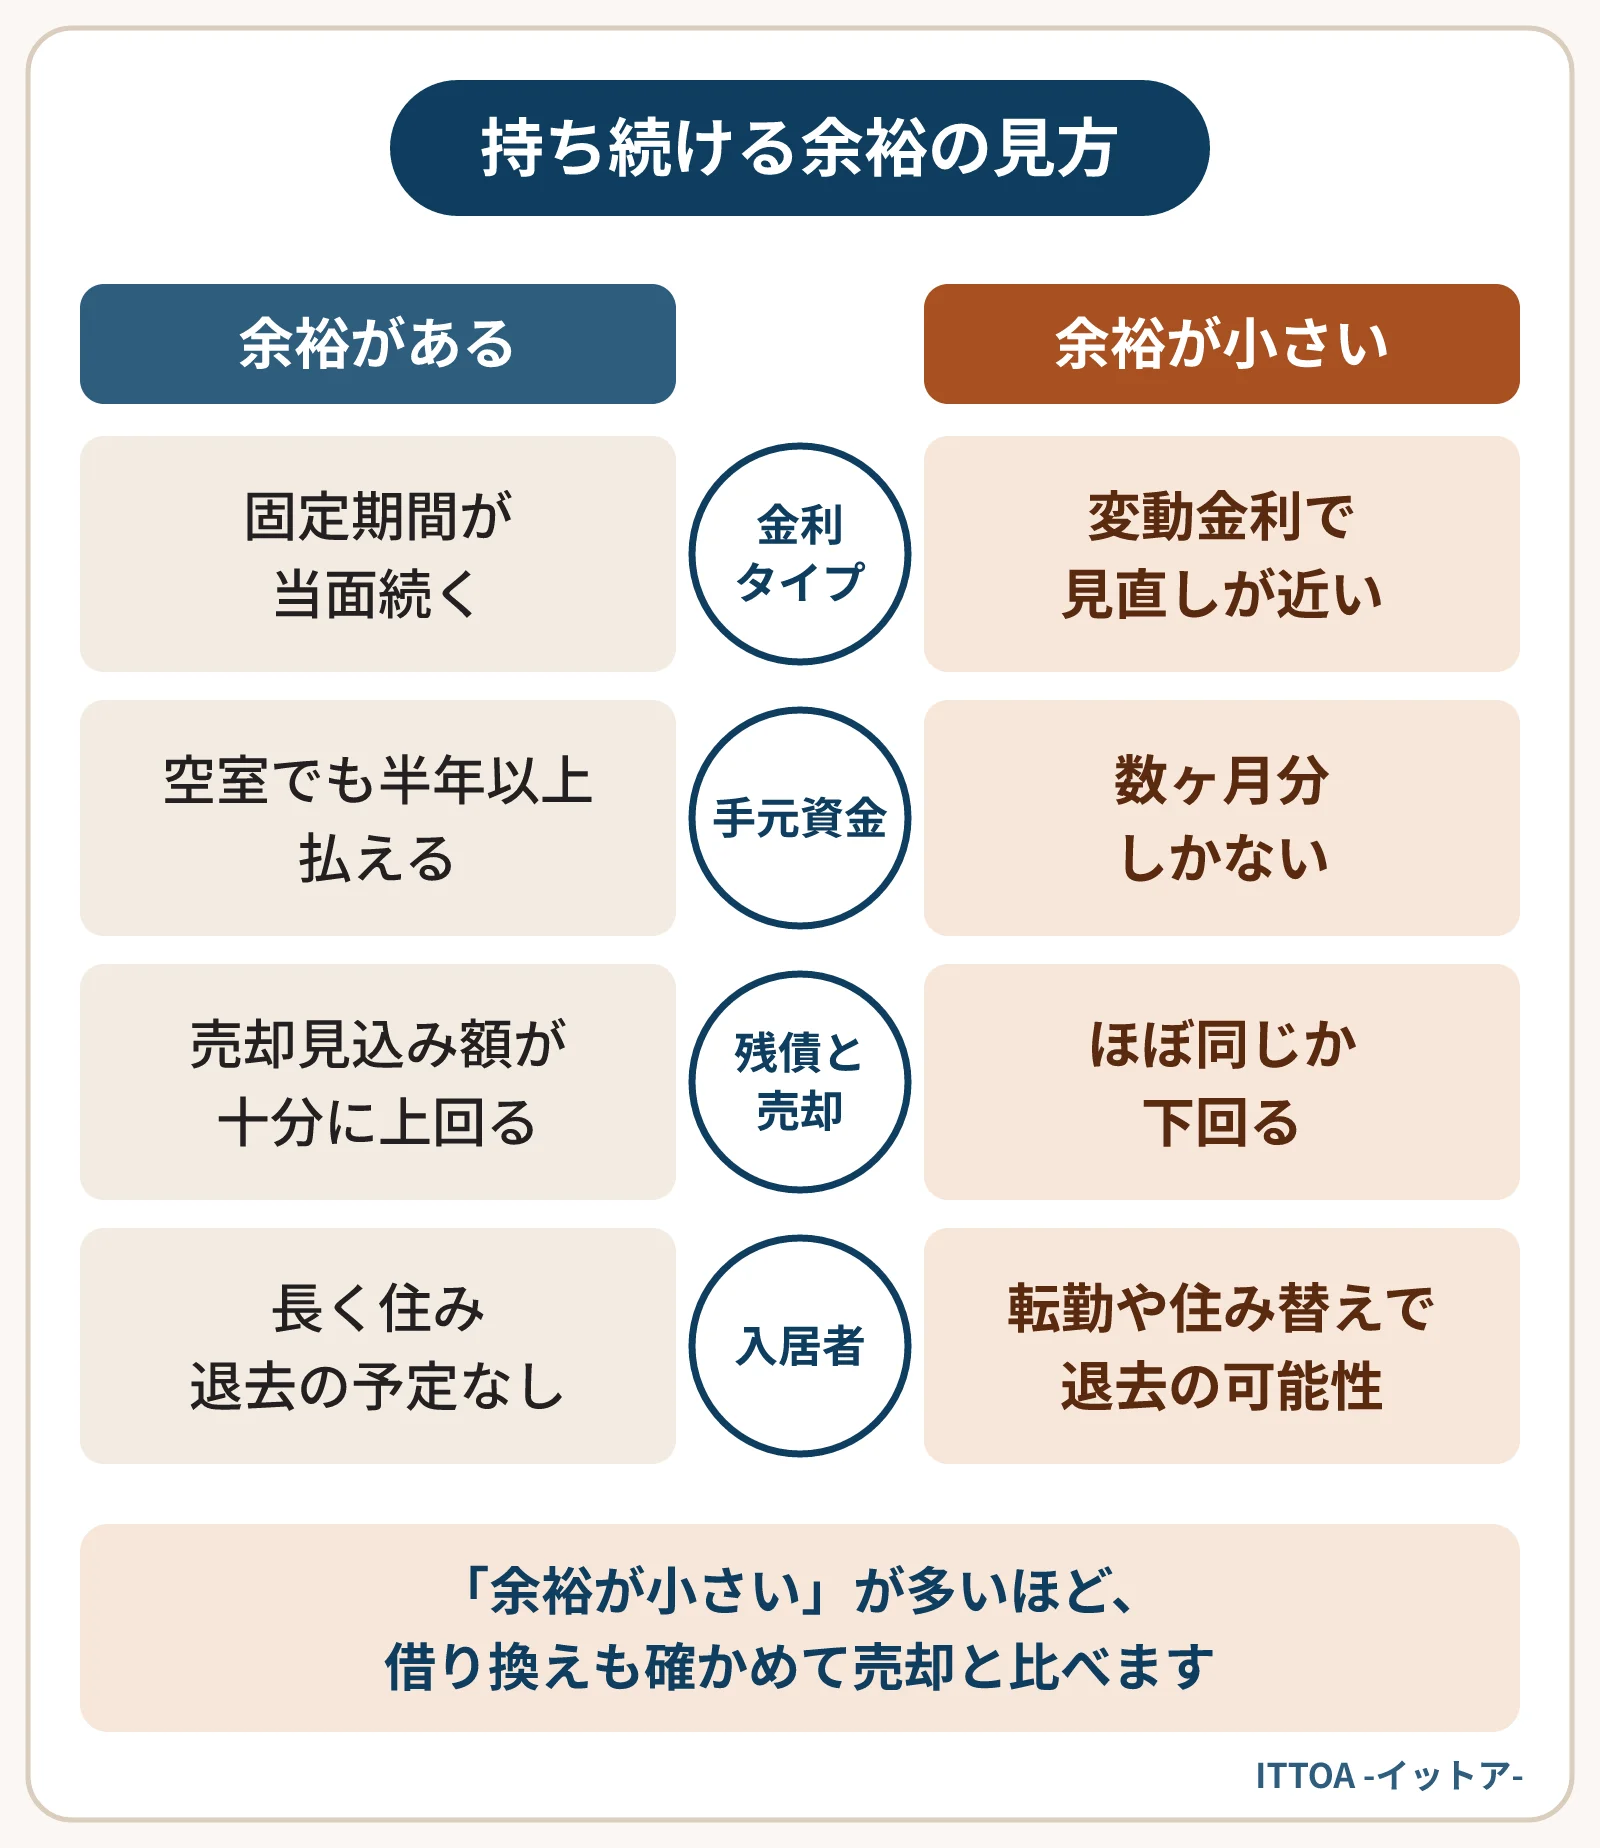
数字を出したら、次の5つを表にして並べます。どれか一つではなく、組み合わせで余裕の大きさを見るのがポイントです。
| 項目 | 余裕がある | 余裕が小さい |
|---|---|---|
| 金利タイプ | 固定期間が当面続く | 変動金利で、次の見直しが近い |
| 手元資金 | 空室でも半年以上、返済と経費を払える | 数ヶ月分しかない |
| 残債と売却見込み額 | 売却見込み額が残債を十分に上回る | ほぼ同じか、下回る |
| 入居者の状況 | 長く住んでいて、退去の予定を聞いていない | 転勤や住み替えで退去の可能性がある |
| 建物の修繕 | 外壁や屋根、給湯器などの更新が済んでいる | 近いうちにまとまった修繕が必要 |
とくに手元資金と入居者の状況の組み合わせは重要です。退去の可能性がある入居者で、手元資金が数ヶ月分しかない場合、空室と原状回復が重なった時点で資金繰りが一気に苦しくなります。
「余裕が小さい」に当てはまる項目が多いほど、持ち続けるための条件は厳しくなります。借り換えで条件が良くなるかも確かめたうえで、売却と比べるとよいでしょう。
戸建賃貸の売却では、入居者がいるかどうかで買主の層が変わります。入居中なら家賃収入を目的とする投資家が、空いていれば自分で住む人も買主の候補になります。自分で住む人は利回りではなく住まいとして価格を考えるため、条件によっては空いているほうが高く売れることがあります。入居中と空室での評価の違いは戸建賃貸の評価の記事で紹介しています。
ただし、売却のために入居者に退去を求めることは簡単ではなく、話し合いの費用と時間もかかります。現実的なのは、次のように考えることです。
すぐに決める必要はありませんが、次の入居者を決める前に一度比べるのがおすすめです。新しく入居が決まると、また入居中の物件として売ることになり、買主の層が変わります。
返済額が読みやすくなる利点はありますが、切り替えた時点の固定金利が今の変動金利より高いことが多く、手残りはその分減ります。空室で収入がゼロになるリスクは金利タイプでは変わりません。数年以内に売る可能性がある場合の考え方は、固定金利への切り替えの記事で紹介しています。
差額を手元資金で補えるかを先に確かめます。補えない場合は、早めに金融機関に相談することが大切です。取れる手は、返済が滞る前のほうが多く残っています。
ITTOAは、入居中の戸建賃貸も、空室になった戸建も自社で買い取っています。入居中のまま売った場合の価格を無料で査定しますので、持ち続けた場合の手残りと並べる材料としてご利用ください。遠方の物件でも、電話とオンラインで相談を進められます。
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
続きを読む
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
続きを読む
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。