
返済が苦しいときに、物件の売却を決める前にやってはいけない4つのこと
返済が苦しいときに避けたいのは、金利の高い借入で穴を埋める、場当たりで大規模な修繕をする、滞納したまま連絡しない、情報を出さずに相談する、の4つです。それぞれが選択肢を狭め、売却するにしても条件を悪くしやすい理由と、代わりに進めたい手順を示します。
続きを読む
アパートローンを変動金利から固定金利へ切り替えると、返済額が読みやすくなる一方で、切り替えの手数料や、固定期間中に売ったときの一括返済の手数料がかかります。数年以内に売る可能性がある場合の損得を、変動金利が動くケース別の試算で具体的に比べます。
数年以内に売る可能性が高いなら、固定金利への切り替えは費用に見合わないことが多いと言えます。切り替えを考える価値があるのは、長く持つ予定で、返済額が増えると収支が持たない場合です。先に一括返済の手数料と保有予定期間を確かめてください。
数年以内に売る可能性が高いなら、固定金利への切り替えは費用に見合わないことが多いと言えます。固定金利は変動金利より高めに設定されるのが一般的で、切り替えの手数料もかかるからです。さらに、固定期間の途中で売ると、一括返済の手数料が重くなる契約もあります。
一方で、長く持つ予定があり、返済額が増えると収支が回らなくなる物件では、切り替えが「保険」として働く場面もあります。大事なのは、どのくらいの期間持つつもりかを先に決めることです。
切り替えを考える方が増えているのは、変動金利の見直しが続いているためでしょう。主要行の短期プライムレート(変動金利の基準になりやすい金利)の最頻値は、2026年8月3日に2.375%へ上がりました。
ただし、固定金利の目安になる長期の金利も上がっています。財務省の国債金利情報では、10年国債の金利が2026年9月2日に3.006%と、3%を上回りました。みずほ銀行の長期プライムレートも、2024年1月10日の1.40%から2026年8月12日には3.25%になっています(いずれも2026年9月時点)。
つまり、「固定にすれば低い金利で安心」という状況ではありません。切り替えた時点の固定金利が、今の変動金利よりかなり高くなる可能性を前提に考える必要があります。
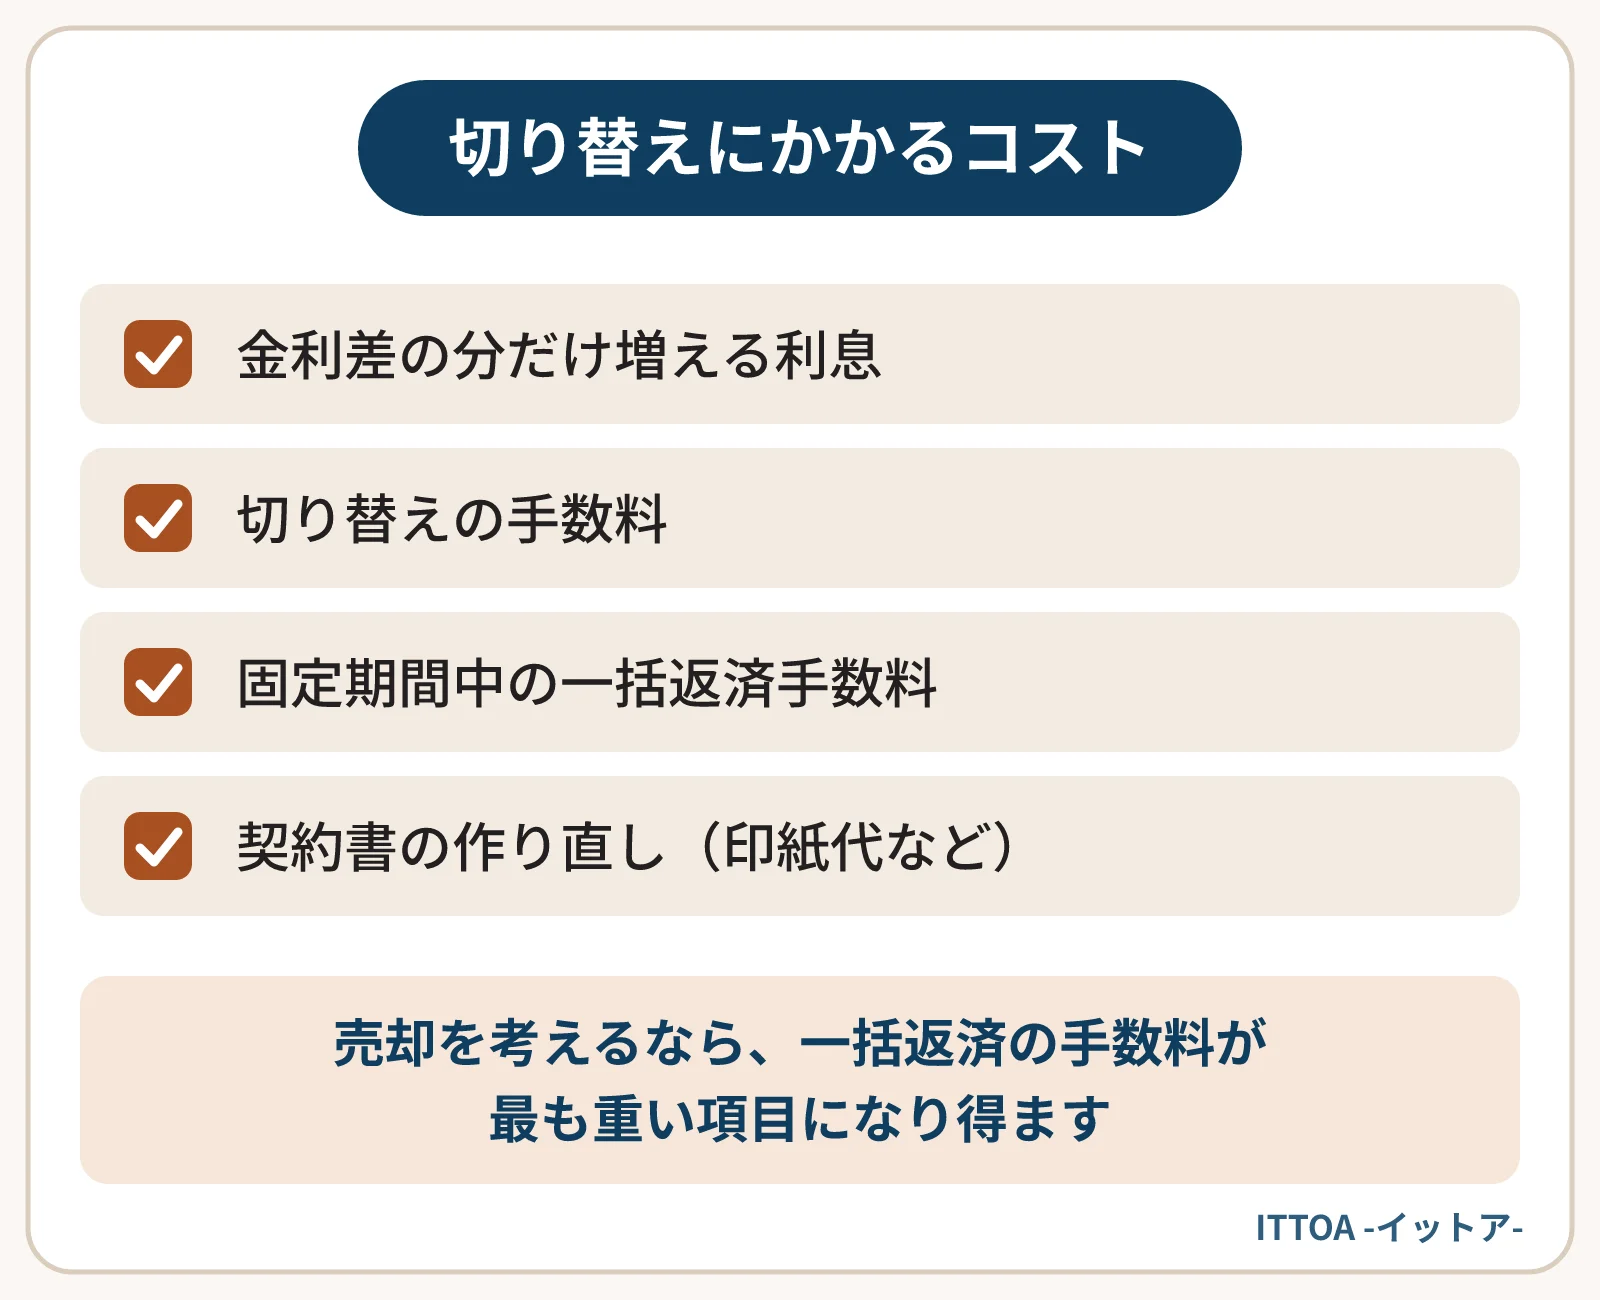
| コスト | 内容 | 確認先 |
|---|---|---|
| 金利差 | 切り替え後の固定金利と、今の変動金利の差だけ利息が増える | 金融機関の提示金利 |
| 切り替えの手数料 | 金利の種類を変える事務手数料など | 金融機関の手数料表 |
| 固定期間中の一括返済手数料 | 期間の途中で完済すると、違約金に近い手数料がかかる契約がある | 金銭消費貸借契約書(ローンの契約書) |
| 契約書の作り直し | 変更契約の印紙代など | 金融機関 |
とくに3つ目は、売却を考えるオーナーにとって最も重い項目になり得ます。固定金利の借入を途中で返すとき、金融機関は予定していた利息を受け取れなくなるため、その分を手数料として求める仕組みがあるからです。詳しくは繰上返済・一括返済の手数料の記事で紹介しています。
試算の前提は、残債(ローンの残り)5,000万円、今の変動金利を仮に2.5%、切り替え後の固定金利を仮に3.5%とします。3年後に売却して完済する想定で、元金の減りは考えない概算です。実際の金利ではなく、考え方を示すための数字です。
| 変動金利のその後 | 変動のままの利息の増加 | 固定にした場合の利息の増加 | 差 |
|---|---|---|---|
| 3年間変わらない | 0円 | 約150万円 | 固定が約150万円不利 |
| 1年後に0.5%上がる | 約50万円 | 約150万円 | 固定が約100万円不利 |
| 1年後に1.5%上がる | 約150万円 | 約150万円 | ほぼ同じ |
実際には元金が少しずつ減るため、利息の差はこの表より小さくなります。それでも、差の向きが変わるほどではありません。
変動金利が1年後に1.5%上がって、ようやく利息の増え方が並ぶ計算です。ここに切り替えの手数料と、売却時の一括返済手数料が加わるため、3年以内に売るなら固定のほうが不利になりやすいことが分かります。
もちろん、金利がどこまで上がるかは誰にも分かりません。先行きを当てるより、自分の収支がどの金利まで耐えられるかを計算するほうが実務的です。その方法は金利の先行きを当てようとせずに、売り時を決めるで紹介しています。
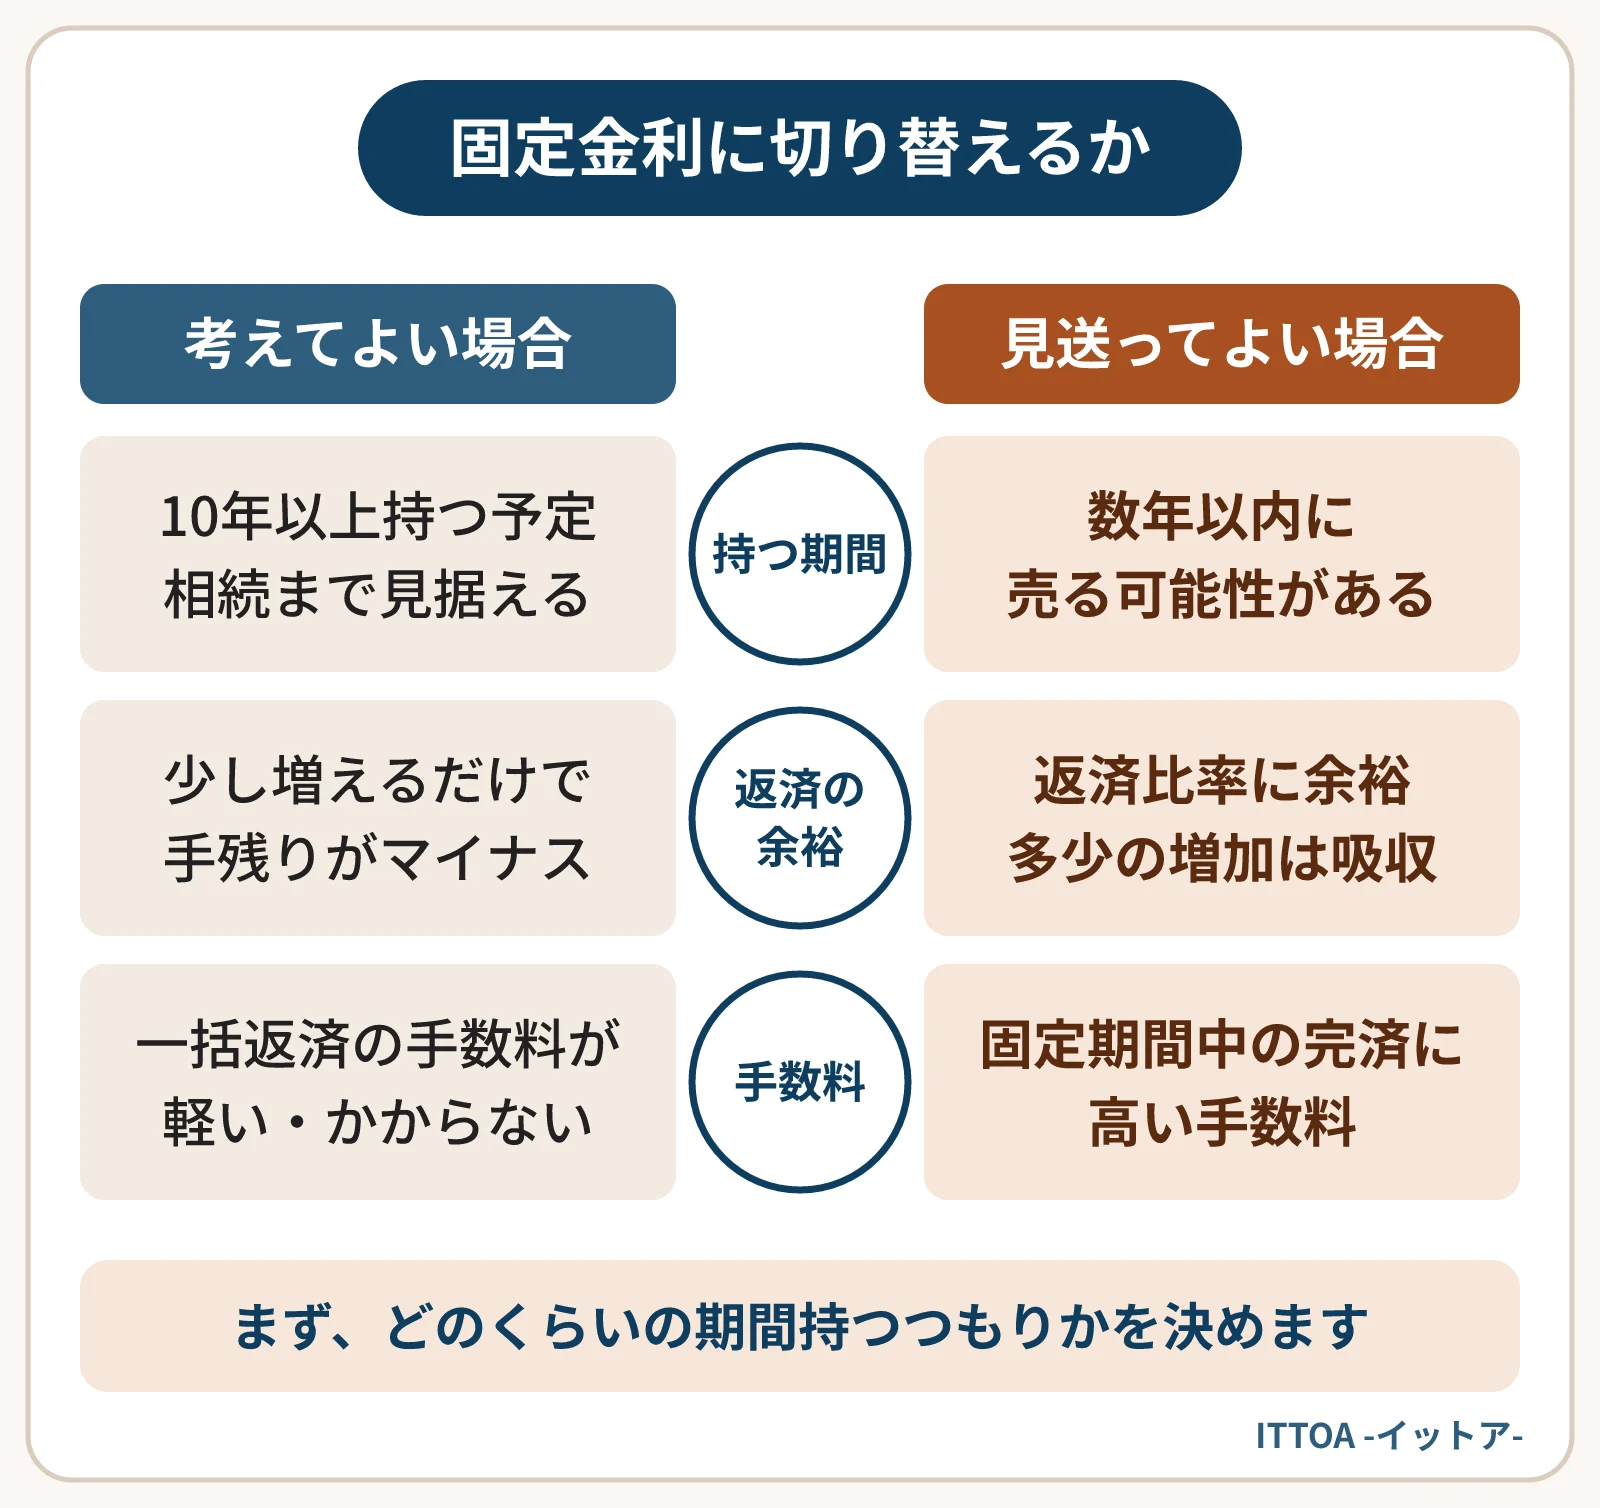
| 考えてよい場合 | 見送ってよい場合 |
|---|---|
| 10年以上持つ予定で、相続まで見据えている | 数年以内に売る可能性がある |
| 返済額が少し増えるだけで手残りがマイナスになる | 返済比率に余裕があり、多少の増加は吸収できる |
| 一括返済の手数料が軽い、またはかからない契約 | 固定期間中の完済に高い手数料がかかる契約 |
また、切り替えを考える前に、今の契約で金利がいつ見直され、返済額にいつ反映されるかも確かめておきましょう。反映までに時間差がある契約なら、売却の準備を進める時間を取れる場合もあります。
迷う場合は、今の変動金利のままで返済額がいくらまで増えると手残りがゼロになるかを、先に計算しておくとよいでしょう。その金利が遠い水準なら、急いで切り替える理由は小さくなります。
固定期間が終わったあとに売れば、手数料が軽くなる契約もあります。ただし、売りたい時期に合わせて期間を選べるとは限りません。売却の時期は、買主の都合や手続きで前後することも考えておきましょう。
売ること自体は所有者の判断です。ただ、借入が残っている物件を売るには、完済して担保を外す手続きが必要になります。相談の際に、将来売る可能性があることも伝えておくと、適した条件を提案してもらいやすくなります。
切り替えるかどうかは、「いつまで持つか」が決まると判断しやすくなります。売る可能性があるなら、今の価格の目安と残債を並べてから考えるのが近道です。
ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。金利の見直しをきっかけに、売却も選択肢に入れて考えたい方のご相談を承ります。
返済が苦しいときに避けたいのは、金利の高い借入で穴を埋める、場当たりで大規模な修繕をする、滞納したまま連絡しない、情報を出さずに相談する、の4つです。それぞれが選択肢を狭め、売却するにしても条件を悪くしやすい理由と、代わりに進めたい手順を示します。
続きを読む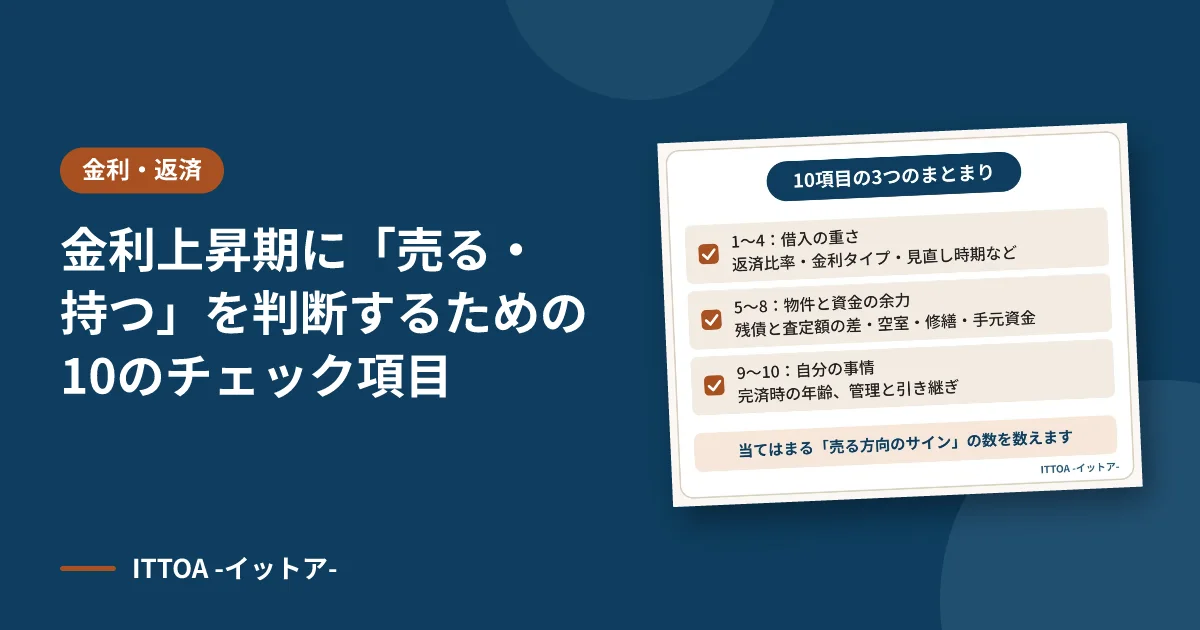
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
続きを読む
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。