
金利上昇期に「売る・持つ」を判断するための10のチェック項目
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
続きを読む
金利がこの先どこまで上がるかは、専門家でも見方が分かれます。売り時を決めるには、予測よりも「自分の物件の収支が何%の金利まで耐えられるか」を計算するほうが確実です。手残りがゼロになる金利の求め方と、今の金利との差で判断する考え方を、空室率を変えた2つの試算で示します。
売り時は金利の予測ではなく、自分の物件の手残りが残る上限の金利と、今の金利との差で判断できます。差が小さい物件ほど、少しの金利上昇や空室で収支が崩れるため、持ち続けるか売るかを早めに比べておく意味があります。
金利がこの先どこまで上がるかを当てて売り時を決めるのは、プロでも難しいことです。代わりにできるのは、自分の物件の収支が何%の金利まで耐えられるかを計算し、今の金利との差で判断することです。
この「耐えられる金利」は、家賃・空室・経費・借入残高が分かれば求められます。予測に頼らず、自分の数字だけで決められる点が、この方法のよいところです。
日本銀行は2026年6月16日に政策金利(日銀が誘導する短期の金利)を1.0%程度へ引き上げました。今後も経済・物価の情勢に応じて引き上げていく方針を示しています(2026年9月時点)。
長期の金利も動いています。財務省の国債金利情報では、10年国債の金利が2026年9月2日に3.006%となり、3%を上回りました。とはいえ、この先どの程度のペースで上がるか、どこで止まるかは誰にも分かりません。
予測を基準にすると、「もう少し様子を見よう」と判断を先送りしがちです。その間に空室や修繕が重なり、選択肢が狭まることもあります。だからこそ、外の予測ではなく、自分の物件の数字を基準にするほうが迷いにくいと言えます。
手順は次の4つです。1年分の数字で考えます。
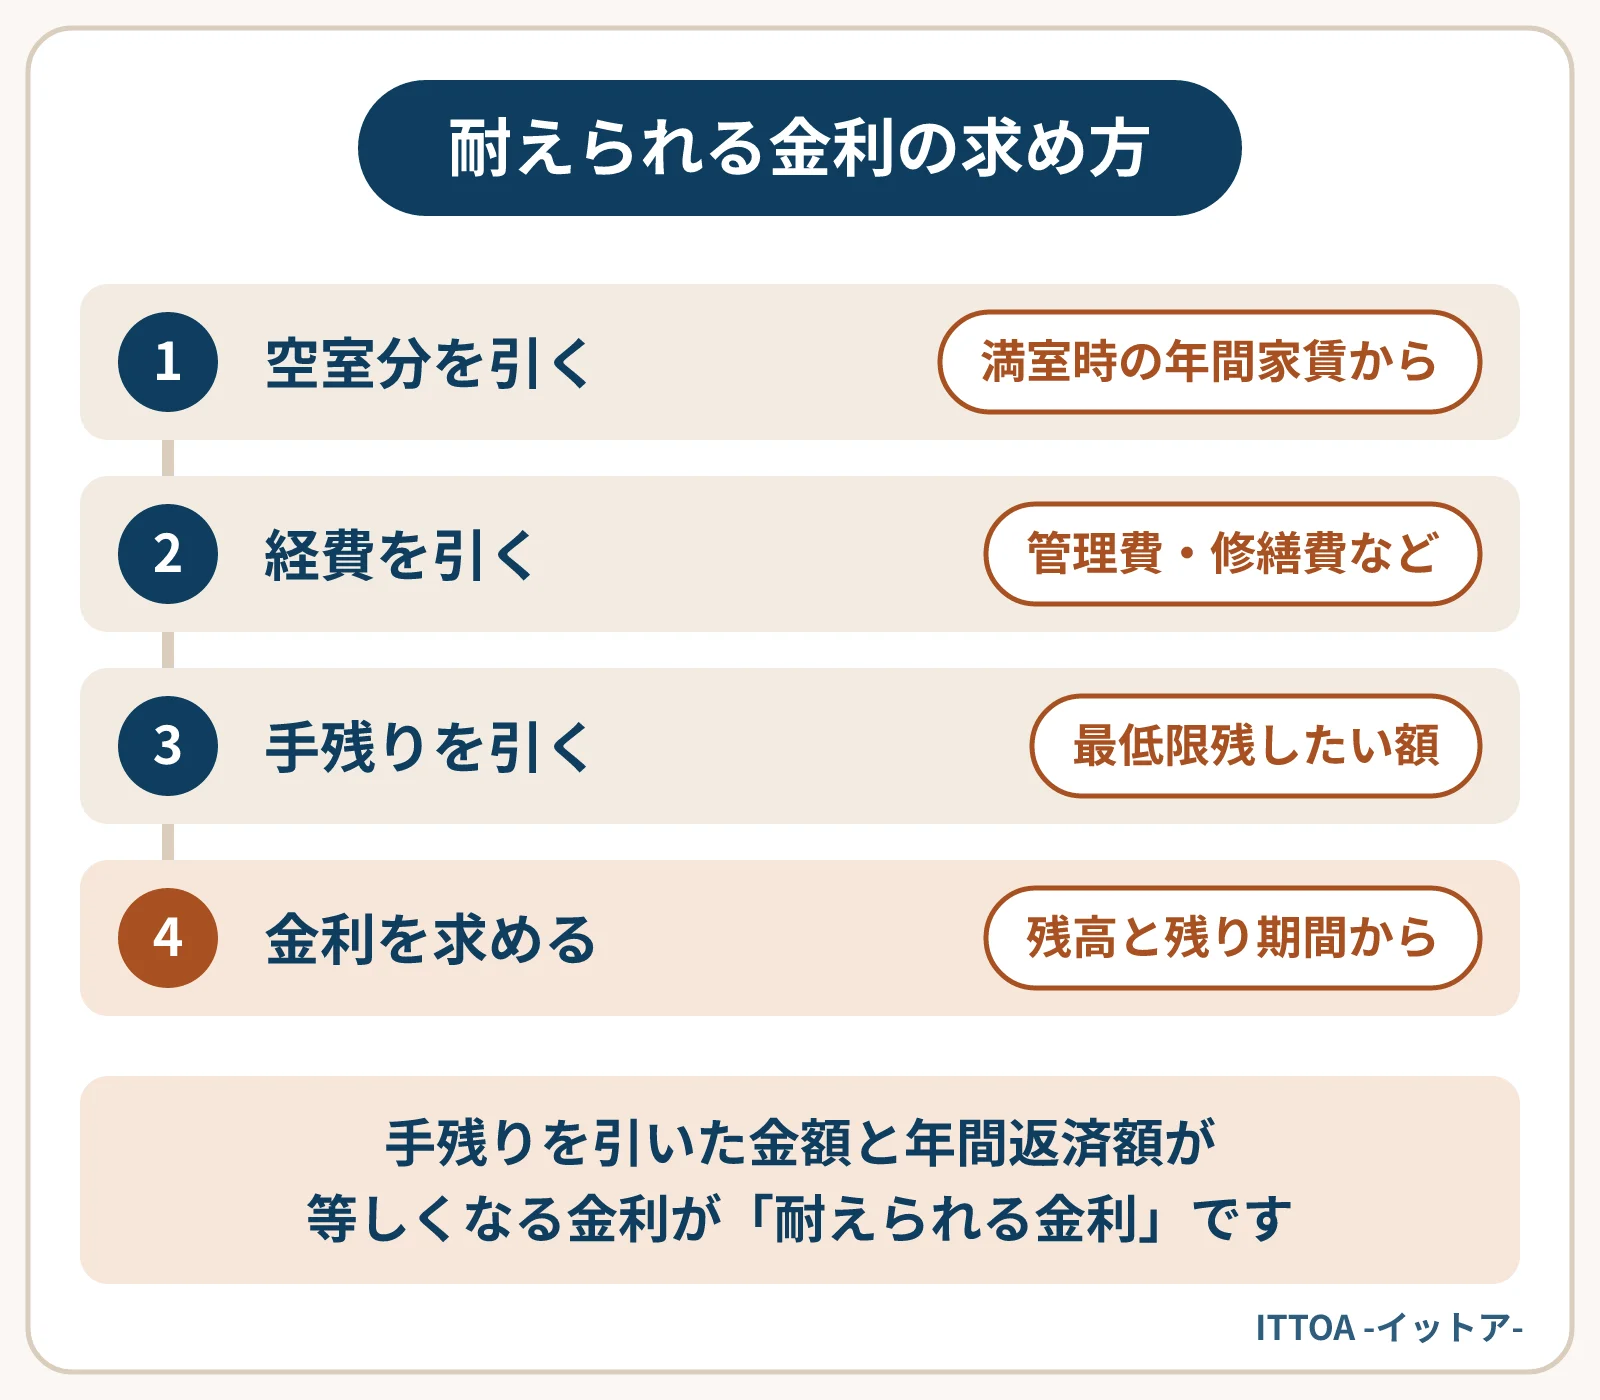
3の「最低限残したい手残り」は、人によって違います。数年に一度の設備の交換や、退去が続いたときの原状回復に備える金額を目安にすると決めやすいでしょう。ここを0円にすると、少しの出費で持ち出しになるため、ある程度の金額を置いておくのが現実的です。
4の計算は、金融機関の返済シミュレーションや表計算ソフトで、金利を少しずつ変えて返済額を見れば分かります。1年分の収支を並べる表の作り方は、手残りを1枚の表にする方法で紹介しています。
試算の前提は、満室時の年間家賃800万円、経費は年160万円です。借入は残り6,000万円・残り期間20年で、元利均等返済(毎月の返済額が一定の返し方)とします。今の金利は年2.0%で、年間返済は約364万円とします。
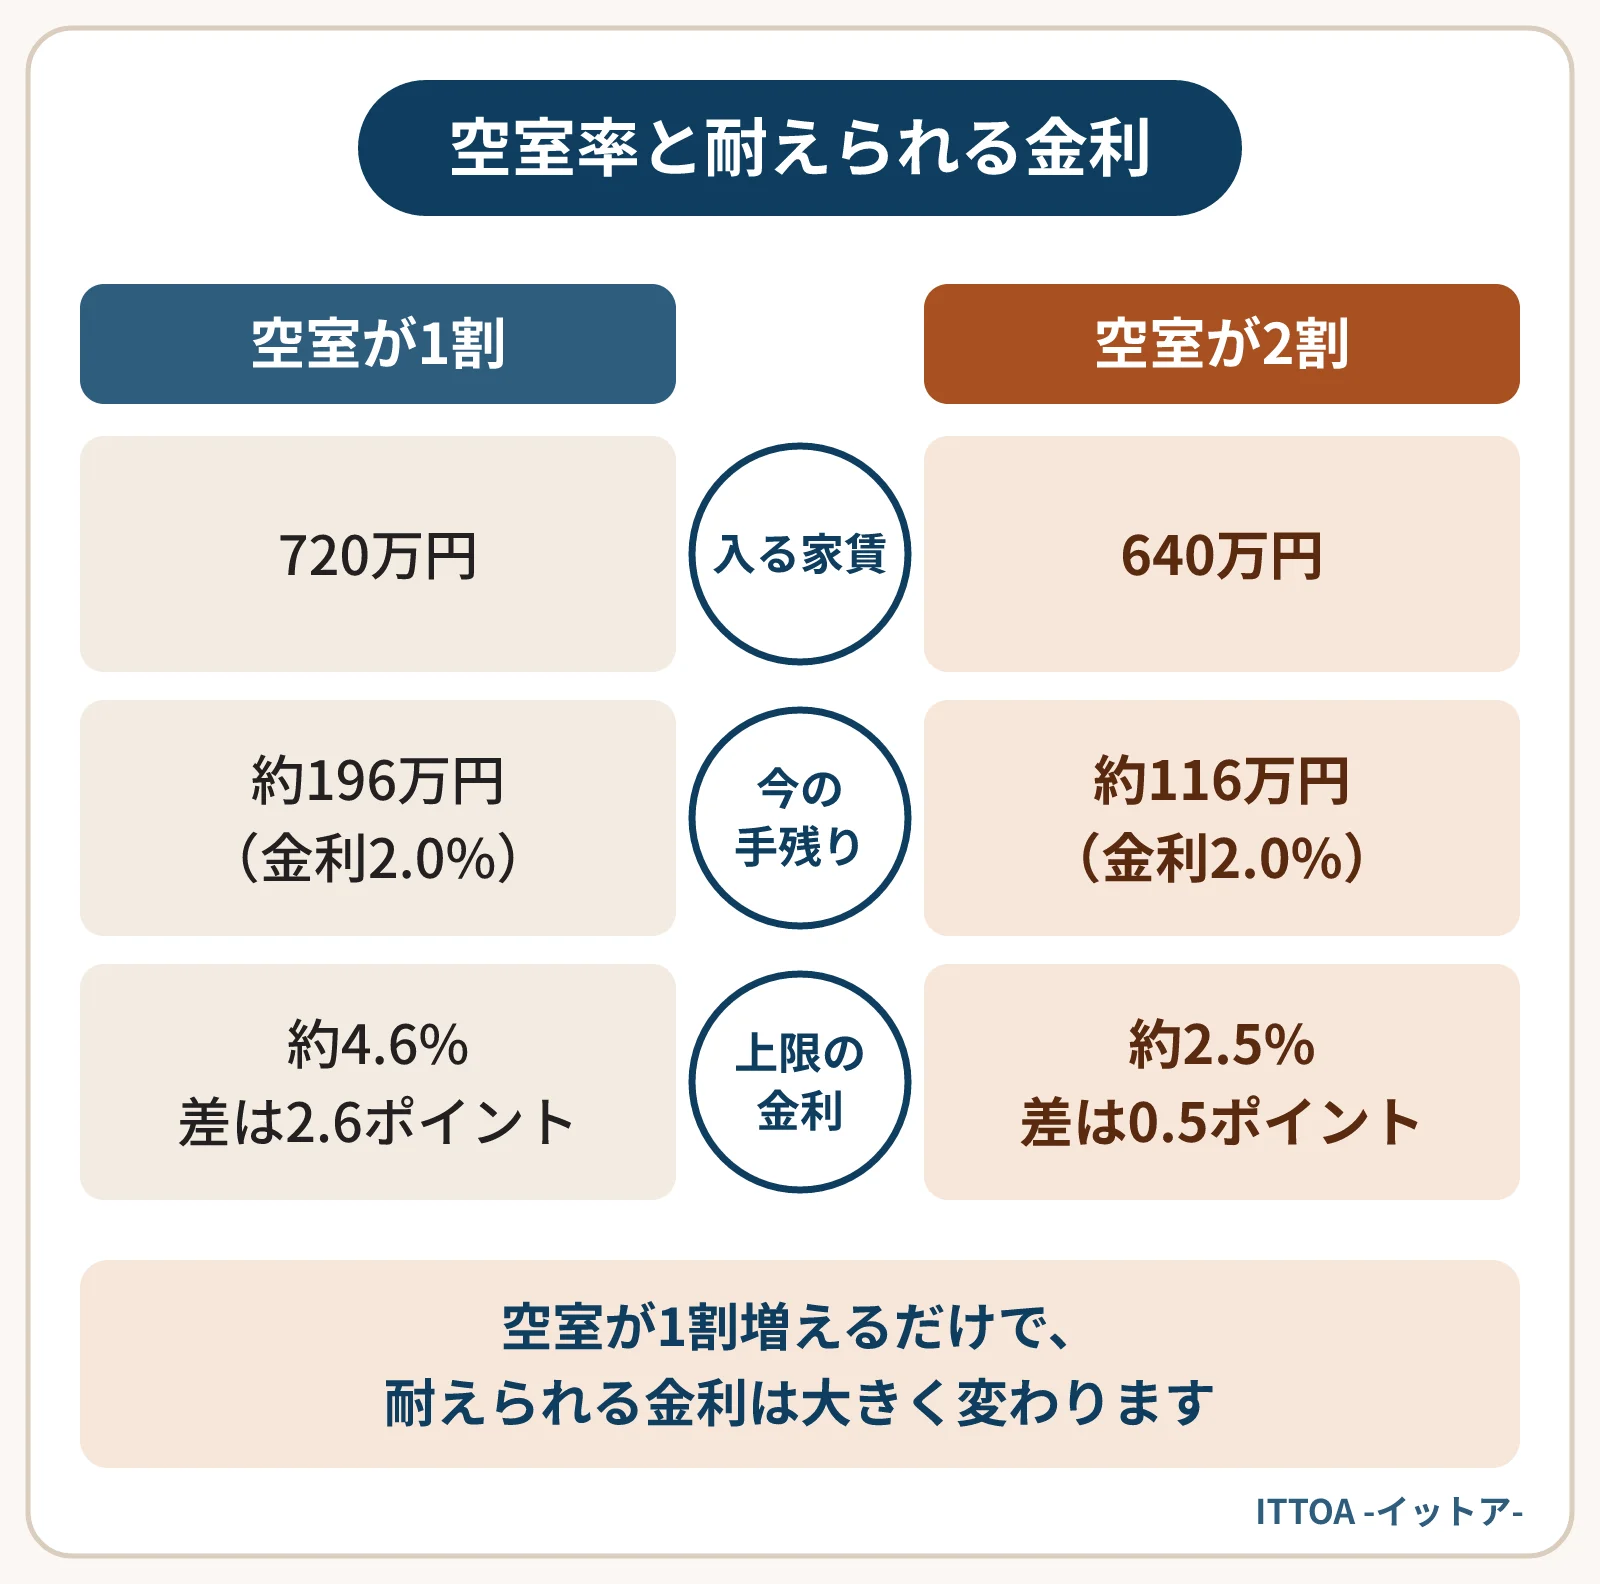
| 項目 | 空室が1割の場合 | 空室が2割の場合 |
|---|---|---|
| 実際に入る家賃 | 720万円 | 640万円 |
| 返済に回せるお金(経費を引いた後) | 560万円 | 480万円 |
| 今の金利2.0%での手残り | 約196万円 | 約116万円 |
| 手残りを年100万円残せる上限の金利 | 約4.6% | 約2.5% |
| 手残りがゼロになる金利 | 約7.0% | 約5.1% |
空室が1割なら、年100万円の手残りを確保できる上限は約4.6%で、今の2.0%との差は2.6ポイントあります。空室が2割になると、上限は約2.5%まで下がり、差は0.5ポイントほどしかありません。
なお、変動金利の場合、金利が上がってから実際の返済額に反映されるまでには時間差があることが多く、契約によって仕組みも違います。計算上の上限に近づいたと気づいた時点で、返済予定表と契約書を確認しておくと安心です。
同じ物件でも、空室が1割増えるだけで耐えられる金利がこれだけ変わります。金利そのものより、金利と空室が重なったときの余裕を見ることが大切だと分かります。
耐えられる金利と今の金利の差を「余裕の幅」とすると、次のように考え方を分けられます。幅の区切りは一つの目安で、物件の状態や自己資金によって変わります。
| 余裕の幅 | 状態 | 考えたいこと |
|---|---|---|
| 2ポイント以上 | 多少の金利上昇では手残りが残る | 修繕の予定と空室の動きを定期的に確認しながら保有を続ける |
| 1〜2ポイント | 金利と空室が重なると苦しくなる | 経費の見直しや借り換えの可否と、売った場合の価格を並べておく |
| 1ポイント未満 | 小さな変化で手残りがなくなる | 持ち続ける手と売却を具体的に比べ、判断の期限を決める |
余裕の幅が小さい場合でも、すぐに売る必要があるとは限りません。ただ、判断を先送りするほど選べる手が減るため、比べる作業は早めに始めておきたいところです。
もう1つ忘れたくないのは、金利は売却価格にも影響するという点です。買主が借りる金利が上がると、買える価格は下がりやすくなります。仕組みは金利が上がると収益物件の価格が下がりやすい理由をご覧ください。
固定期間中は返済額が変わらないため、急ぐ必要は小さいでしょう。ただし固定期間が終わる時期の金利で計算しておくと、その時点で慌てずに済みます。売却を考える場合は、買主側の金利の影響も受けます。
年に1回は見直すのがよいでしょう。加えて、空室が増えたとき、大きな修繕が決まったとき、金融機関から金利の見直しの通知が来たときにも計算し直すと、変化に気づきやすくなります。
耐えられる金利が分かったら、次は「今売ったらいくらか」を並べる段階です。持ち続けた場合の手残りと、売って残債を返した後に残るお金を比べると、判断の材料がそろいます。
ITTOAでは、自社で買い取る前提の価格を無料でお伝えしています。仲介手数料がかからないため、提示された価格から売却後の手取りを計算しやすいのも買取の特徴です。
金利が上がる局面で収益物件を売るか持つかは、返済比率、金利タイプと見直し時期、残債と査定額の差、修繕予定、手元資金など10の項目を順に確かめると判断しやすくなります。各項目の確認方法と「売る方向に傾くサイン」を1枚の表にまとめ、結果の読み方を示します。
続きを読む
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む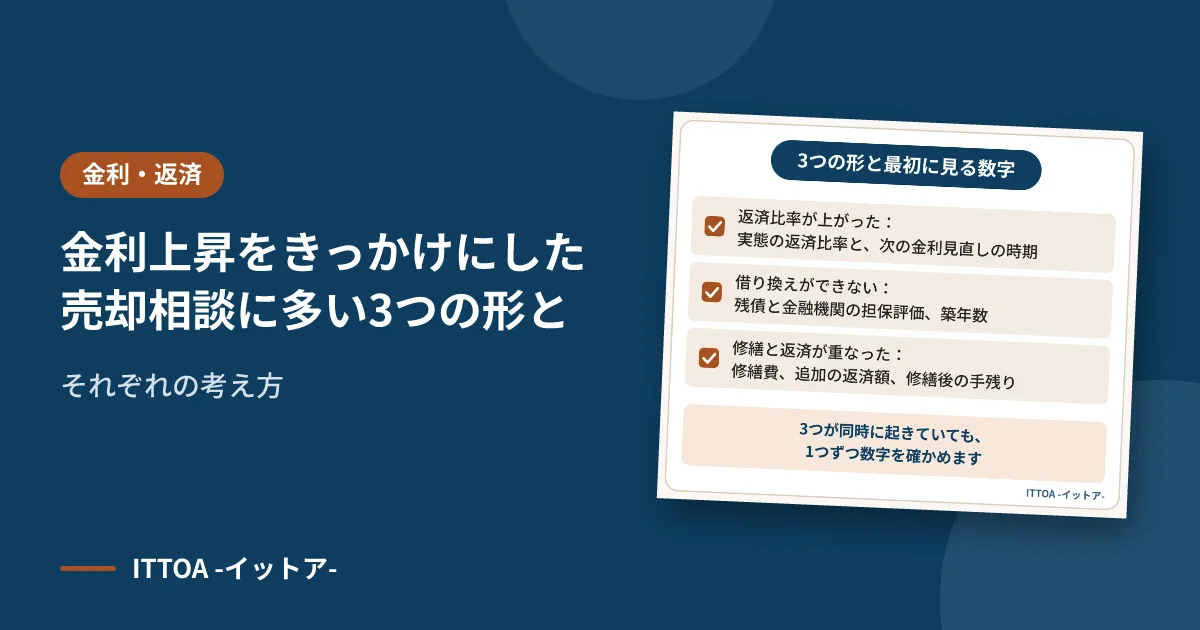
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。