売却に時間がかかるほど、何が出ていくのか(保有コストの計算)
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
入居率は家賃収入を通じて評価額に直接効き、金利は融資を使う買主の手残りや求める利回りを通じて効きます。物件ごとの差として厳しく見られやすいのは入居率とその中身なので、売主は入居の実績と空室の理由を正確に示すことが大切です。
収益物件の買主は、入居率と金利の両方を見て価格を決めます。ただし、価格への効き方は違います。入居率は家賃収入そのものを増減させるため、評価額に直接効きます。金利は、融資を使う買主の返済額と、借りられる金額を通じて効きます。
金利はすべての物件に同じようにかかる条件ですが、入居率は物件ごとに違います。そのため、同じ地域の物件を比べるときに「この物件はなぜ安いのか、高いのか」を分けるのは、入居率とその中身であることが多いと言えます。
融資を使って買う買主は、大きく2つの計算をします。
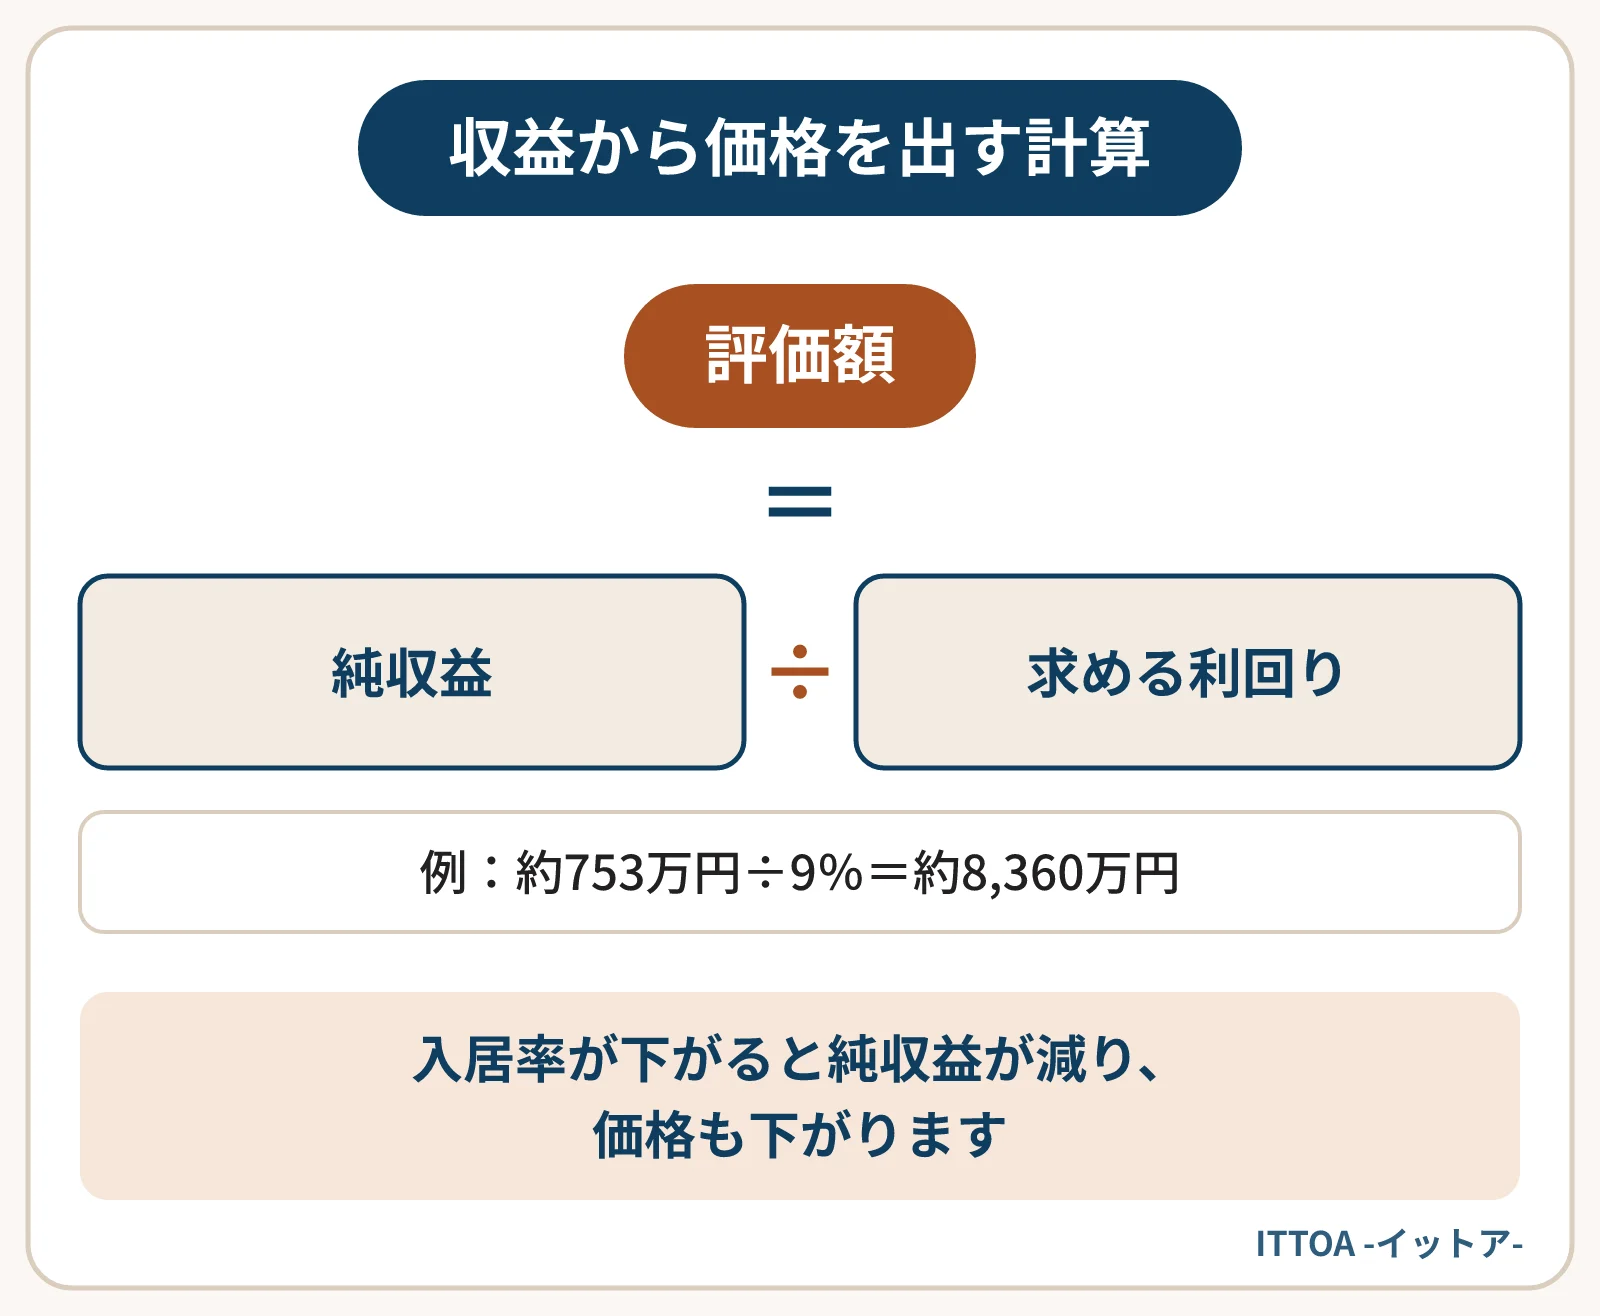
1つ目で「いくらの価値があるか」、2つ目で「その価格で買って成り立つか」を確かめる、という順番です。現金で買う買主は2つ目の計算の影響を受けにくく、融資を多く使う買主ほど金利に敏感になります。
住宅金融支援機構の「2025年度 住宅ローン貸出動向調査」(2026年3月公表)では、金融機関がアパートローンの融資で重視する点として「物件の収支バランス」が最も多く挙げられています。収支を見る以上、入居率と金利はどちらも審査の材料になります。
こうした基準は金融機関によって違い、公表されていないことがほとんどです。ただ、入居率が低い物件ほど審査で見込む家賃が小さくなり、借りられる金額が減る、という方向は共通しています。
借りられる金額が減ると、買主は自己資金を多く入れるか、価格を下げてもらうしかありません。自己資金に限りがある個人の買主が多い地域では、入居率の低さが「買える人の数」を減らし、結果として価格の下がり方を大きくすることもあるでしょう。
試算の前提は、満室時の年間家賃1,000万円のアパートです。経費は固定的なもの150万円と、入った家賃の5%の管理費とします。借入は6,000万円・25年・元利均等返済で、評価の利回りは9%と仮に置いています。
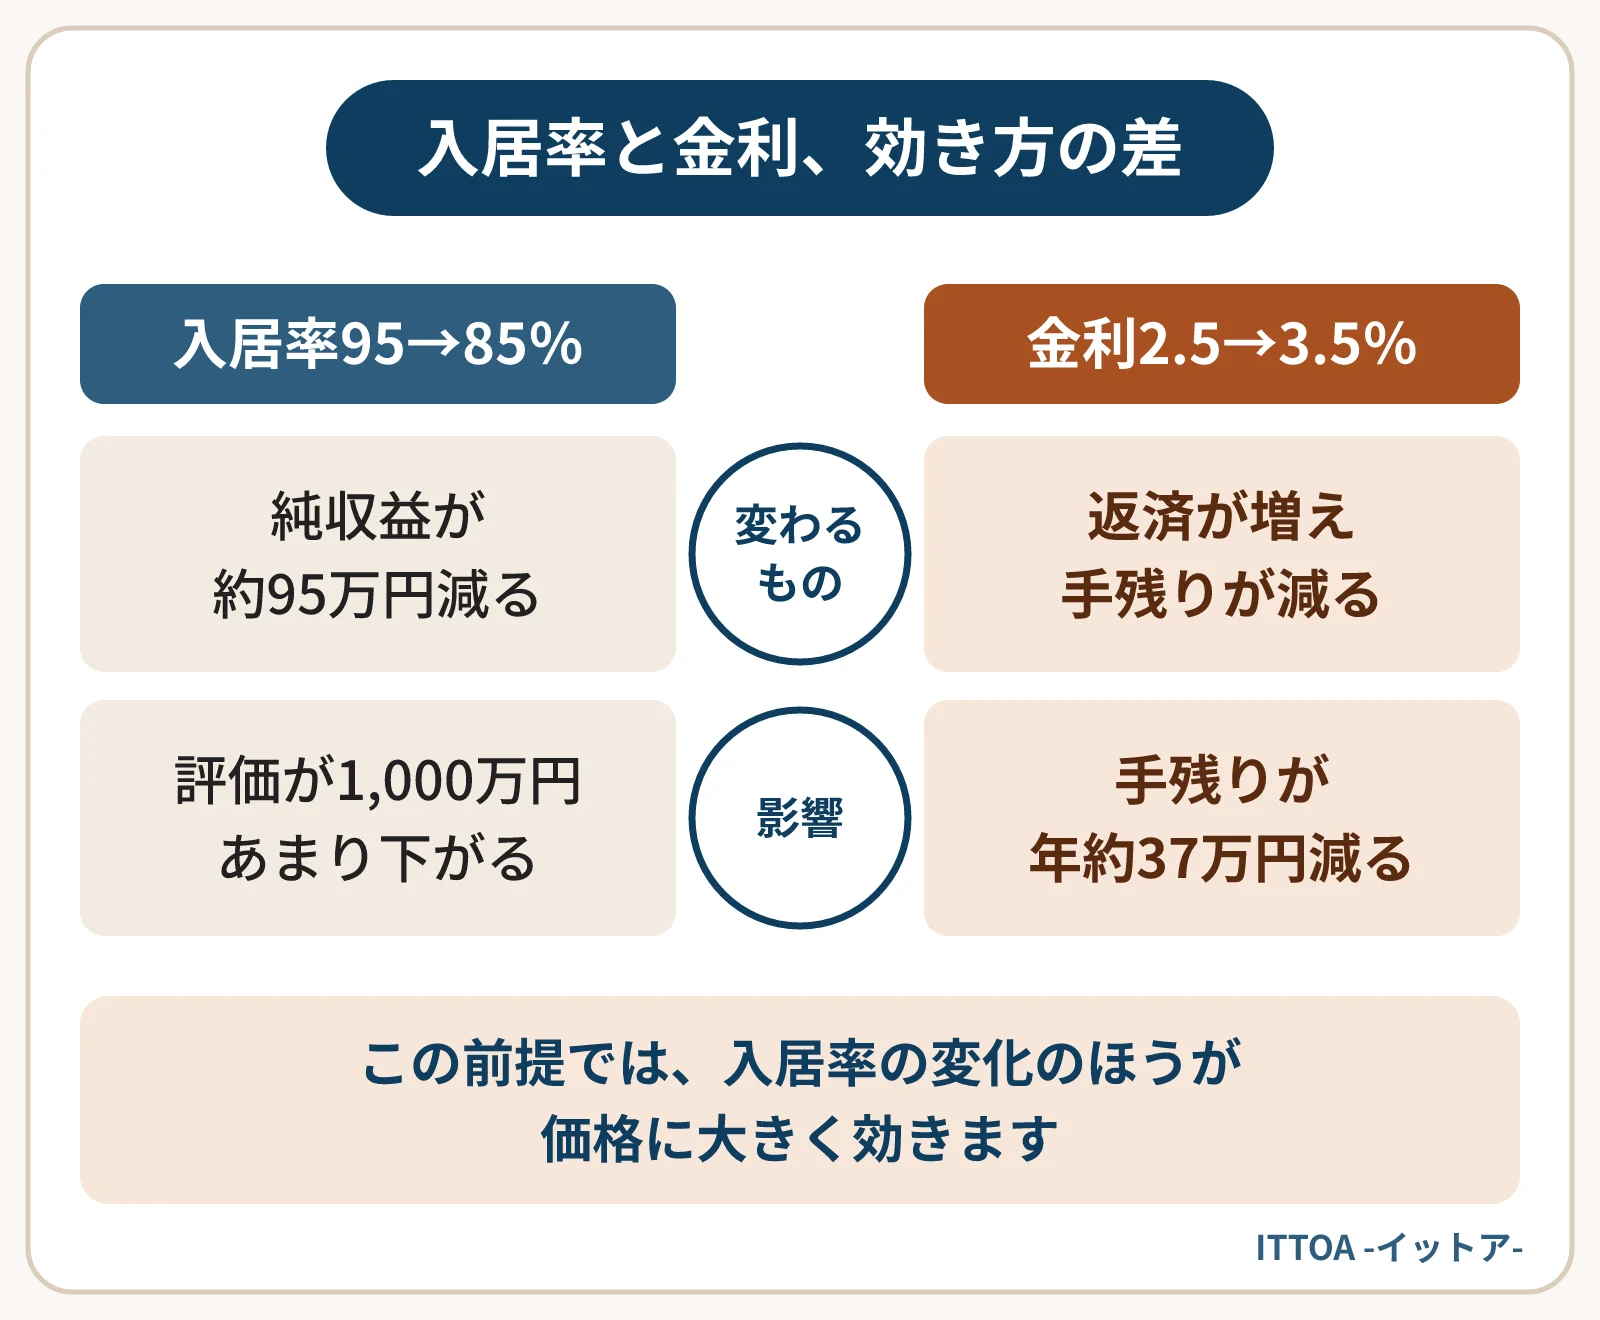
| 入居率 | 純収益 | 利回り9%での評価 | 返済後の手残り(年2.5%) | 返済後の手残り(年3.5%) |
|---|---|---|---|---|
| 95% | 約753万円 | 約8,360万円 | 約430万円 | 約392万円 |
| 85% | 約658万円 | 約7,310万円 | 約335万円 | 約297万円 |
| 75% | 約563万円 | 約6,250万円 | 約240万円 | 約202万円 |
入居率が95%から85%に下がると、純収益は約95万円減り、評価は1,000万円あまり下がります。一方、金利が年2.5%から3.5%に上がったときの手残りの減少は、年約37万円です。この前提では、入居率の変化のほうが価格に大きく効くことが分かります。
ただし、金利が上がる局面では、買主が求める利回りそのものが上がることもあります。例えば入居率95%のまま利回りを9%から9.5%に置き直すと、評価は約7,920万円になり、約440万円下がります。この仕組みは金利が上がると収益物件の価格が下がりやすい理由の記事で詳しく扱っています。
買主は、入居率の数字だけでなく、その中身を確かめます。
| 確認される点 | 評価が下がりやすい例 |
|---|---|
| 入居の時期 | 売却の直前に入居が集中している |
| 家賃の水準 | 家賃を大きく下げて埋めた部屋が多い |
| 入居の条件 | 一定期間の家賃を無料にする条件や、多額の広告料で決めている |
| 過去の推移 | ここ数年、入居率が下がり続けている |
家賃を下げて満室にした場合、入居率は上がっても純収益が増えるとは限りません。考え方は家賃を下げて満室にしてから売る場合の記事を参考にしてください。売主にできるのは、入居率を急いで上げることより、過去の入居の実績と空室の理由を正確に示すことでしょう。
融資を多く使う買主にとっては、手残りが減る分だけ買える価格が下がりやすくなります。一方で、現金で買う買主や買取業者は金利の影響を受けにくいため、買主の種類によって見方が変わります。
空室が多い物件は、融資を使う買主には審査の面で難しくなりやすい一方、直してから貸すことを前提に買う買主もいます。空室の理由と直す費用の見通しが、価格を決める材料になります。
ITTOAは空室の多い物件や全空の物件も、自社で買い取っています。入居の実績が分かる資料があれば査定に反映し、分からない部分は調査で補います。査定は無料です。
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む
1戸だけの戸建賃貸は、空室になった月の家賃収入がゼロになり、返済はすべて手元資金から出ていきます。金利が上がったときの手残りの変化を試算し、空室になった場合に何ヶ月耐えられるか、入居中に売るか退去後に売るかの判断材料と、確認したい5つの項目を紹介します。
続きを読む
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。