自己資金を入れて持ち続けるか、売って身軽になるか。5年後の手元資金で比べる
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
続きを読む
築浅のアパートは建物がきれいな分、安心だと思われがちです。しかし価格が高い時期に多く借りて買った物件ほど残債が大きく、金利が上がると返済の増え方も大きくなります。購入から5年たった想定で、残債の減り方と返済の増加、売った場合に残債を返し切れるかを試算し、確認の手順を示します。
築浅でも、高い価格で多く借りて買ったアパートは残債が減りにくく、金利上昇の影響を大きく受けます。建物の新しさではなく、査定額と残債の差、金利が上がった後の手残りを並べ、売って借入を返し切れるうちに持つか売るかを比べることが大切です。
築浅のアパートでも、高い価格で多く借りて買った物件ほど、金利上昇をきっかけに売却を検討したほうがよい場合があります。建物が新しいかどうかより、借入の残りがどれだけ大きいかが、金利の影響を左右するからです。
確かめたいのは、今売ったら借入を返し切れるか、金利が上がった後も手残りが残るか、の2点です。この2つを並べると、築浅でも持ち続けるのが難しい物件は見えてきます。
国土交通省の不動産価格指数で、マンション・アパート(一棟)の2025年第4四半期の値は176.1でした。2010年平均を100とした季節調整値で、2026年9月時点で公表されている最新の値です。一棟物件の価格は、2010年と比べてかなり高い水準にあると言えます。
なお、この指数は全国の取引をまとめたもので、個別の物件の価格を示すものではありません。2026年1月以降の分は、9月時点では公表が延期されています。
この時期に新築や築浅の物件を買った場合、購入価格が高く、借入額も大きくなりがちです。しかも返済期間を長く取っていることが多いため、最初の数年は返済の多くが利息に回り、元金(借りたお金そのもの)はゆっくりとしか減りません。
一方、築年数の進んだ物件は、買った価格が低く、借入期間も短いことが一般的です。返済のたびに元金が減る割合が大きく、残債(ローンの残り)は早く小さくなります。金利が同じだけ上がっても、影響の大きさがまるで違うのはこのためです。
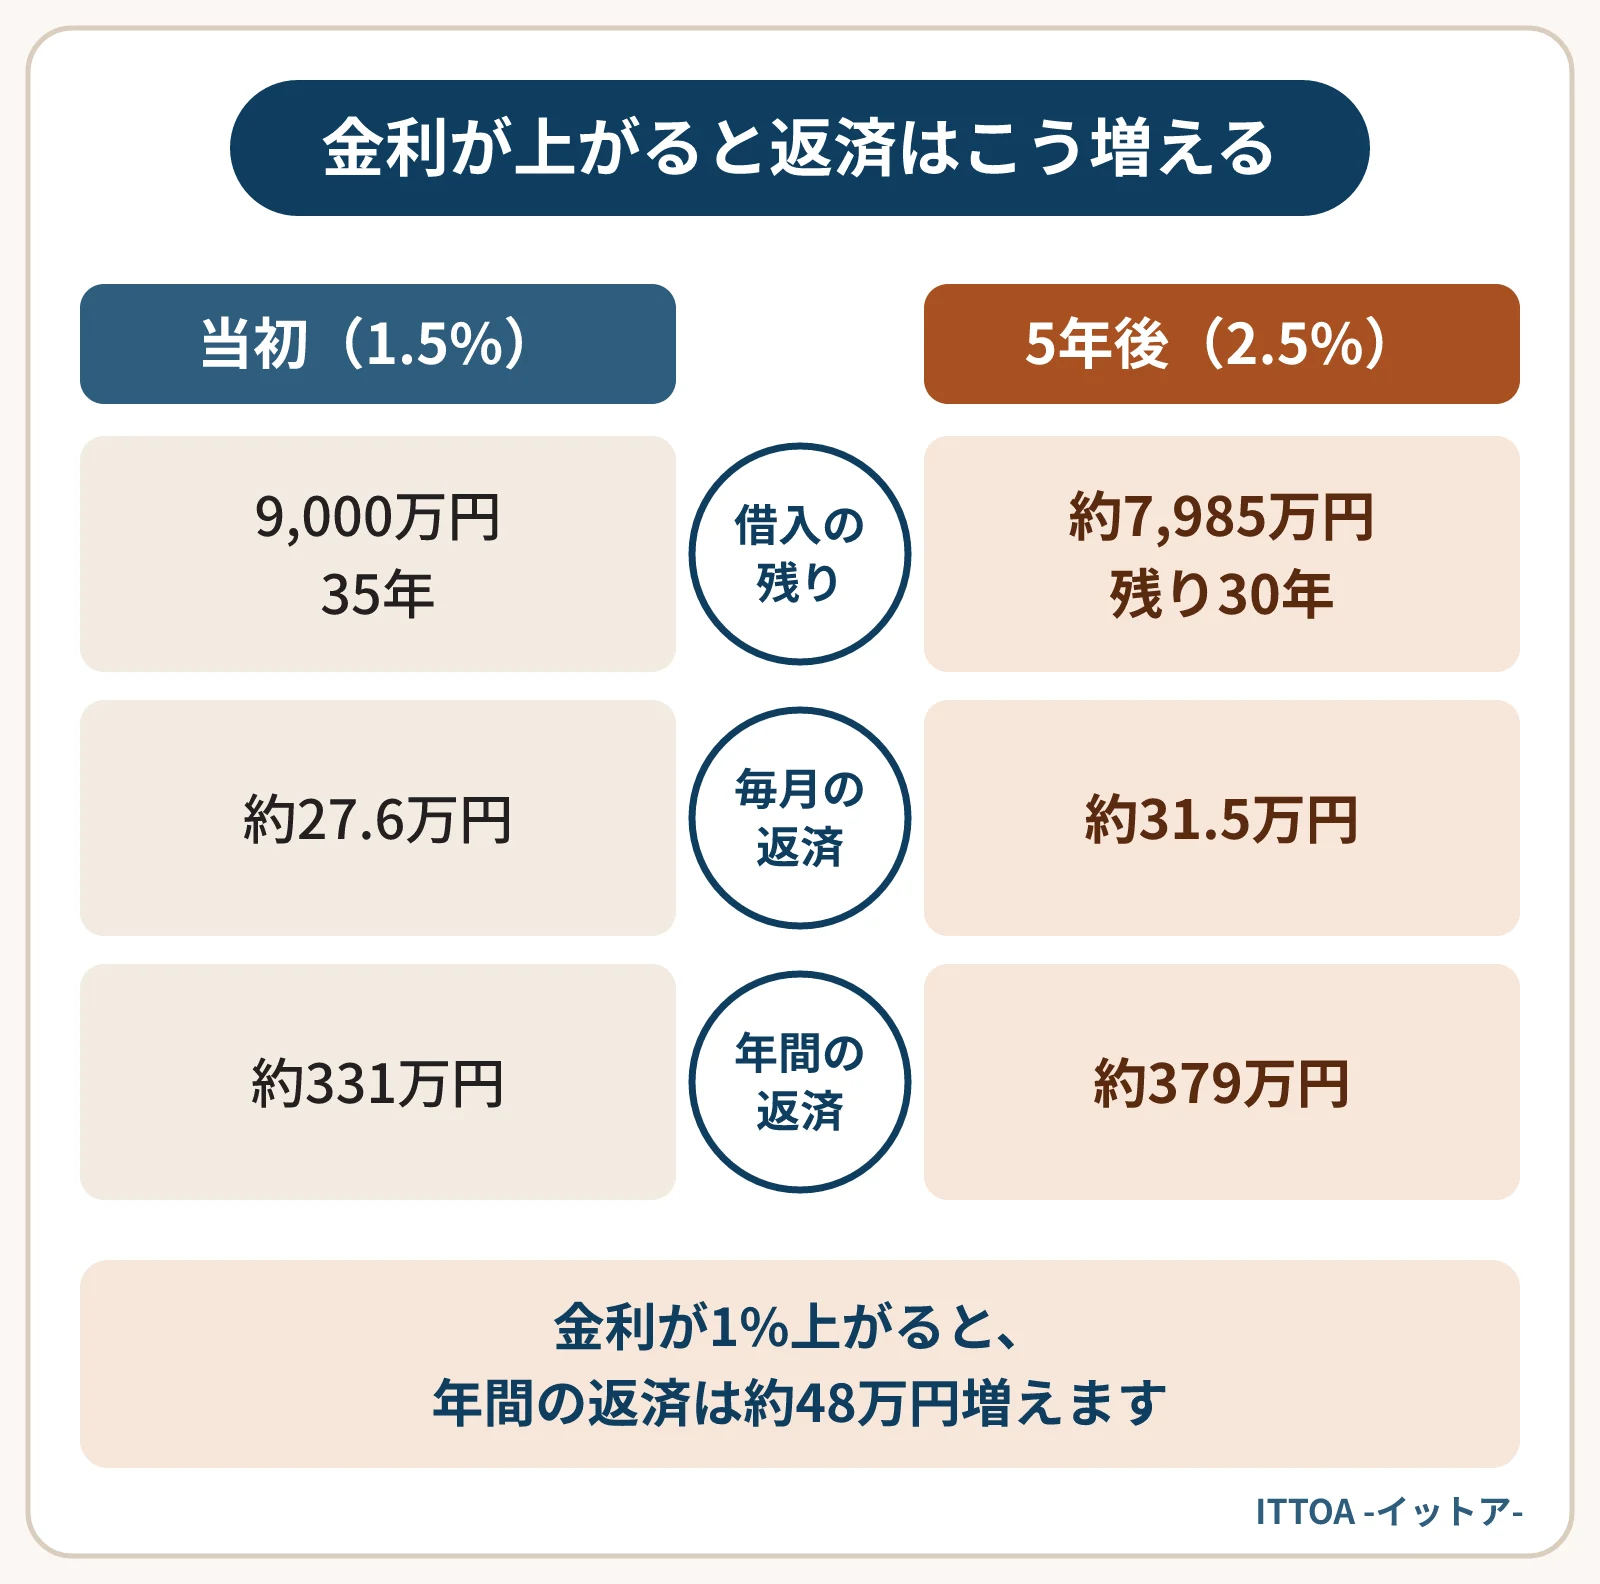
試算の前提は次のとおりです。価格1億円、年間家賃600万円の新築アパートを買ったとします。借入は9,000万円・35年・金利1.5%で、元利均等返済(毎月の返済額が一定の返し方)です。
| 項目 | 金額 |
|---|---|
| 当初の毎月の返済 | 約27.6万円(年約331万円) |
| 5年間で減った元金 | 約1,015万円 |
| 5年後の残債 | 約7,985万円 |
| 残り30年を金利2.5%で返す場合の毎月の返済 | 約31.5万円(年約379万円) |
| 年間の返済の増加 | 約48万円 |
5年間で約1,650万円を返済していても、元金はそのうち約1,015万円しか減っていません。そこへ金利が1%上がると、年間の返済は約48万円増えます。年間家賃600万円に対して、返済だけで6割を超える計算です。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、今後も情勢に応じて引き上げていく方針を示しています(2026年9月時点)。変動金利で借りている場合、この先の見直しで返済が増える可能性は考えておきたいところです。
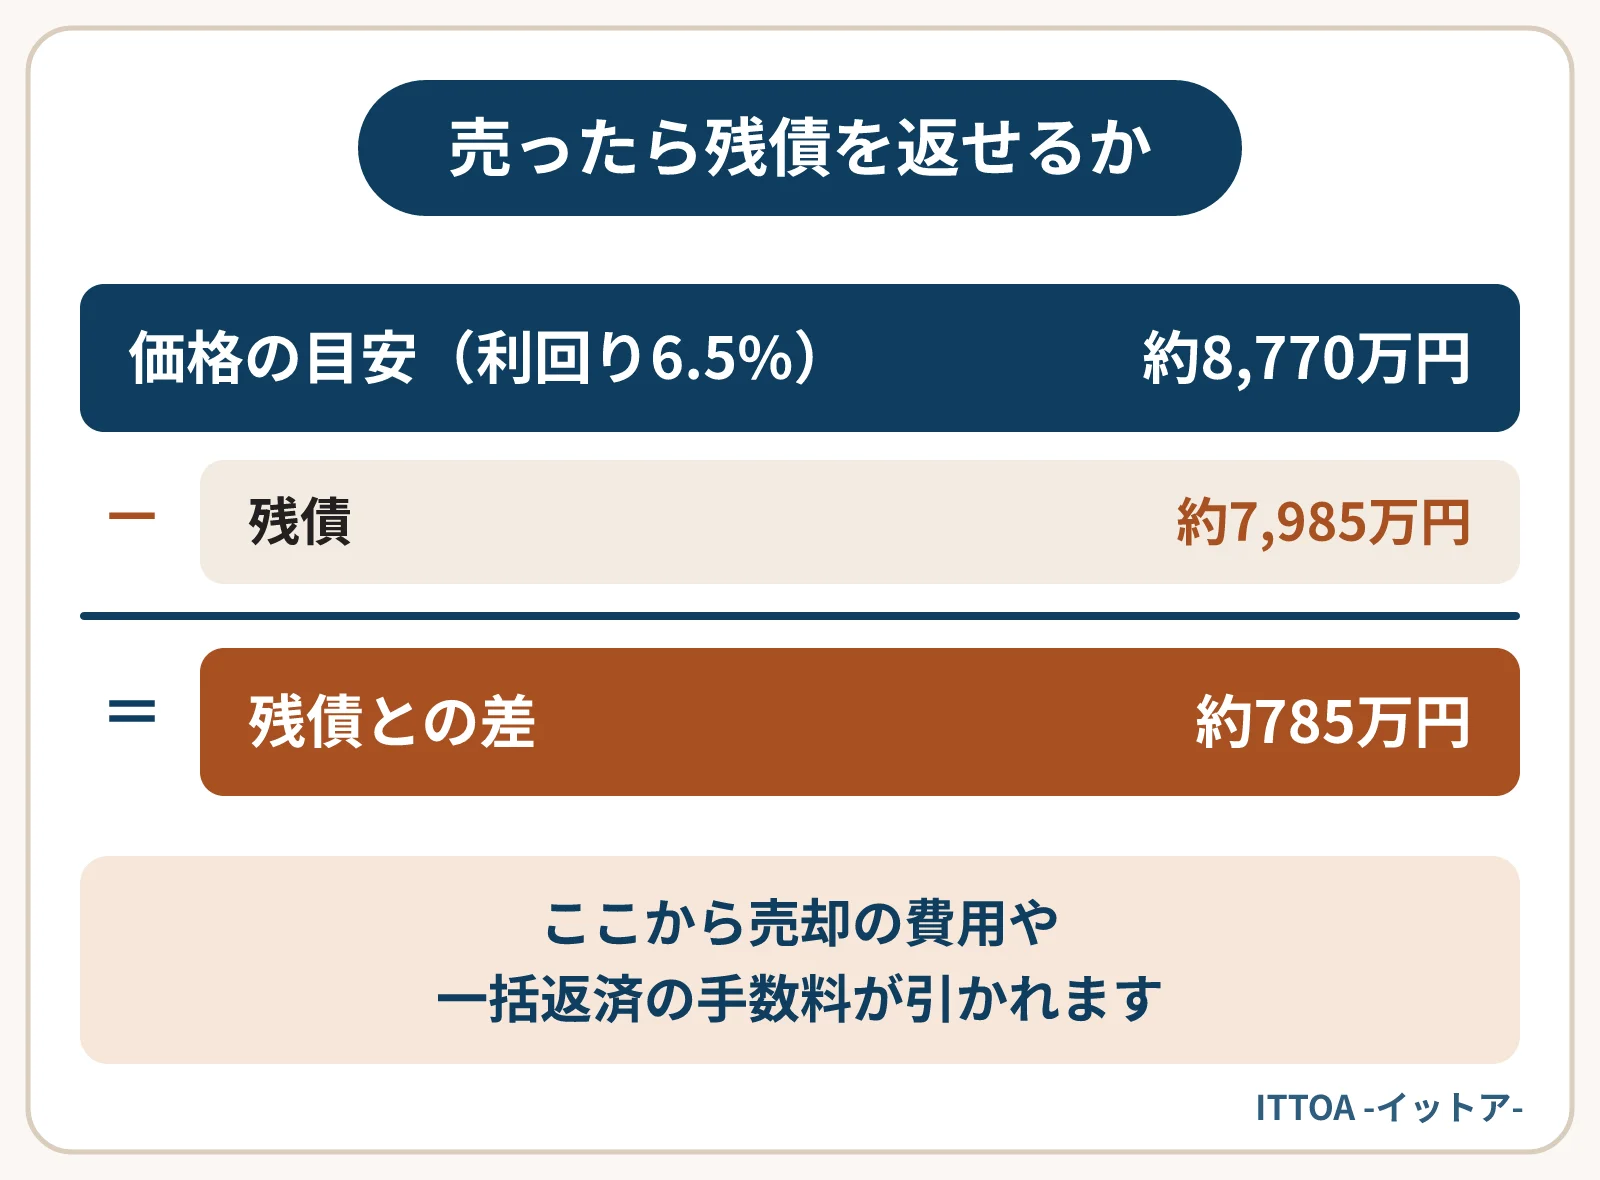
次に、同じ物件を売った場合を考えます。家賃が築年数とともに年570万円まで下がったとし、買主が求める表面利回り(年間家賃÷物件価格)で価格が決まると仮定します。
| 買主が求める利回り | 価格の目安 | 残債約7,985万円との差 |
|---|---|---|
| 6.0% | 約9,500万円 | 約1,515万円のプラス |
| 6.5% | 約8,770万円 | 約785万円のプラス |
どちらも計算上は残債を上回ります。ただし、ここから売却の費用や一括返済の手数料が引かれます。買主の求める利回りが少し上がるだけで、手元に残る金額は大きく変わります。金利と利回りの関係は金利が上がると収益物件の価格が下がりやすい理由で詳しく計算しています。
また、購入時に入れた自己資金と諸費用は、この差額には含まれていません。差がプラスでも、投資した額を取り戻せるとは限らない点に注意が必要です。
当てはまる項目が多いほど、売って借入を返し切れるうちに比べておく意味があります。正確な残債の確かめ方は残債を正確に確認する方法をご覧ください。
持つ間に元金は減りますが、同時に築年数が進み、家賃や価格も下がる可能性があります。どちらが早く進むかは物件次第です。今の査定額と残債、数年後の残債の見込みを並べて比べると判断しやすくなります。
固定期間中は返済が増えないため、急ぐ理由は小さいでしょう。ただし固定期間の途中で返すと手数料がかかる契約もあります。売却を考える場合は、契約書で手数料の条件を先に確かめておくと安心です。
築浅の物件は、建物の状態がよい分、売るという選択肢が見えにくくなりがちです。査定額と残債、金利が上がった後の手残りを1枚に並べると、持ち続けるか売るかを冷静に比べられます。
持ち続けると決めた場合も、数字を並べた表は無駄になりません。金利の見直しや空室の増減があったときに同じ表を更新すれば、判断を変えるべき時期に気づきやすくなります。
ITTOAでは、築浅の物件も含めて自社で買い取っています。査定は無料で、仲介手数料もかからないため、残債と比べた手取りを計算しやすいのが買取の特徴です。
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
続きを読む
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
続きを読む
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。