
旧耐震・築古に融資が付きにくいことは、金利上昇でどう影響するか
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
決済日には、買主が代金を支払い、その代金で売主が借入を一括返済し、金融機関から抵当権を外す書類を受け取って、司法書士が登記を申請するという流れが同じ日に進みます。事前に金融機関へ返済日を伝え、返済額を確定させておくことが当日を滞りなく進める鍵です。
借入が残っている物件でも、売ることはできます。決済日には、買主から受け取った代金で借入を一括返済し、担保を外して所有権を移すという流れが、同じ日のうちに順番に進みます。
売主が当日にすることは、それほど多くありません。大切なのは、借入先の金融機関に前もって返済日を伝え、返済する金額を確定させておくことです。
借入のある物件には、多くの場合、抵当権(お金を貸した金融機関が、返済されないときに物件を処分できる権利)が登記されています。買主は、この抵当権が付いたままの物件を買うことはまずありません。
一方で、売主は代金を受け取らないと借入を返せないことがほとんどです。そこで、代金の受け取り・一括返済・抵当権を外す手続き・所有権を移す登記を同じ日にまとめて行い、どちらか一方だけが損をする状態をつくらないようにしています。
買取の場合も、この流れは基本的に同じです。買主が不動産会社になるだけで、代金の支払い、返済、登記の順番は変わりません。仲介会社が入らない分、関わる人が少なく、日程の調整がしやすいという違いはあります。
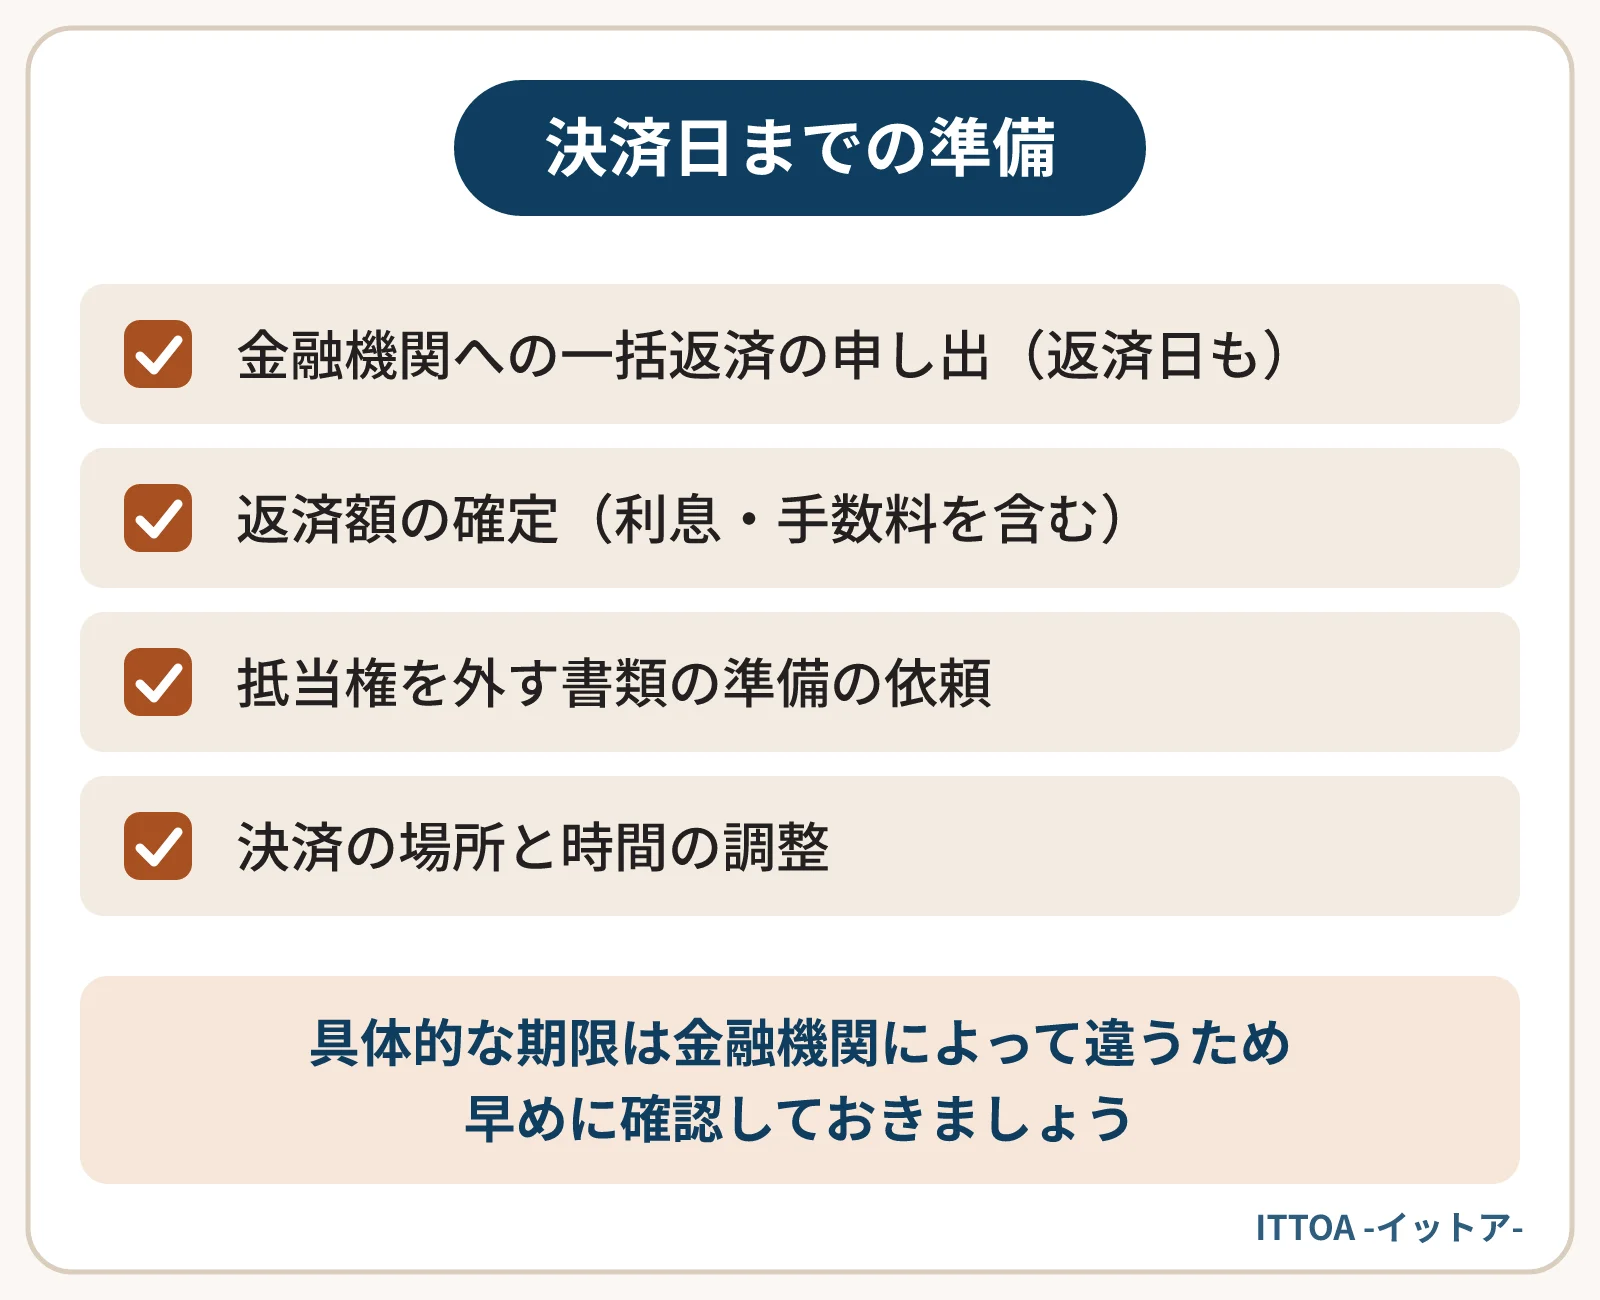
決済日の前には、次のような準備があります。具体的な期限は金融機関によって違うため、早めに確認しておきましょう。
返済額の出し方や、事前に取り寄せる書類については残債(ローンの残り)を正確に確認する方法で紹介しています。
一般的な流れを時系列で並べると、次のとおりです。細かな順番は、取引や金融機関によって前後します。
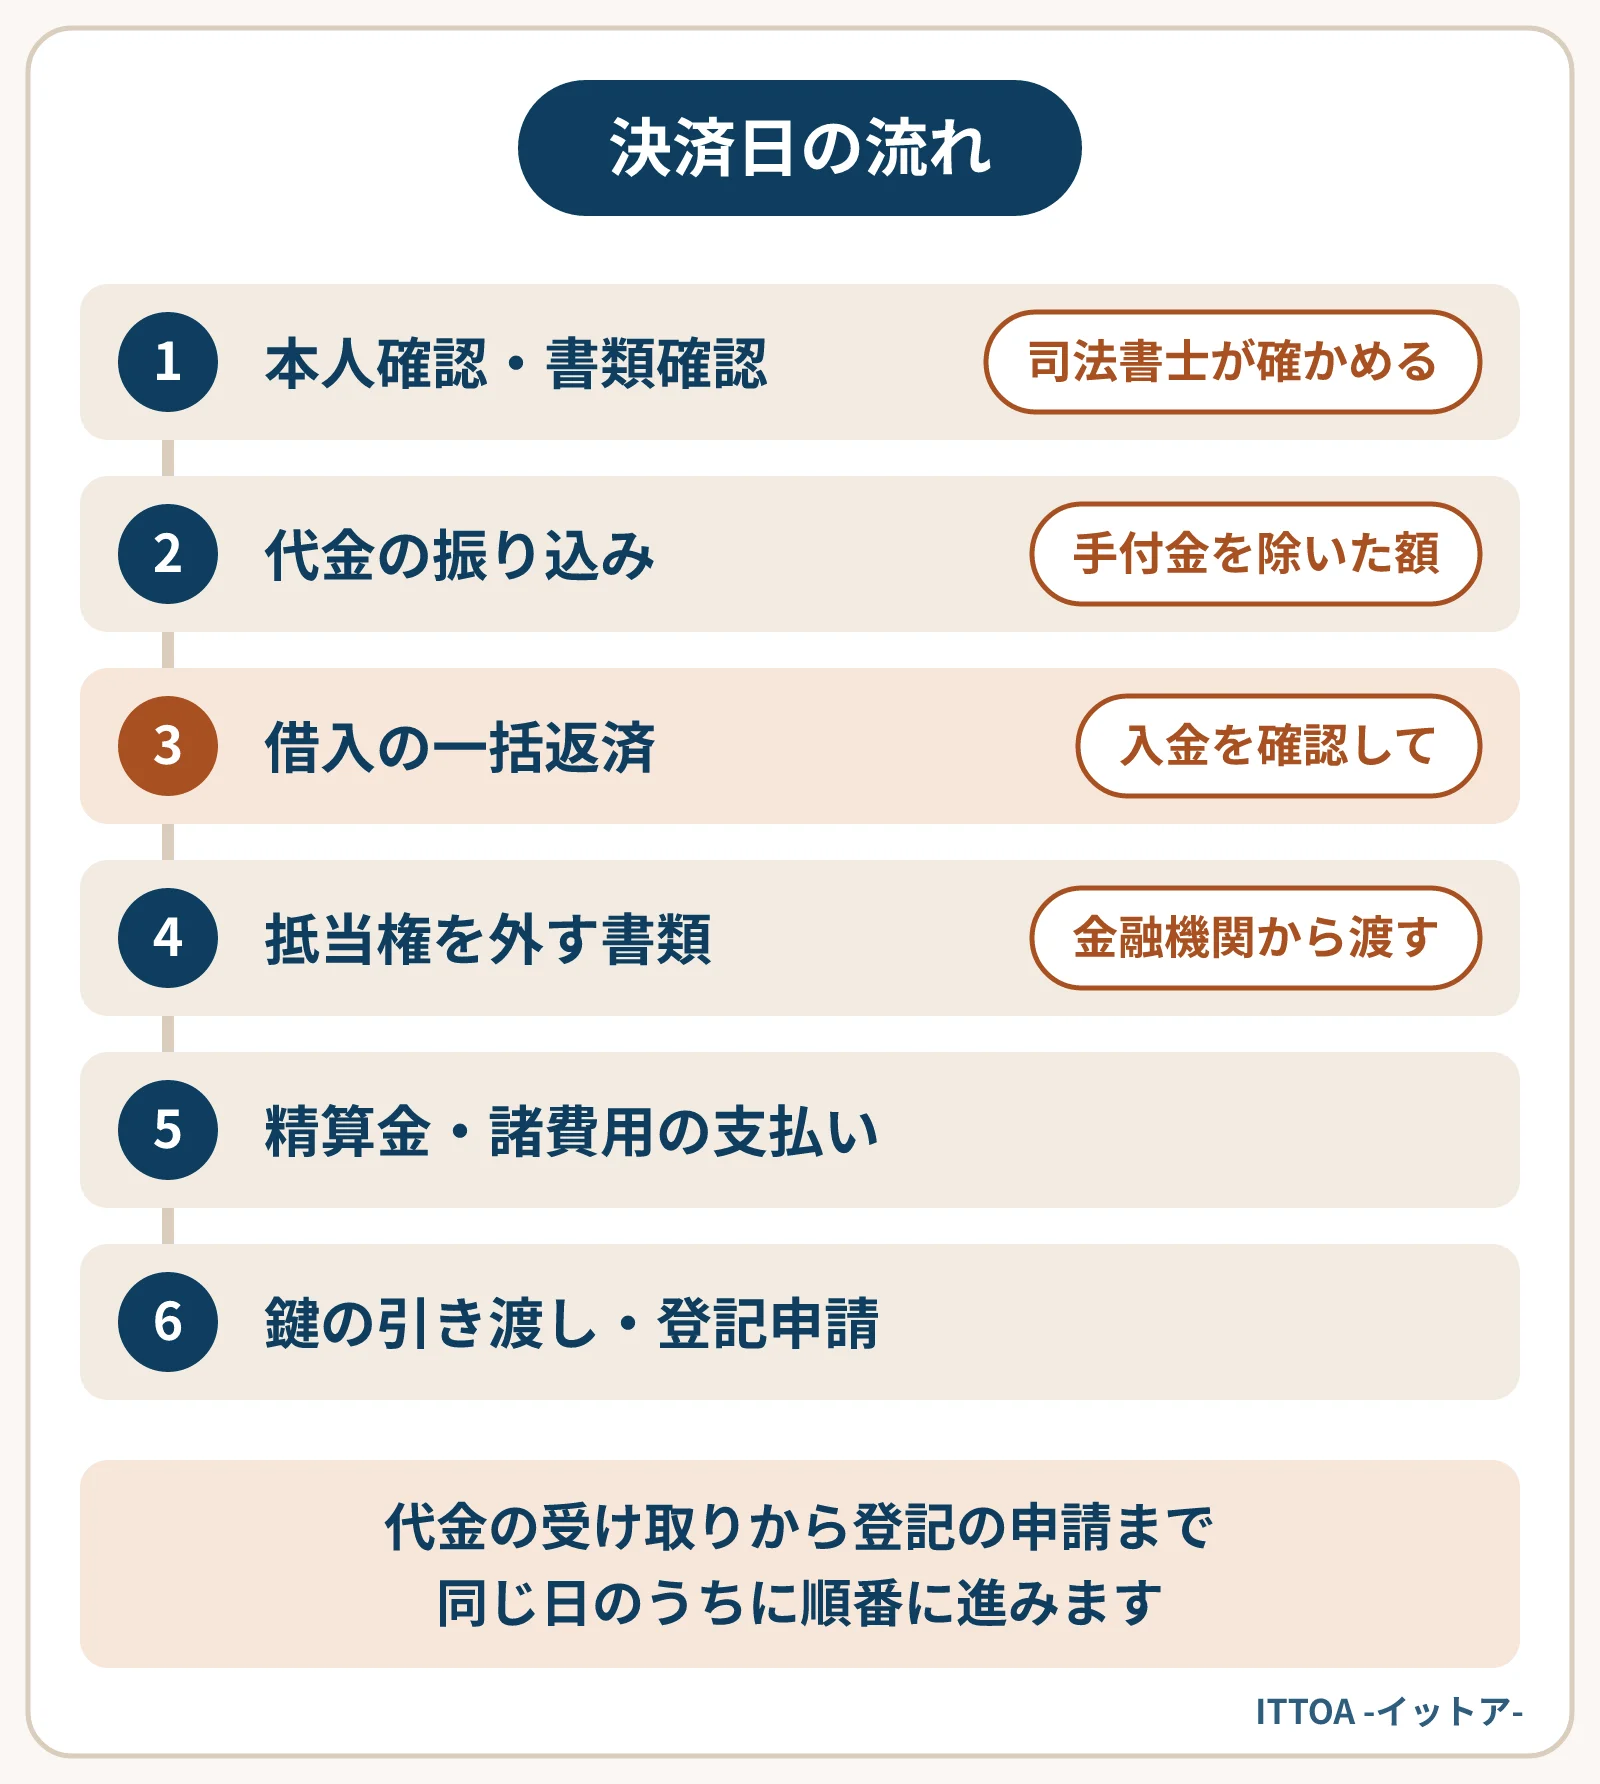
| 順番 | 主に動く人 | 内容 |
|---|---|---|
| 1 | 売主・買主・司法書士 | 集まって本人確認をする。司法書士が登記に必要な書類がそろっているかを確かめる |
| 2 | 司法書士 | 書類に問題がなければ、代金を支払ってよいと伝える |
| 3 | 買主 | 売買代金の残り(手付金を除いた額)を売主の口座に振り込む |
| 4 | 売主・金融機関 | 入金を確認し、その資金で借入を一括返済する |
| 5 | 金融機関・司法書士 | 返済を確認した金融機関が、抵当権を外すための書類を司法書士に渡す |
| 6 | 売主・買主 | 固定資産税などの精算金、仲介手数料や登記費用などの諸費用を支払う |
| 7 | 売主・買主 | 鍵や物件の書類を引き渡し、受領の書面を交わす |
| 8 | 司法書士 | 法務局に、抵当権の抹消と所有権の移転の登記を申請する |
当日は、振り込みや返済の手続きが銀行の営業時間内に済むよう、平日の午前中に始めることが多いでしょう。入金の確認に時間がかかると、その分だけ全体が後ろにずれます。
司法書士は、登記の手続きを代わりに行う専門家です。売主と買主の双方から依頼を受けて、書類の確認から登記の申請までを担います。当日のやり取りの細かな点は、依頼した司法書士や金融機関の案内に従ってください。
代金だけでは借入を返しきれないため、不足する分を自己資金で用意し、当日の返済に充てる必要があります。不足分を用意できないと、抵当権を外せず、決済そのものが進みません。売ると決める前に、査定額と残債を並べておくことが大切です。
1つの借入に複数の物件が担保として入っていることがあります(共同担保)。そのうち1つだけを売るときは、どの程度返済すれば抵当権を外してもらえるか、金融機関との相談が必要になります。
決済日が変わると、利息の日数が変わり、返済額も変わります。日程を変えるときは、金融機関に改めて返済額を出してもらいましょう。
司法書士が事前に本人確認を行い、当日は立ち会わずに進める方法がとられることもあります。遠方に住んでいる場合は、早めに相談してください。
金融機関の手続きや、買主の資金の準備によって変わります。目安は契約から決済までは、どれくらいの期間が目安かで紹介しています。
決済日が終わっても、いくつかの手続きが残ります。登記が完了するまでには、法務局の処理の期間がかかります。
借入が残っている物件の売却は、段取りさえ整えれば特別なことではありません。ITTOAは地方の収益物件を自社で買い取っており、借入が残っている物件の決済にも対応しています。提携の司法書士と連携して進められますので、手続きに不安がある方もご相談ください。査定は無料です。
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む
収益物件の売却が長引く間にも、ローンの利息、固定資産税、管理費、保険、修繕などの保有コストは毎月出ていきます。月単位で積み上げる方法と、入居が多い物件・少ない物件で半年売れなかった場合の差を試算し、待つことの損得を判断する目安を表で示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。