
借入が残っている物件を売るとき、決済日に何が起きるか
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
金利上昇がきっかけの相談は、返済比率の上昇、借り換えの行き詰まり、修繕と返済の重なりの3つに分けて考えると整理しやすくなります。どの形でも、残債と売却価格、数年後の手元資金を並べてから判断するのが基本です。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、その後も経済・物価の情勢に応じて引き上げていく方針を示しています。都市銀行の短期プライムレート(銀行が優良企業に短期で貸すときの基準の金利)の最頻値も、2026年8月3日に2.375%へ上がりました(いずれも2026年9月時点で公表済みの事実)。
こうした流れの中で、金利上昇をきっかけにした収益物件の売却の相談は、大きく3つの形に分かれることが多いと言えます。「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つです。ここでは特定の事例ではなく、よくあるご相談の形として一般化し、それぞれの考え方を示します。
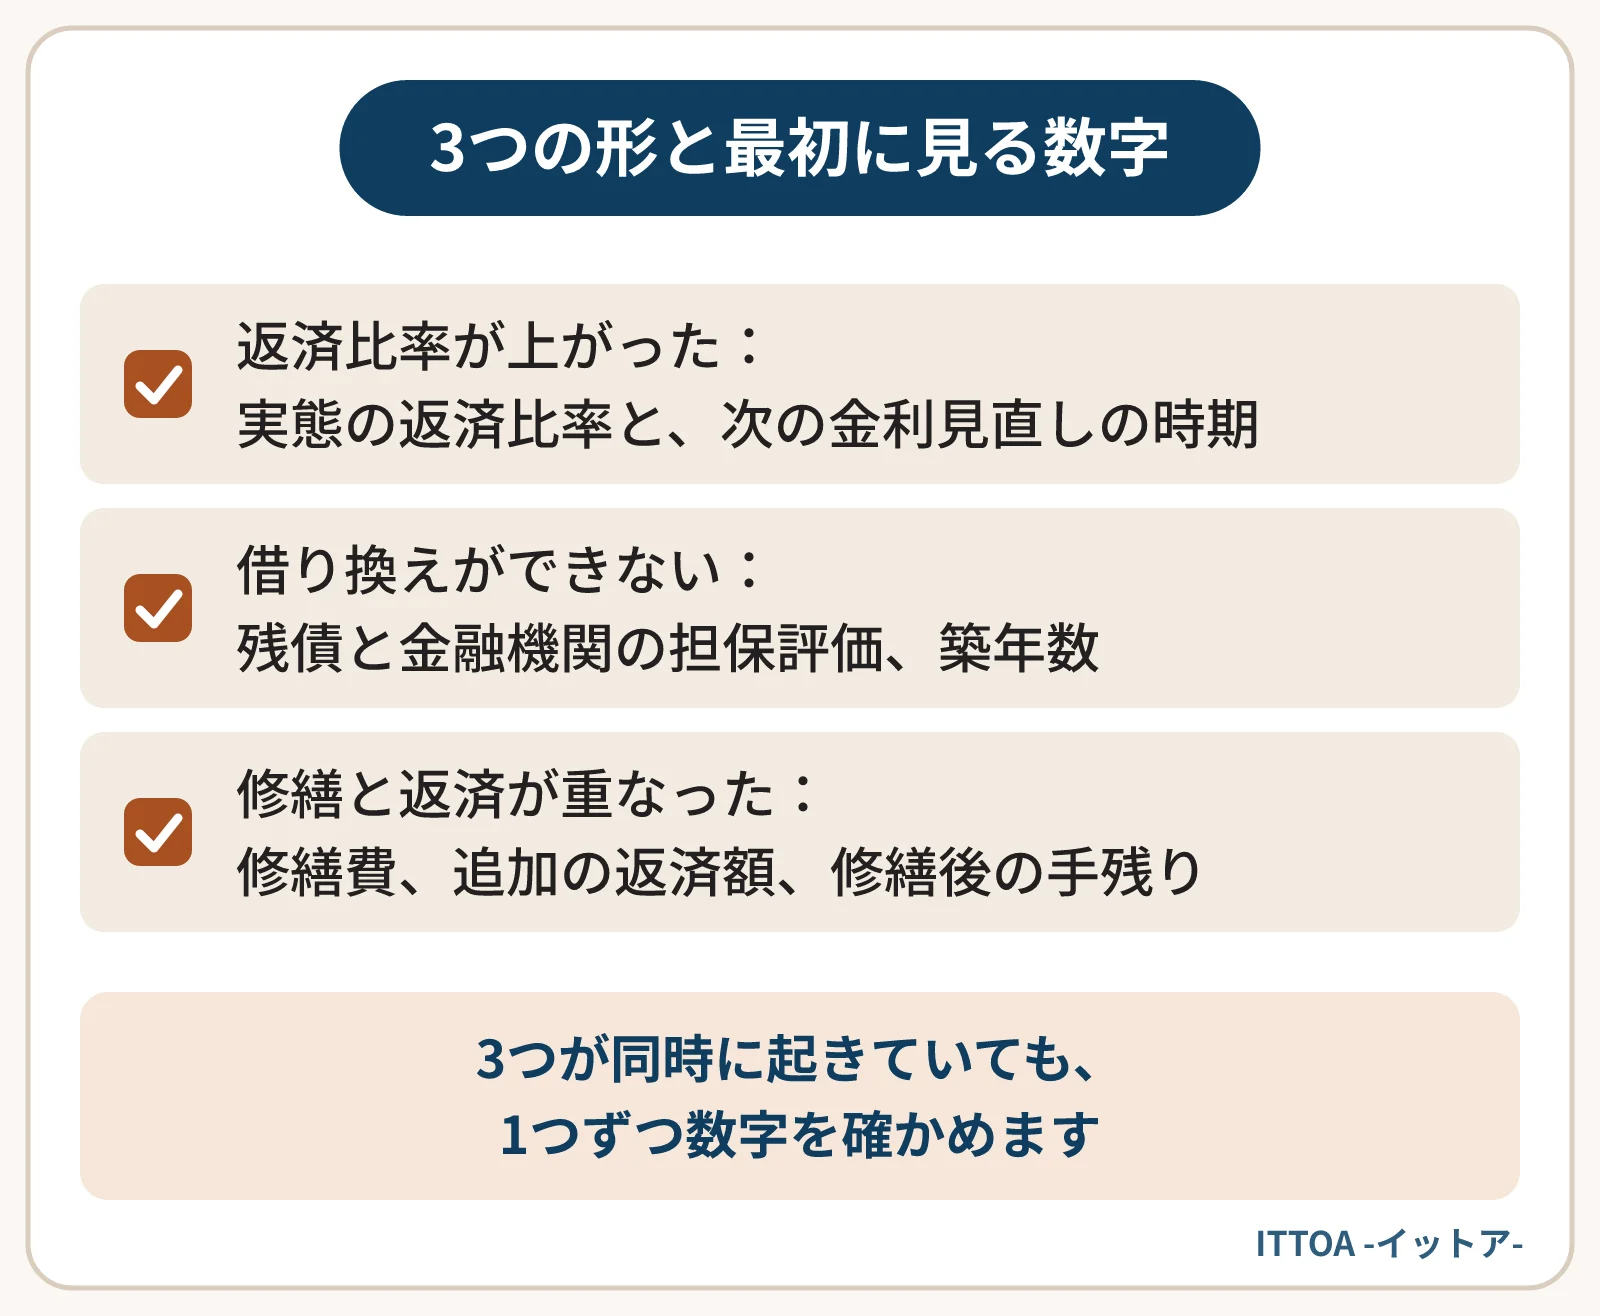
| 相談の形 | よくある状況 | 最初に確認する数字 |
|---|---|---|
| 返済比率が上がった | 変動金利の見直しで返済が増え、手残りが減った | 実態の返済比率、今後の金利見直しの時期 |
| 借り換えができない | 固定金利への借り換えや条件の変更を相談したが、進まなかった | 残債と金融機関の担保評価、築年数 |
| 修繕と返済が重なった | 外壁や屋根の修繕が必要になり、借入を増やすか迷っている | 修繕費、追加の返済額、修繕後の手残り |
どの形も、金利が上がったこと自体より、もともと余裕の小さかった収支に金利の上昇が加わったことで表面化する、という点が共通しています。3つが同時に起きていることもあります。その場合でも、1つずつ数字を確かめると、どこに一番の負担があるかが見えてきます。
返済比率(年間返済額÷年間家賃収入)が上がったという相談では、まず満室の家賃ではなく、空室と経費を差し引いた実際の手取り収入で比率を計算し直します。計算方法は返済比率の計算方法と目安にまとめています。
確認したいのは、次の2点です。
考え方としては、手残りがプラスで大きな修繕の予定がなければ、経費の見直しや家賃の調整で様子を見る余地があります。一方、すでに自己資金で返済を補っている状態なら、持ち続ける場合と売却する場合の数年後の手元資金を比べる段階です。
金利の上昇に備えて、固定金利への借り換えや返済期間の延長を金融機関に相談したものの、話が進まなかったという形です。
借り換えが難しくなる理由として多いのは、築年数が進んで融資の期間を長く取れない、金融機関の担保評価が残債に届かない、物件の収支に余裕がない、といった点です。借り換えが成り立つ条件と、売却との比べ方は借り換えと売却、どちらを先に検討するかで詳しく触れています。
考え方としては、1つの金融機関に断られたからといって、すべての道が閉ざされたわけではありません。ただし、借り換えの相談を重ねている間にも返済と建物の傷みは進みます。いつまでに結論が出なければ売却を比べるか、期限を決めておくことが大切です。
外壁の塗装や屋根の防水、給排水管の交換など、大きな修繕の時期が来たところに返済の増加が重なった形です。修繕費を手元資金でまかなえない場合、追加の借入を考えることになります。
例えば、600万円の修繕費を返済期間10年で借りる場合、試算の前提を元利均等返済(毎月の返済額が一定の返し方)・金利2.5%とすると、年間の返済は約68万円増えます。金利が3.0%なら約70万円です。これが今の手残りにどれだけ食い込むかを確かめます。
考え方としては、修繕して長く持つ計画があり、修繕後の家賃収入で返済をまかなえるなら、借入による修繕も選択肢です。一方、数年以内に売る可能性があるなら、修繕費を売却価格で回収できるとは限りません。修繕を借入でまかなう前の注意点は修繕費を借入でまかなう前に考えることにまとめています。
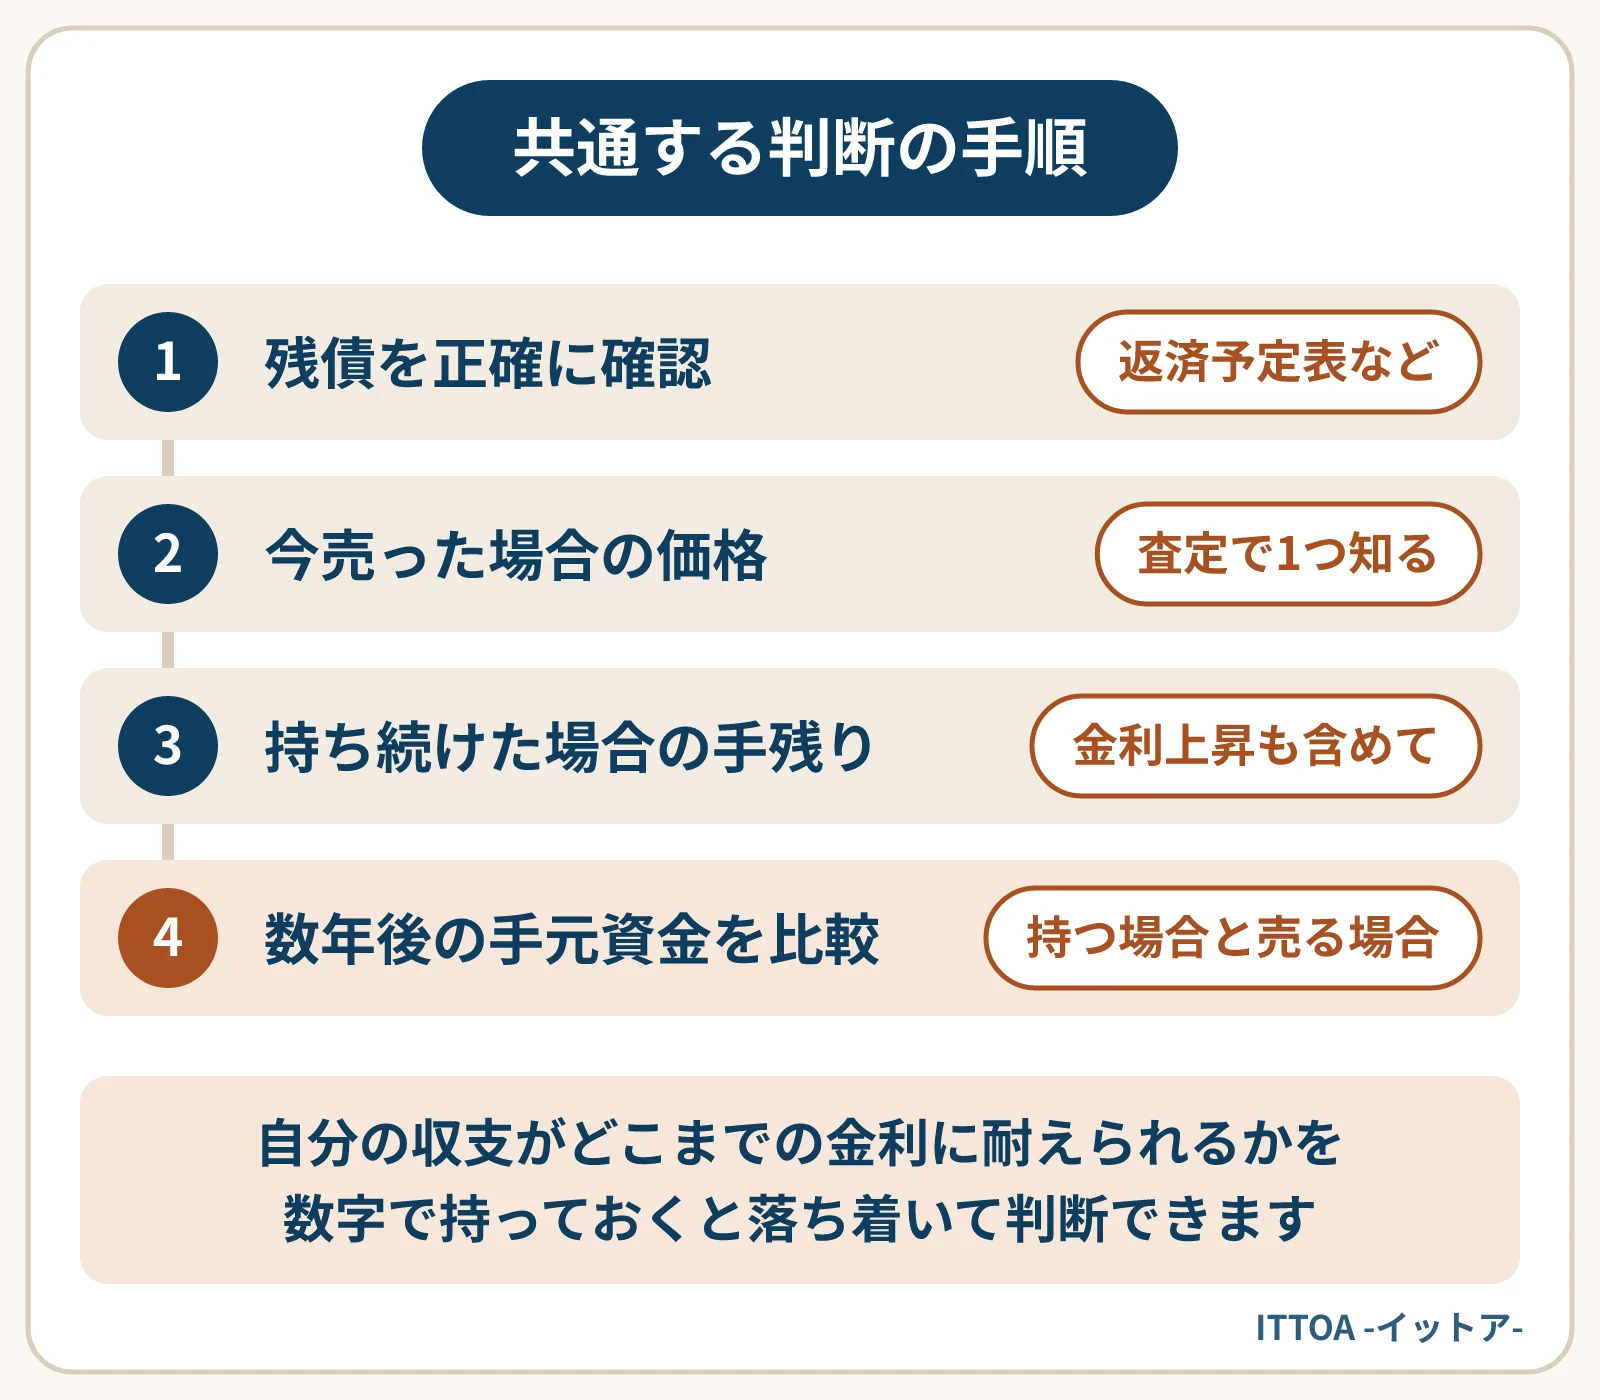
金利の先行きを当てることは誰にもできません。自分の収支がどこまでの金利に耐えられるかを数字で持っておくと、見通しが変わったときにも落ち着いて判断できます。
金利が上がったことだけを理由に、急いで売る必要はありません。手残りがプラスで、修繕や借り換えの問題がなければ、持ち続ける判断も十分にあり得ます。数字を確認したうえで決めるのがよいでしょう。
はい。借り換えや条件の変更の相談と並行して査定を受けておくと、金融機関の回答が出たときに、売却との比較がすぐにできます。
当社は自社で買い取る会社のため、買主の融資の審査を待つ必要がありません。3つの形のどれに当てはまるか分からない段階でも、査定は無料でお受けしています。
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。