金利上昇は、地方の土地の値段にも影響するのか。仕組みとデータの読み方
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
金利が上がる局面で修繕を借入でまかなうと、修繕の効果が出る前から返済が始まり、変動金利なら返済額が後から増えることもあります。1,000万円を10年で借りた場合の試算と、借りる前に確かめたい3つの数字、修繕して持つか直さずに売るかの比べ方を示します。
修繕の借入は、修繕で増える手取りが増える返済を上回るか、回収までに売る可能性がないかを確かめてから決めるのが基本です。上回らない場合や数年以内に売る可能性がある場合は、直さずに売る選択肢も並べて比べると判断を誤りにくくなります。
修繕費を借入でまかなうかどうかは、「修繕で増える手取り」が「借入で増える返済」を上回るかで判断するのが基本です。金利が上がる局面では、この比較が以前より厳しくなります。修繕の効果が出る前から返済が始まり、変動金利なら返済額が後から増えることもあるためです。
上回らない場合や、数年以内に売る可能性がある場合は、直さずに売る選択肢も並べて比べると判断を誤りにくくなるでしょう。
日本銀行は2026年6月16日に政策金利を1.0%程度へ引き上げ、経済・物価の情勢に応じて引き続き引き上げていく方針を示しています(2026年9月時点)。これを受けて、都市銀行の短期プライムレート(銀行が優良企業に貸すときの短期の基準金利)の最頻値は、2026年8月3日に2.375%になりました。2024年8月までは長く1.475%だった値です。
短期プライムレートに連動する借入では、金利の見直しが返済に届くまでに時間差があります。すべての借入が連動しているわけではないため、自分の契約の金利の決まり方を確認することが出発点です。
修繕の借入で重くなりやすいのは、次の3点です。
工事費自体も上がっています。消費者物価指数の「設備修繕・維持」は、2026年7月に前年同月比4.1%の上昇でした。見積もりを取った時期によっては、金額が変わっている可能性もあります。
ただし、雨漏りや外壁の落下のおそれなど、安全や建物の維持に関わる修繕は、持ち続ける限り避けられません。「やるかやらないか」ではなく「持ち続けるならやる必要がある」修繕かどうかを、最初に分けて考えることが大切です。
試算の前提は、借入額1,000万円、返済期間10年、元利均等返済(毎月の返済額が一定になる返し方)です。金利は比較のために年2.5%と年3.5%の2通りを仮に置いています。実際の金利は金融機関と契約によって違います。
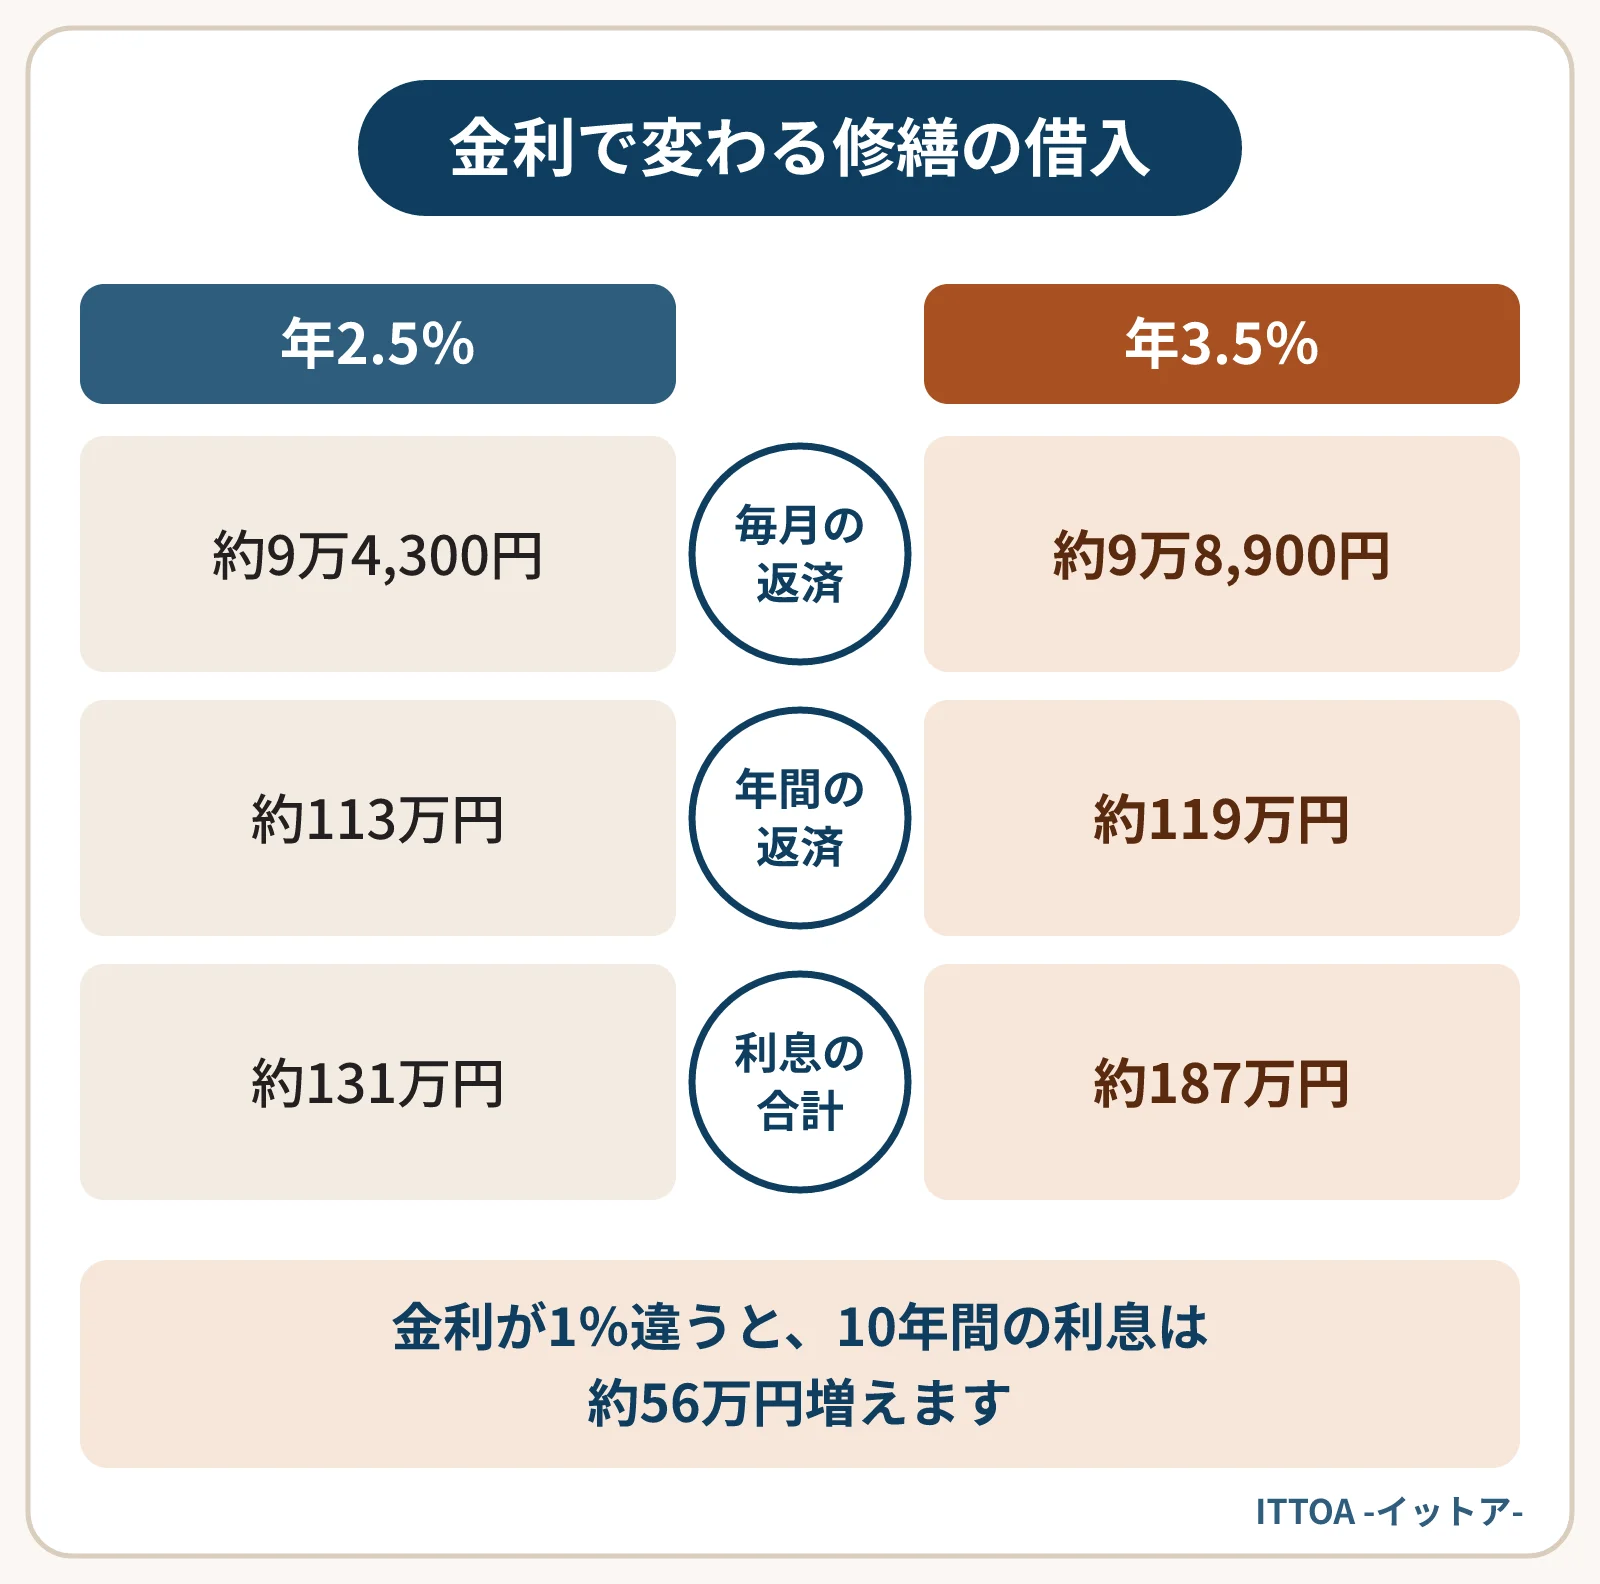
| 金利(仮定) | 毎月の返済 | 年間の返済 | 10年間の利息の合計 |
|---|---|---|---|
| 年2.5% | 約9万4,300円 | 約113万円 | 約131万円 |
| 年3.5% | 約9万8,900円 | 約119万円 | 約187万円 |
金利が1%違うと、10年間の利息は約56万円増えます。一方で、年間の返済は約113〜119万円です。例えば修繕で空室が2戸埋まり、年間の手取りが60万円増える見込みだとしても、返済のほうが大きく、10年間は手元の資金が減り続けます。
この場合、修繕の意味は「手取りを増やす」より「建物の価値と入居を守る」ことにあります。10年以上持つ予定で、需要が見込める立地なら筋が通りますが、途中で売る可能性が高いなら慎重に考えたいところです。
金利を年3.5%で借りた後にさらに金利が上がる場合も、同じ表に1行足して確かめておくと安心です。変動金利の借入では、返済額が変わらなくても利息の割合が増え、元金の減りが遅くなることがあります。
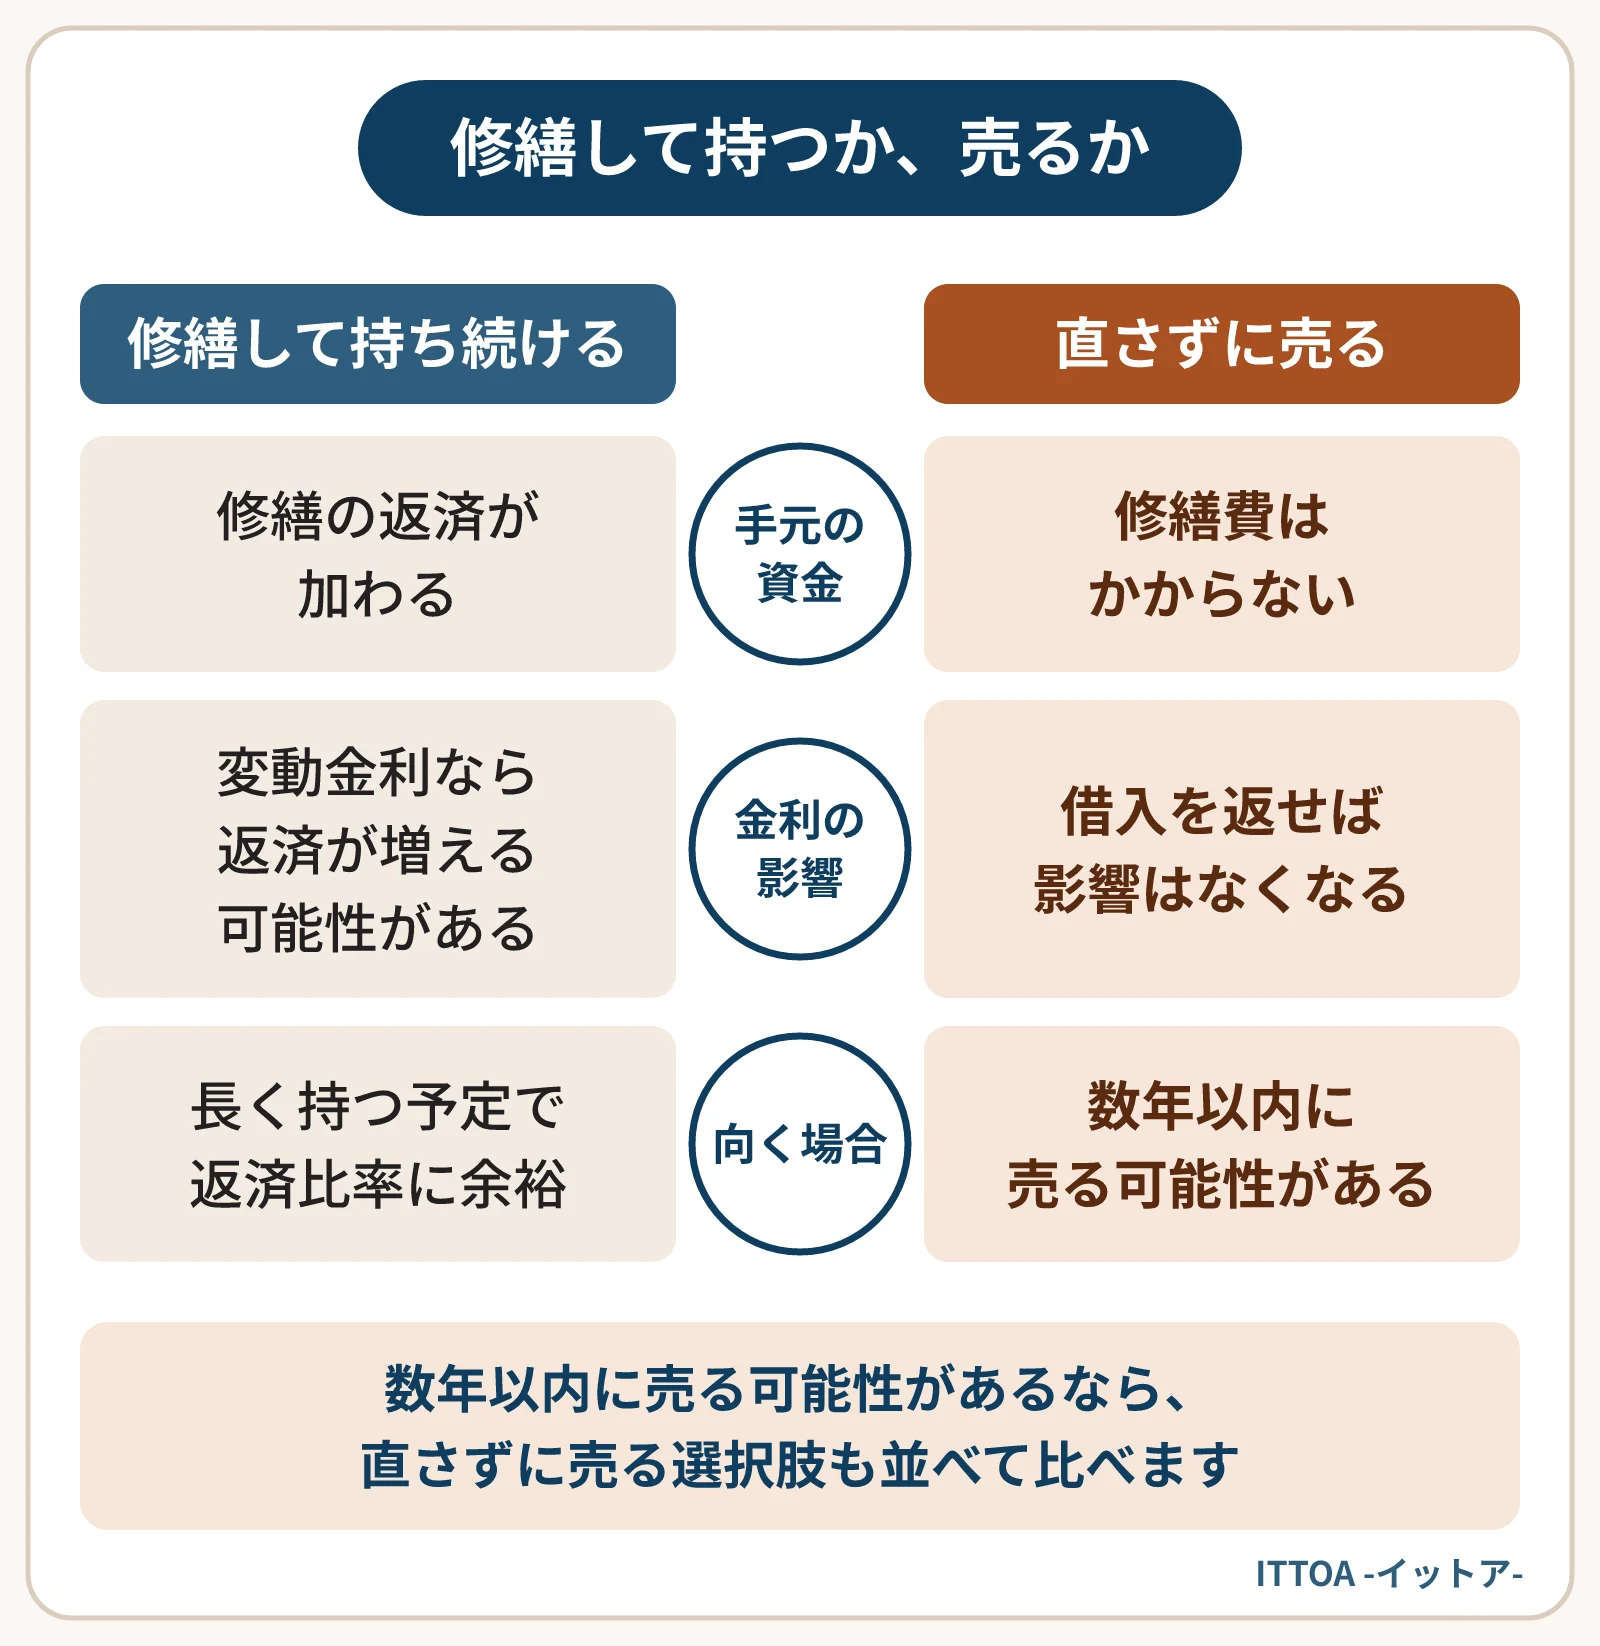
| 比べる点 | 修繕して持ち続ける | 直さずに売る |
|---|---|---|
| 手元の資金 | 修繕の返済が加わる | 修繕費はかからない |
| 金利の影響 | 変動金利なら返済が増える可能性がある | 借入を返せば影響はなくなる |
| 価格への反映 | 修繕費がそのまま価格に乗るとは限らない | 直す費用を差し引いた価格になりやすい |
| 向いている場合 | 長く持つ予定で、返済比率に余裕がある | 数年以内に売る可能性がある、返済比率が高い |
空室が多い物件では、修繕と入居付けのどちらに資金を使うかという問題も重なります。考え方は空室と金利上昇が重なったときの記事、大規模な工事を控えている場合は大規模修繕を控えた物件の記事も参考になります。
金利の先行きを正確に当てることはできません。借りる時期より、修繕が本当に必要か、今の収支で返済に耐えられるかを先に確かめるほうが確実と言えます。
手元の資金を使い切ると、急な設備の故障や空室に対応できなくなります。一部を自己資金、残りを借入にするなど、手元に余裕を残す組み合わせも検討の余地があります。
放置すると被害が広がるため、応急の処置は先に行うのが一般的です。そのうえで、屋根や外壁の全面的な工事に進むかどうかを決める前に、売却した場合の価格と比べる時間を取るとよいでしょう。
ITTOAは修繕をしていない状態のまま、物件を自社で買い取っています。修繕の見積もりが手元にあれば、査定額と並べて「直して持つ」「直さずに売る」を数字で比べられます。査定は無料です。
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。