
借入が残っている物件を売るとき、決済日に何が起きるか
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
空室と返済の増加が同時に来たら、手元資金の使い道は「かけた費用が何ヶ月で戻るか」で比べます。需要がある物件なら、空室を埋める費用のほうが早く戻ることが多い一方、空室の原因が需要の弱さなら返済への備えを優先します。2026年9月時点の金利の動きと試算で、判断の順番を示します。
需要のある物件なら、入居付けの費用は家賃で数ヶ月から1年ほどで戻ることが多く、先に手当てする価値があります。ただし空室の原因が地域の需要なら費用は戻りにくいため、返済への備えを優先し、売却も含めて比べるのが現実的です。
空室と返済の増加が重なったとき、手元資金をどちらに使うかは「かけたお金が何ヶ月で戻るか」で比べるのが基本です。入居者が決まれば、空室を埋める費用は毎月の家賃で回収できます。
そのため、借りる人がいる物件なら、入居付けを先に手当てするほうが効果は大きいことが多いと言えます。反対に、空室の原因が地域の需要そのものにある場合は、費用をかけても戻りにくくなります。その場合は返済への備えを優先し、売却も含めて比べるのが現実的です。
日本銀行は2026年6月に、政策金利を1.0%程度へ引き上げました。今後も経済・物価の情勢に応じて引き上げていく方針を示しています(2026年9月時点)。これを受けて、都市銀行の短期プライムレート(銀行が優良企業に貸すときの基準の金利)は、2026年8月3日に2.375%へ上がりました。
変動金利の借入は、この動きが数ヶ月遅れで返済に反映されます。いつ、どれだけ変わるかは契約しだいです。返済額がすぐに変わらない仕組みがアパートローンにもあるかは、変動金利の「5年ルール・125%ルール」は、アパートローンにもあるのかで確かめ方を紹介しています。
一方、家賃の上がり方はゆるやかです。総務省の消費者物価指数では、2026年7月の民営家賃は前年同月比0.7%の上昇でした。返済の増加を家賃の値上げだけで埋めるのは、簡単ではないでしょう。
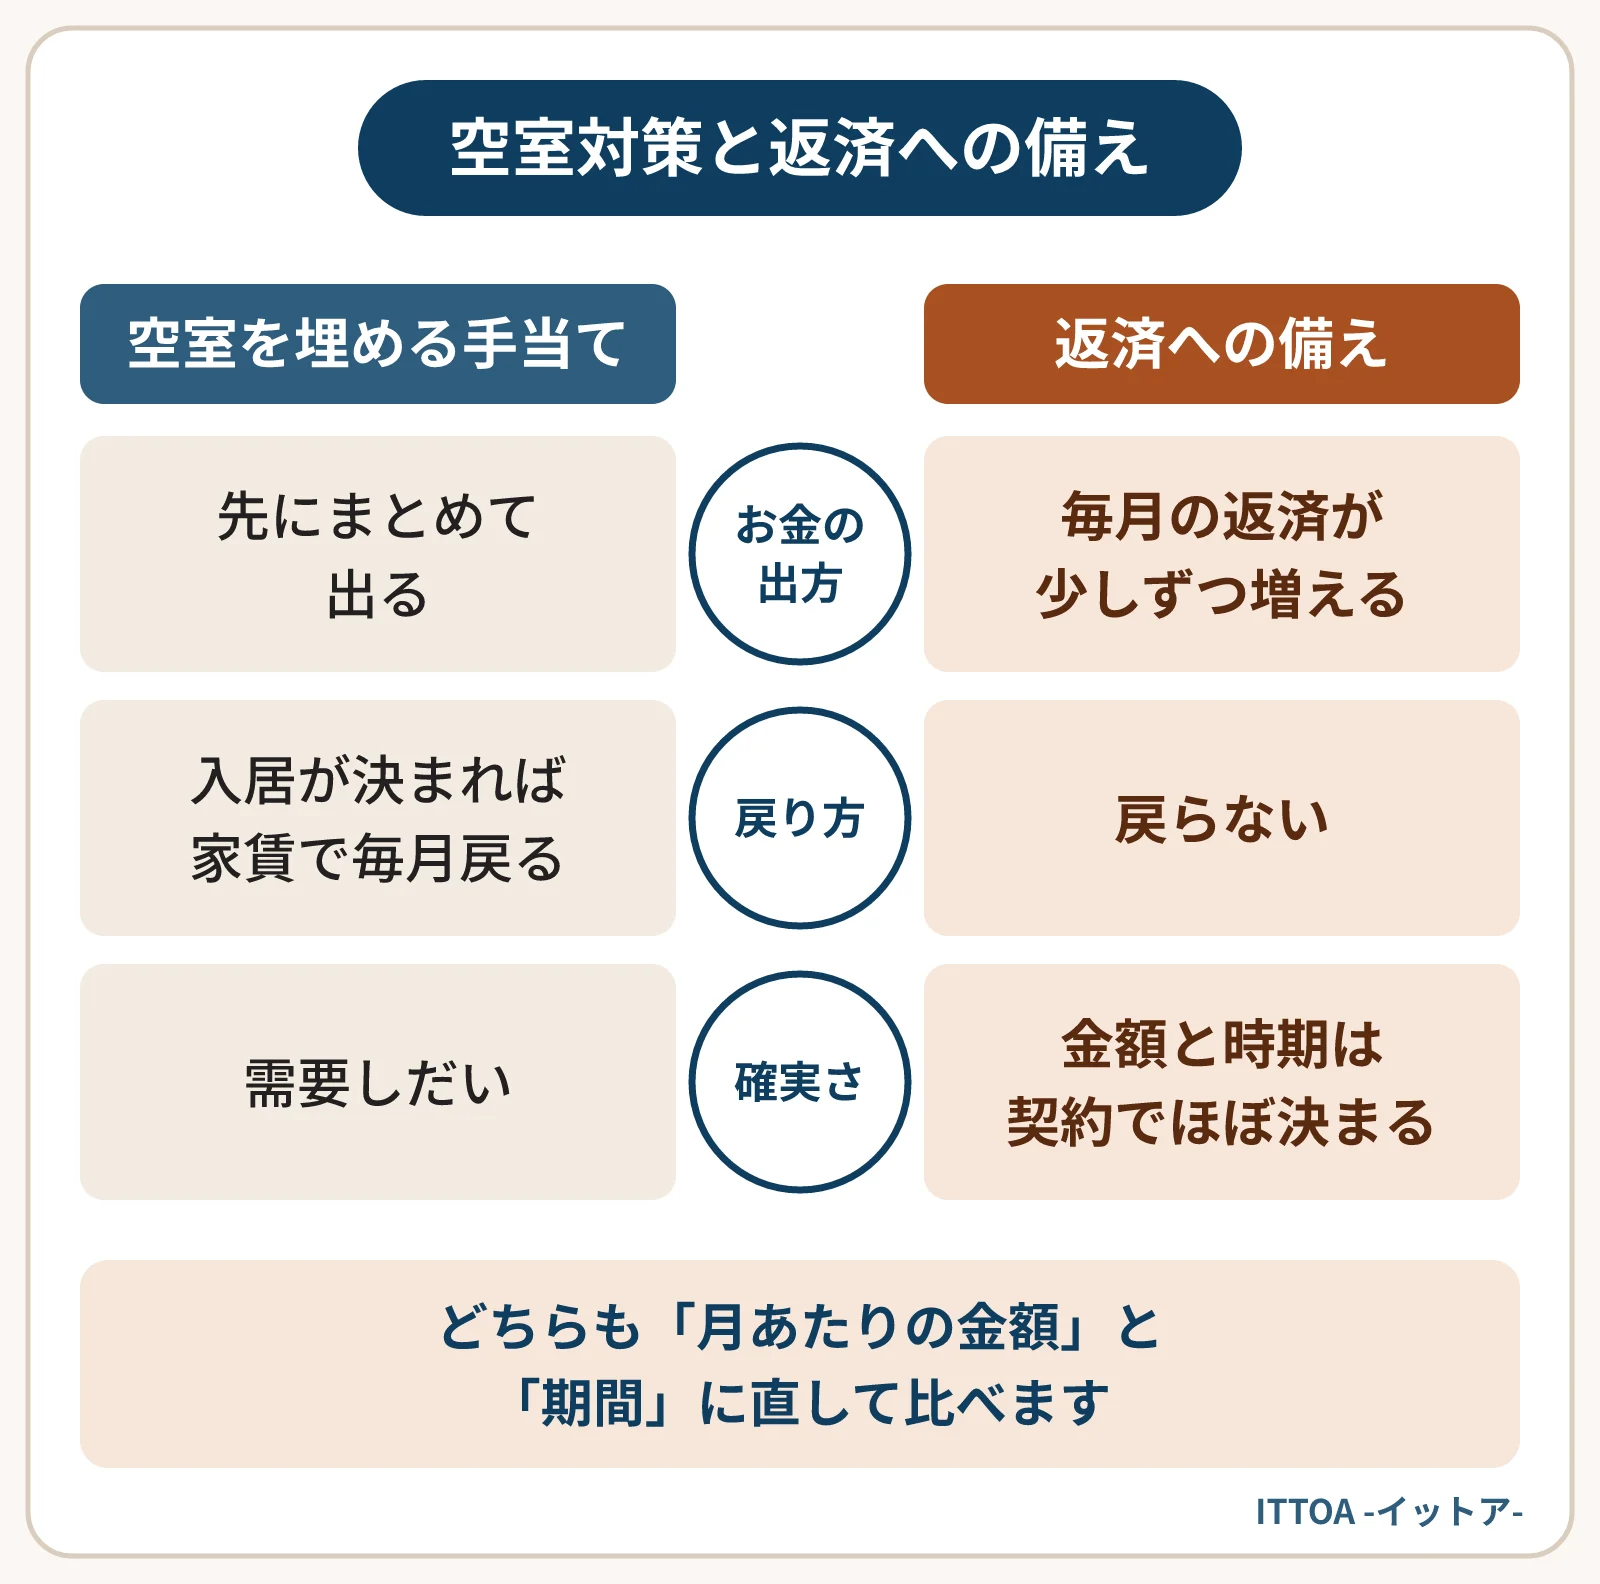
空室対策と返済への備えは、性質が違います。比べるには、どちらも「月あたりの金額」と「期間」に直すと分かりやすくなります。
| 項目 | 空室を埋める手当て | 返済の増加への備え |
|---|---|---|
| お金の出方 | 原状回復、広告料(入居者を決めた不動産会社へのお礼)、設備の交換など、先にまとめて出る | 毎月の返済が少しずつ増える |
| 戻り方 | 入居が決まれば、家賃として毎月戻る | 戻らない。出ていく一方 |
| 確実さ | 需要しだい。決まらなければ戻らない | 金額と時期は契約でほぼ決まる |
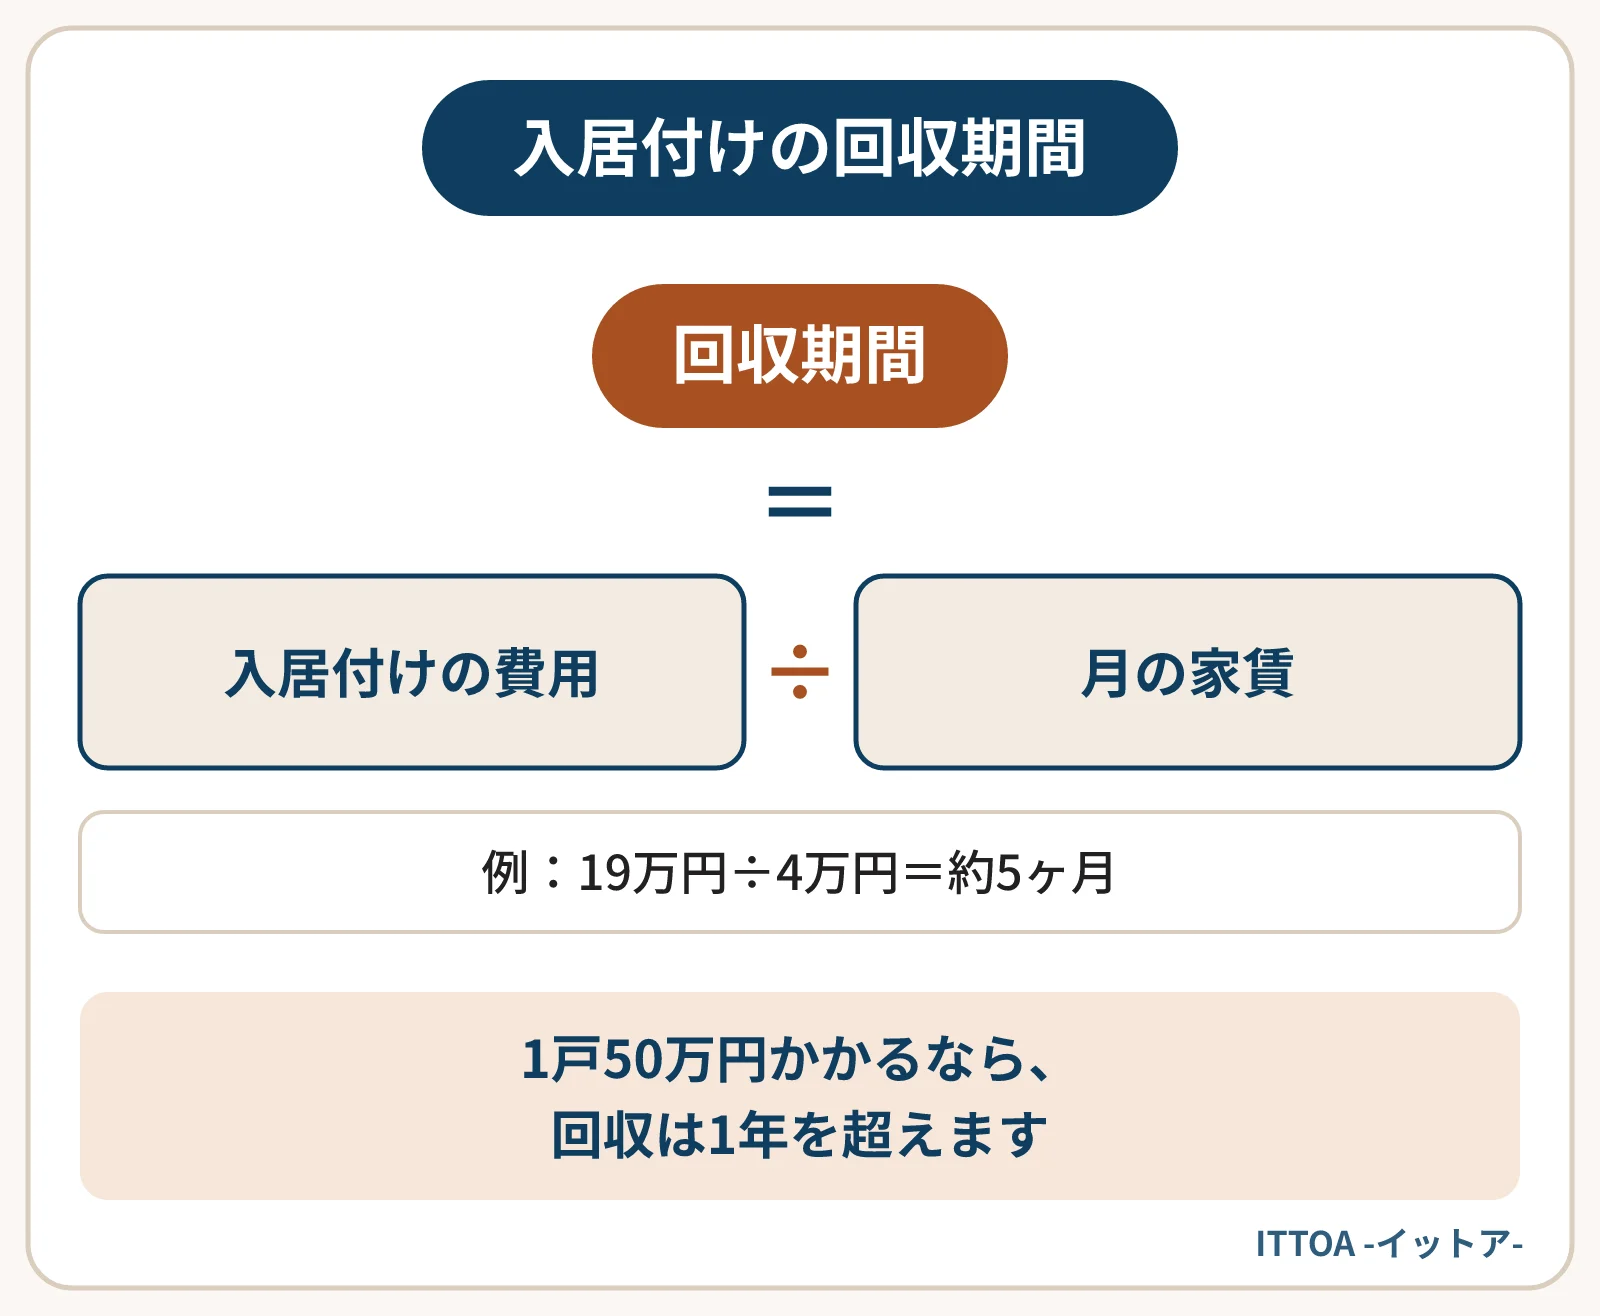
| 見る数字 | 回収期間(費用÷月の家賃) | 月の増加額と、手元資金で何ヶ月耐えられるか |
例えば、8戸のアパートで、家賃は1戸あたり月4万円、空室が2戸あるとします。借入は残り3,000万円、残りの返済期間は20年、元利均等返済です。
試算の前提として、金利が年2.0%から2.5%に上がると、毎月の返済は約15万1,800円から約15万9,000円になります。増加は月に約7,200円です。
一方、空室1戸を埋めるのに、原状回復15万円と広告料4万円の計19万円がかかるとします。入居が決まれば月4万円の家賃が入るため、約5ヶ月で回収できる計算です。2戸とも決まれば、家賃は月8万円増え、返済の増加分を大きく上回ります。
ただし、水回りの交換などで1戸50万円かかるなら、回収は1年を超えます。募集しても数ヶ月決まらなければ、その間は回収が始まりません。費用の大きさと、決まるまでの期間の見込みをあわせて考える必要があります。
次のような場合は、入居付けに資金を使う前に、返済への備えを優先したほうが安全です。
返済比率の計算方法は家賃収入のうち、返済にいくら消えているかで詳しく触れています。
判断は、次の順番で進めると無理がありません。
5番目まで進めると、どちらの手当ても足りない、という結果になることもあります。その場合は、持ち続ける案だけでなく、売却した場合の手取りも同じ表に並べておくと判断しやすくなります。
早く埋まる可能性は高まります。ただし下げた家賃は、売却するときの価格の計算にもそのまま入ります。売却を考えているなら、下げ幅と価格への影響をあわせて見ておくとよいでしょう。
繰上返済をすると、手元資金が減ります。空室や修繕に使えるお金がなくなると、かえって苦しくなることもあります。返済が滞る見込みがないなら、手元に残す判断も十分にあり得ます。
返済が遅れる前に相談するのが基本です。遅れてからでは、取れる手段が限られることがあります。相談の前に、家賃収入と経費、空室の状況を1枚にまとめておくと話が進みやすいでしょう。詳しくは返済が厳しいと感じたら、金融機関にはいつ相談するかをご覧ください。
空室を埋める費用も、返済の増加への備えも難しい場合は、持ち続ける前提そのものを見直す時期かもしれません。ITTOAは、空室の多い物件も含めて地方の収益物件を自社で買い取っています。査定は無料で、売却するかどうかを決める前の比較材料としてお使いいただけます。
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む
旧耐震や築古の物件は、融資の期間が短くなりやすく、毎年の返済が重くなります。そこに金利の上昇が重なると、返済後の手残りがほとんど残らず、融資を使う買主は審査を通りにくくなります。買主が限られる仕組みを試算で示し、現金で買う買主に売ることの意味と、売主が確かめておく点をまとめました。
続きを読む
買主は入居率と金利の両方を見ますが、価格への効き方が違います。入居率は家賃収入そのものを減らすため評価額に直接効き、金利は融資を使う買主の手残りと借りられる額を通じて効きます。融資審査での使われ方と、入居率が10ポイント下がる場合と金利が1ポイント上がる場合を比べた試算を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。