返済が厳しいと感じたら、金融機関にはいつ相談するか。時期と準備
アパートローンなどの返済の相談は、延滞してからではなく「このままだと数ヶ月後に資金が足りなくなる」と見えた時点で始めるのが基本です。相談を考えたいサイン、事前に用意する収支表やレントロールなどの資料、金融機関への伝え方を、試算例とあわせてまとめました。
続きを読む地方の収益不動産を「売る」ために
知っておきたいことを、
買取の現場からお届けします。
アパートローンなどの返済の相談は、延滞してからではなく「このままだと数ヶ月後に資金が足りなくなる」と見えた時点で始めるのが基本です。相談を考えたいサイン、事前に用意する収支表やレントロールなどの資料、金融機関への伝え方を、試算例とあわせてまとめました。
続きを読む
アパートローンの返済が重くなったときは、まず借り換えが成り立つかを確かめ、難しければ売却と比べるのが効率的な順番です。担保評価・築年数・収支という3つの条件、借り換えにかかる費用、売却の手取りと並べて比べる手順を、試算付きで具体的に示します。
続きを読む
売却で必要なのは、返済予定表の残高ではなく「決済日に一括で返すための金額」です。返済予定表・残高証明書・一括返済の見積もりの違いと取り寄せ方、日割り利息や一括返済手数料、抵当権を外す費用まで含めた金額の見方を、決済日を仮に置いた試算の例とあわせて示します。
続きを読む
金利が上がると収益物件の価格は下がりやすいと言われますが、買取価格への影響の受け方は、融資を使う個人の買主とは違います。2026年9月時点の金利の状況を踏まえ、買取の査定で変わる項目と変わりにくい項目、売主が比べるときの見方をまとめました。
続きを読む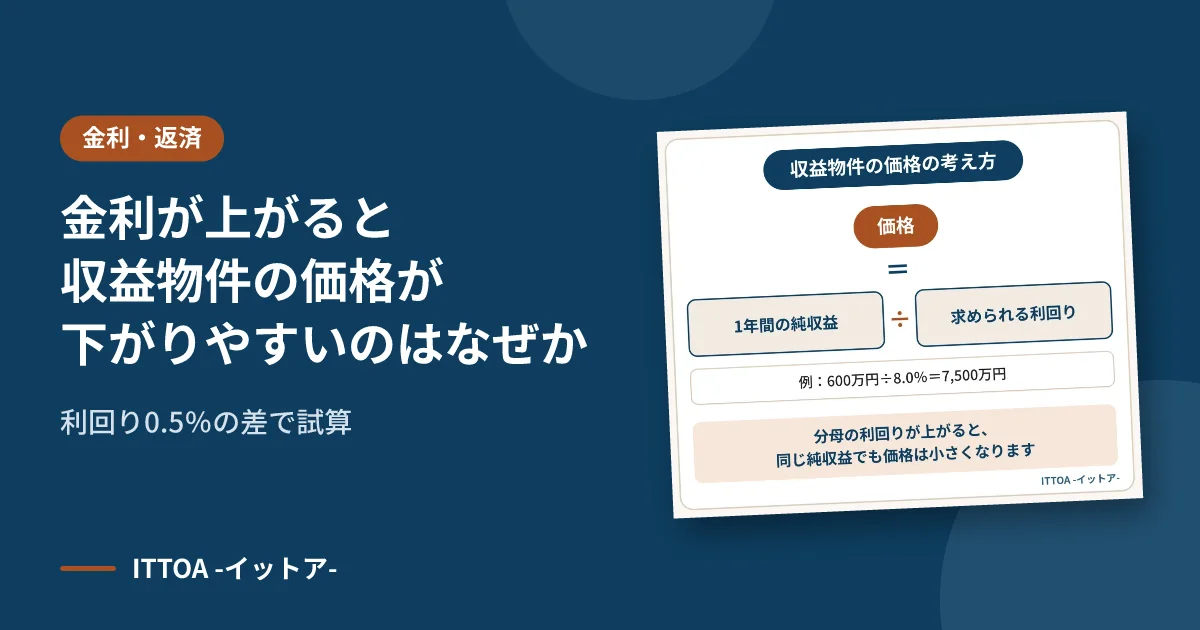
金利が上がると、買主の借入コストが増え、求める利回りも上がりやすくなります。利回りが0.5%動くと価格がどれだけ変わるかを計算例で示し、2026年の長期金利や投資家調査の数字をどう読めばよいか、売主が今のうちに確かめておきたい点まで具体的にまとめます。
続きを読む
住宅ローンで知られる変動金利の5年ルール・125%ルールが、アパートローンや事業性の借入にも付いているとは限りません。付いているかどうかを契約書のどこで確かめるか、付いていても安心とは言えない理由を、元金の減り方の試算とチェック表で具体的に示します。
続きを読む
借入が残っている物件の売却相談では、残高・金利・残りの期間・一括返済の手数料・担保の付き方をよく聞かれます。それぞれがなぜ必要なのか、答えるために手元に置く書類は何か、書類が揃わないときはどう進めるかを表と一覧で示します。
続きを読む
変動金利の借入は、政策金利が動いてもすぐに返済額が変わるとは限りません。自分の借入の見直し日と返済に反映される月を、返済予定表と契約書のどこで確かめるかを表で示します。そのうえで、反映の3ヶ月前から試算・査定・方針決めを進め、売却と保有を比べる手順を紹介します。
続きを読む
借入の残りが5,000万円・残り20年のアパートローンで金利が2%から3%になると、毎月の返済は約2.4万円、年間で約29万円増えます。借入額と残り期間の組み合わせ別の試算表、返済額がすぐには変わらない契約の見分け方、自分の借入に当てはめる手順を示します。
続きを読む
返済比率は「年間返済額÷年間家賃収入」で求めます。満室の家賃で割ると余裕があるように見えても、空室と経費を差し引いた実態の比率では6割を超えることもあります。返済予定表とレントロールを使った計算の手順と、どこから注意すべきかの目安、金利が上がった場合の比率の変化を試算で示します。
続きを読む
金利上昇で返済が重くなったとき、焦って売る前に踏みたい4つの順番があります。自分の返済がいつ・いくら増えるかの確認、1年分の手残りの試算、借り換えや期間延長など持ち続ける手の比較、売った場合の手取りの出し方までを、試算例と表で具体的に示します。
続きを読む物件ごとに事情は違います。
一般論ではなく、まずはあなたの物件について
お話を聞かせてください。