金利上昇は、地方の土地の値段にも影響するのか。仕組みとデータの読み方
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
借入が残っている物件の売却相談では、残高・金利・残りの期間・一括返済の手数料・担保の付き方をよく聞かれます。それぞれがなぜ必要なのか、答えるために手元に置く書類は何か、書類が揃わないときはどう進めるかを表と一覧で示します。
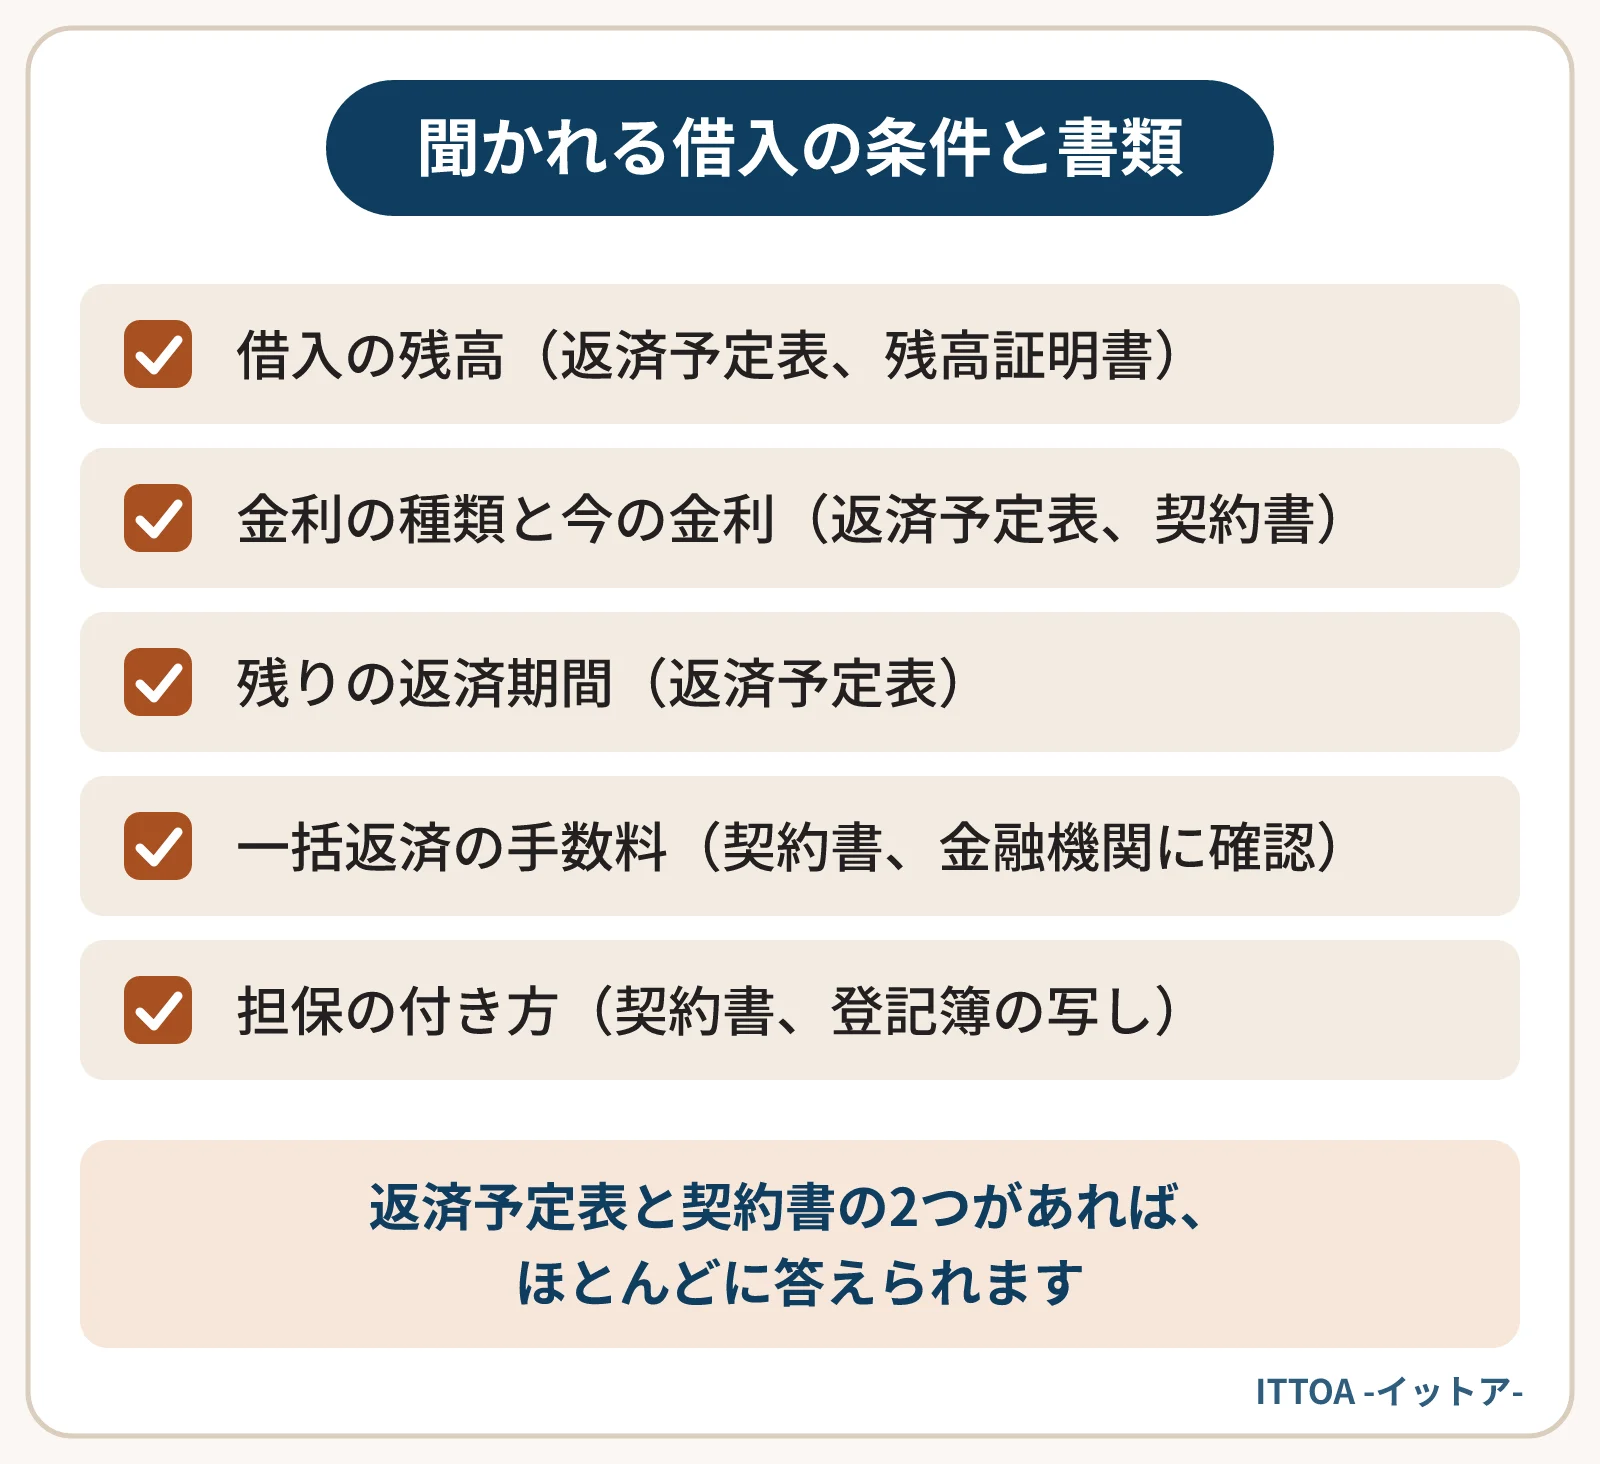
借入が残る物件の売却相談では、残高、金利の種類と水準、残りの返済期間、一括返済の手数料、担保の付き方の5つを聞かれます。返済予定表と契約書を手元に置けば、ほとんどの質問にその場で答えられます。
借入が残っている物件の売却を相談すると、物件の話と同じくらい借入の条件を聞かれます。売ったお金で借入を返せるか、返したあとにいくら残るかを計算するためです。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げており(2026年9月時点)、持ち続けた場合の返済の負担を、売却と比べて考えるオーナーも少なくありません。聞かれる項目と、答えるための書類を先に揃えておくと、相談が一度で進みます。
| 聞かれること | なぜ必要か | 答えに使う書類 |
|---|---|---|
| 借入の残高 | 売却価格で返しきれるかを見る | 返済予定表、残高証明書 |
| 金利の種類と今の金利 | 持ち続けた場合の負担を比べる | 返済予定表、契約書 |
| 残りの返済期間 | 毎月の返済と残債の減り方を見る | 返済予定表 |
| 一括返済の手数料 | 手元に残る金額から差し引く | 契約書、金融機関への確認 |
| 担保の付き方 | この物件だけで返済の手続きが済むかを見る | 契約書、登記簿の写し |
返済予定表(毎回の返済額と残高が並んだ表)と、金銭消費貸借契約書(ローンの契約書)の2つがあれば、表のほとんどに答えられます。
最初に確かめるのは、売却価格と残債(ローンの残り)の差です。返済予定表の最新の行で残高が分かりますが、決済日までに返済が進む分も考える必要があります。
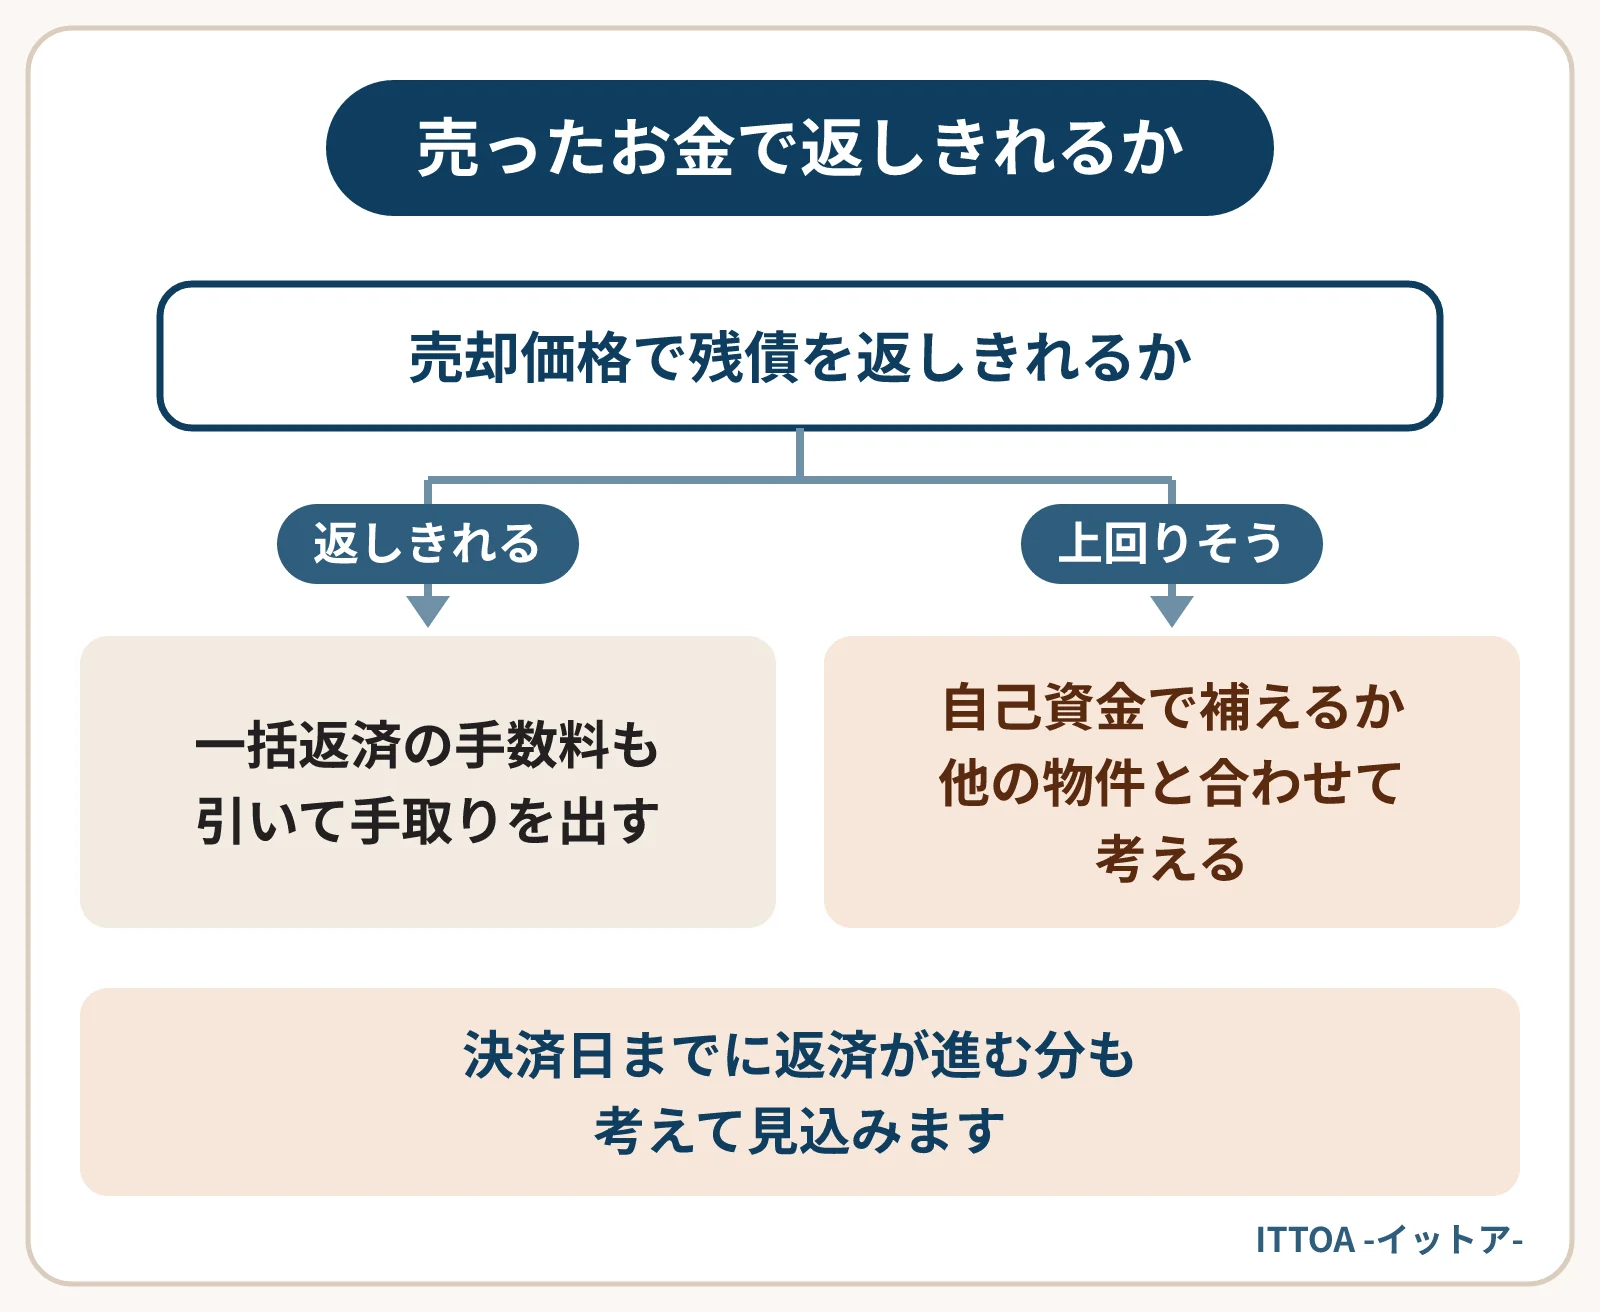
正確な数字が必要になったら、金融機関に残高証明書を依頼します。相談の段階では、返済予定表の数字で十分です。証明書の発行には数日かかることがあるため、決済の日が見えてきた段階で早めに依頼しておくと安心です。
残りの返済期間も、あわせて聞かれます。例えば残高が同じ3,000万円でも、残り10年と残り25年では毎月の返済額が大きく違い、1年あたりに減る元金(借りたお金そのもの)の額も変わります。売却までに半年かかる場合、その間にいくら残債が減るかを見込むために使います。
変動金利か固定金利か、今の金利が何%かは、持ち続けた場合の負担を試算するために聞かれます。変動金利なら、次に金利が見直される時期もあわせて伝えると、比べる期間を決めやすくなります。
返済予定表で、毎回の返済のうち利息と元金がそれぞれいくらかを見ておくと、金利が上がったときに元金の減り方がどう変わるかも説明しやすくなります。
金利の数字だけでなく、毎月の返済額と家賃収入の関係も大切です。家賃収入のうち返済にいくら回っているかは、返済比率の計算で確かめられます。
売却すると、残っている借入を決済日に一括で返すのが一般的です。このとき、金融機関によっては一括返済の手数料がかかります。固定金利の期間中は高めに設定されている場合もあるため、契約書で確かめるか、金融機関に問い合わせておきましょう。
担保の付き方も聞かれます。1つの借入に複数の物件がまとめて担保に入っていると、1つだけ売るときに金融機関との調整が必要になることがあるためです。登記の手続きは司法書士が行いますが、どの物件が担保に入っているかは、売主が先に把握しておくと話が早く進みます。
借入が物件ごとに分かれている場合は、次のような一覧にしておくと、どの物件から売るかを考えるときにも役立ちます。
| 物件 | 借入先 | 残高 | 金利(種類) | 残りの期間 | 担保に入っている物件 |
|---|---|---|---|---|---|
| 記入例:A市のアパート | ○○銀行 | 2,400万円 | 2.5%(変動) | 12年 | A市のアパートのみ |
| 記入例:B町の戸建 | ○○信用金庫 | 600万円 | 3.0%(固定) | 8年 | B町の戸建・土地 |
表の数字は書き方の例で、実際の条件は物件や金融機関によって異なります。すべてが揃っていなくても、相談は始められます。分かる範囲の数字で概算を出し、足りない書類は並行して取り寄せる進め方で問題ありません。
買取価格は物件の収益や状態で決まり、借入の条件で上下するものではありません。借入の情報は、売った後に手元に残る金額を一緒に計算するために使います。
はい。早めに数字を並べるほど、取れる選択肢は多くなります。自己資金で補えるか、他の物件と合わせて考えられるかなど、状況に応じて一緒に考えていきます。
返済予定表と契約書があれば、借入の話はほとんど一度で済みます。そこに今の買取価格を並べると、売った場合と持ち続けた場合の違いが見えてきます。
ITTOAでは、借入が残っている物件の相談も無料で承っています。売却の流れと諸費用は売却の流れ・諸費用でもご覧いただけます。
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。