返済期間の延長を相談する前に知っておきたいこと。総額と残債の変化
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
金利上昇は、住宅を建てる人の借入可能額や事業用地の採算を通じて、地方の土地の需要を弱める方向に働くことがあります。ただし影響は地域と用途で違い、公表された地価の平均を自分の土地にそのまま当てはめることはできません。
金利の上昇は、地方の土地の値段にも影響することがあります。住宅ローンを使って家を建てる人の予算や、事業用の土地を買う会社の採算が変わり、土地を買いたい人の数や出せる金額に響くためです。
ただし、金利が上がればどこの土地も同じように下がる、というわけではありません。影響の出方は用途と地域によって違い、公表されている地価の平均から自分の土地の値段を読み取ることもできない点を、先に押さえておきたいところです。
日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、今後も経済・物価の情勢に応じて引き上げていく方針を示しています(2026年9月時点)。長期金利の目安となる10年国債の金利も上がっており、財務省の国債金利情報では2026年9月2日に3.006%となりました。
一方、国土交通省が2026年9月15日に公表した都道府県地価調査(2026年7月1日時点)では、地方圏の住宅地の平均変動率は+0.1%でした。全国平均は上昇が続いているものの、地方圏の住宅地はほぼ横ばいという結果です。
この数字だけでは、金利が地価をどれだけ動かしたのかは分かりません。地価には人口、建築費、地域の雇用など多くの要因が重なっているためです。
金利が土地に影響する道筋は、主に次の3つです。
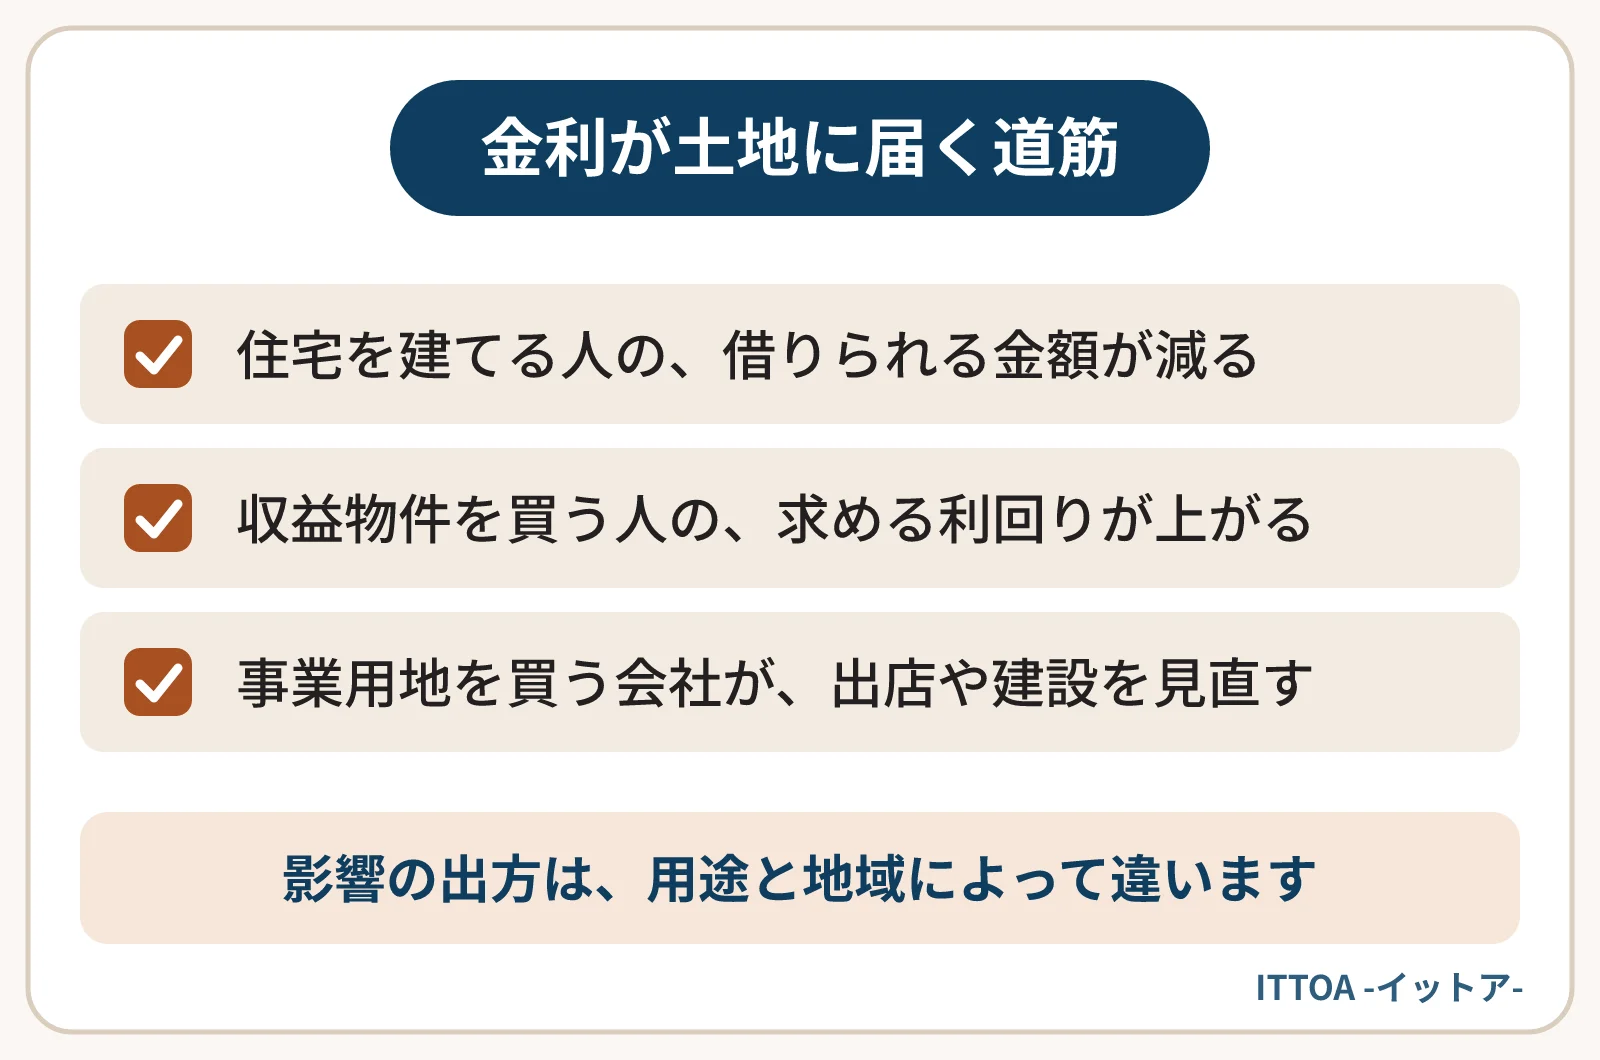
| 道筋 | 起きること | 地方で影響が出やすい場面 |
|---|---|---|
| 住宅を建てる人の予算 | 同じ毎月の返済額で借りられる金額が減る | 土地から探して注文住宅を建てる人が中心の住宅地 |
| 収益物件を買う人の採算 | 借入コストが上がり、求める利回りが上がりやすい | アパート用地や、融資を使う投資家が主な買主の地域 |
| 事業用地を買う会社の判断 | 設備投資の借入が重くなり、出店や建設を見直すことがある | 店舗や倉庫の用地としての需要に支えられた土地 |
収益物件の価格と利回りの関係は、金利と収益物件の価格の記事で詳しく触れています。この記事では、主に土地そのものへの影響を中心に見ます。
地方の住宅地では、土地を買う人の多くが住宅ローンを使います。金利が上がると、同じ返済額でも借りられる金額が減り、そのしわ寄せが土地の予算に来ることがあります。
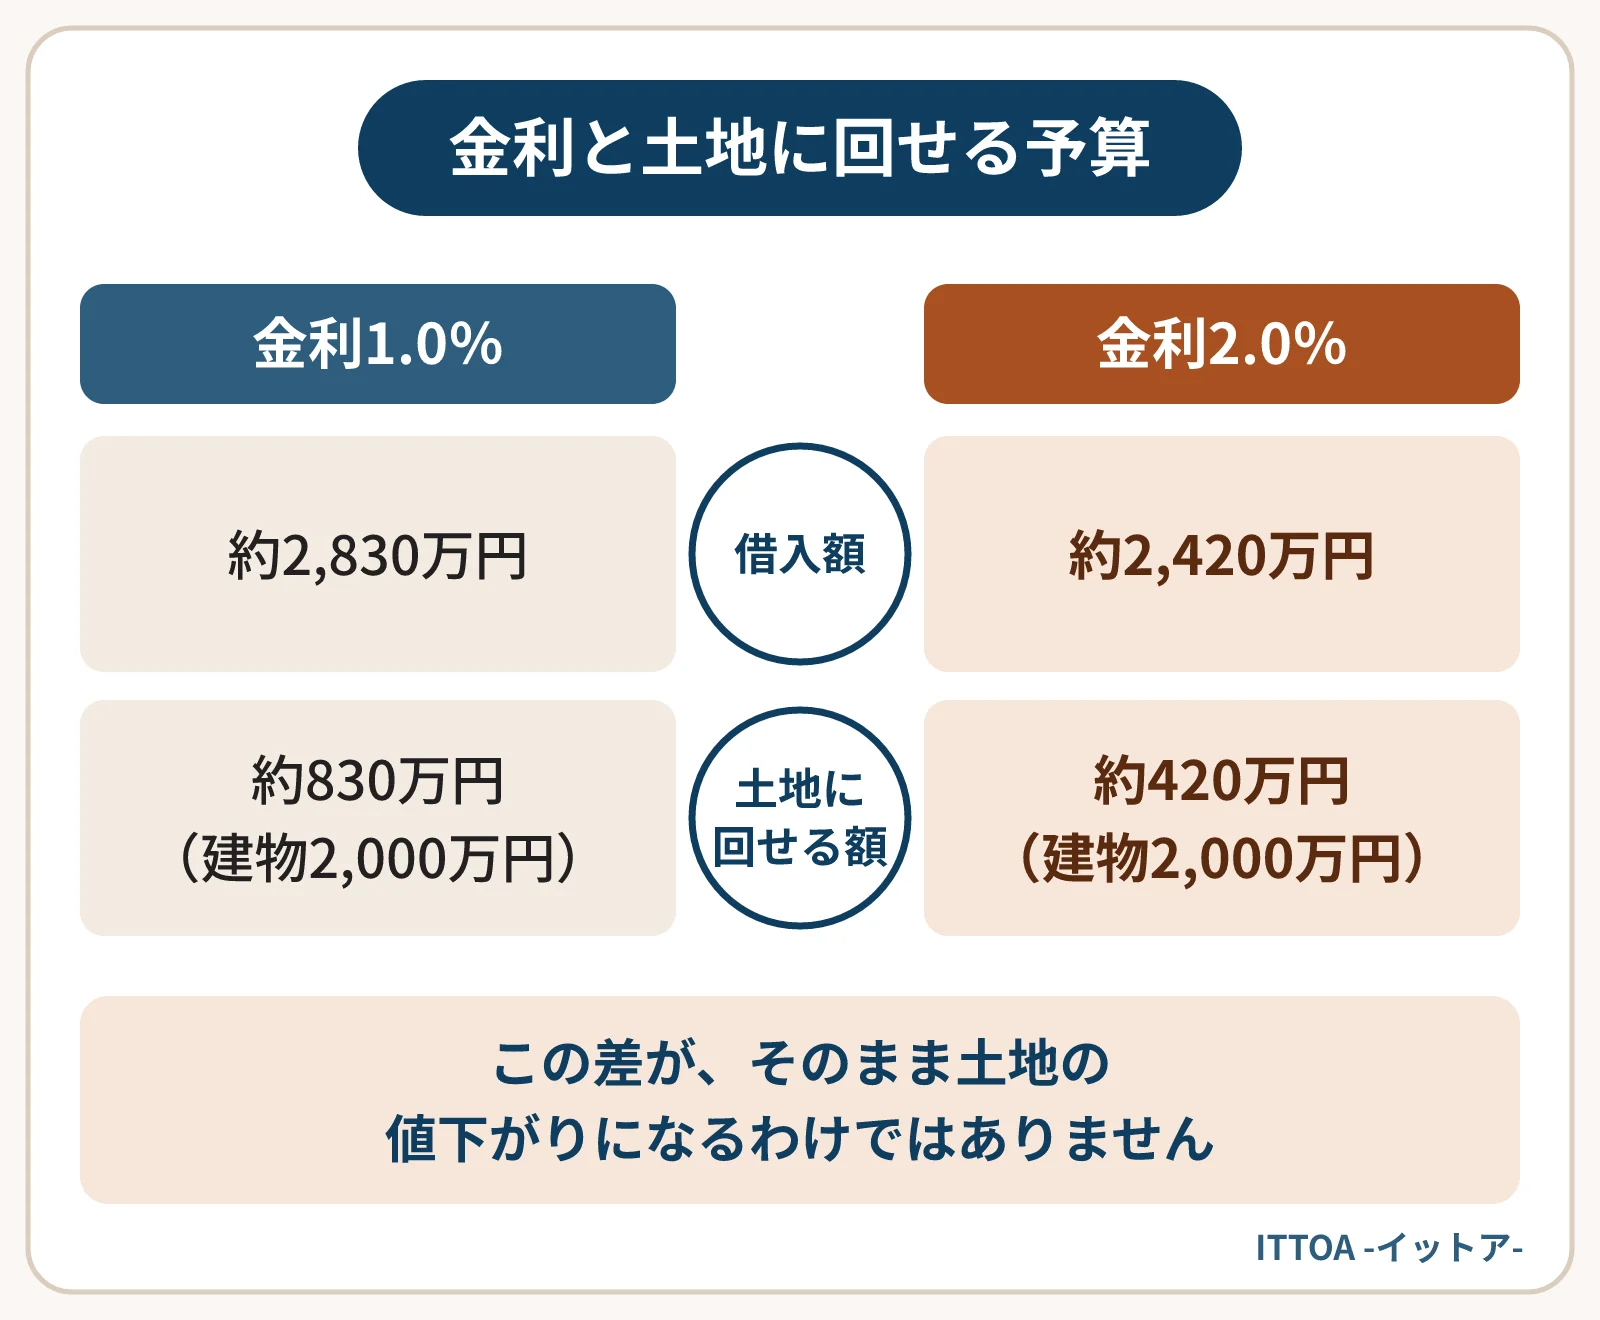
例えば、試算の前提を「毎月の返済額8万円、返済期間35年、元利均等返済、ボーナス返済なし」とし、金利が1.0%の場合と2.0%の場合を比べます。金利はあくまで比較のための仮の数字で、実際の住宅ローンの金利ではありません。
| 項目 | 金利1.0% | 金利2.0% |
|---|---|---|
| 借りられる金額の目安 | 約2,830万円 | 約2,420万円 |
| 建物に2,000万円かける場合、土地などに回せる金額 | 約830万円 | 約420万円 |
建物の費用が変わらなければ、借りられる金額の減少分は土地や諸費用の予算を削る形になりやすいと言えます。自己資金を増やす、建物を小さくするなどの調整もあるため、この差がそのまま土地の値下がりになるわけではありません。
建築費が上がっている点も、同じ方向に働きます。新築の費用が膨らむと、土地にかけられる金額はさらに限られます。中古物件への影響は、建築費の高騰と中古物件の記事も参考になります。
同じ地方でも、金利の影響の受け方は土地によって違います。
もともと買い手が少ない地域では、金利以前に「買いたい人がいるかどうか」が価格を左右します。そのため、金利の変化がはっきり表れないこともあります。
地価の公表を待たずに足元の動きをつかむには、身近な情報のほうが役に立つ場合があります。近くで売りに出ている土地の数、売り出してから買い手が決まるまでの期間、値下げされた土地があるかどうかなどです。売り出しが長引く土地が増えていれば、買い手の予算が厳しくなっているサインかもしれません。
公表データの読み方は、2026年の地価の公表から見る地方の土地の記事でも取り上げています。
金利の先行きを当てて売り時を決めるのは難しいと言えます。土地の需要の厚さ、持ち続ける費用、使う予定の有無など、自分の事情で判断するほうが確実でしょう。
平均が上がっていても、地点ごとに動きは違います。借入に頼る買い手が中心の土地では、今後の影響を考えておく意味はあります。
金利や地価の動きは判断の材料になりますが、自分の土地がいくらで売れるかは、立地や形、買い手の顔ぶれで決まります。ITTOAでは、土地や古家付きの土地も自社で直接買い取っており、査定は無料です。
遠方の土地でも、資料のやり取りと電話・オンラインで確認を進められます。売るかどうか決めていない段階でのご相談でも構いません。
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む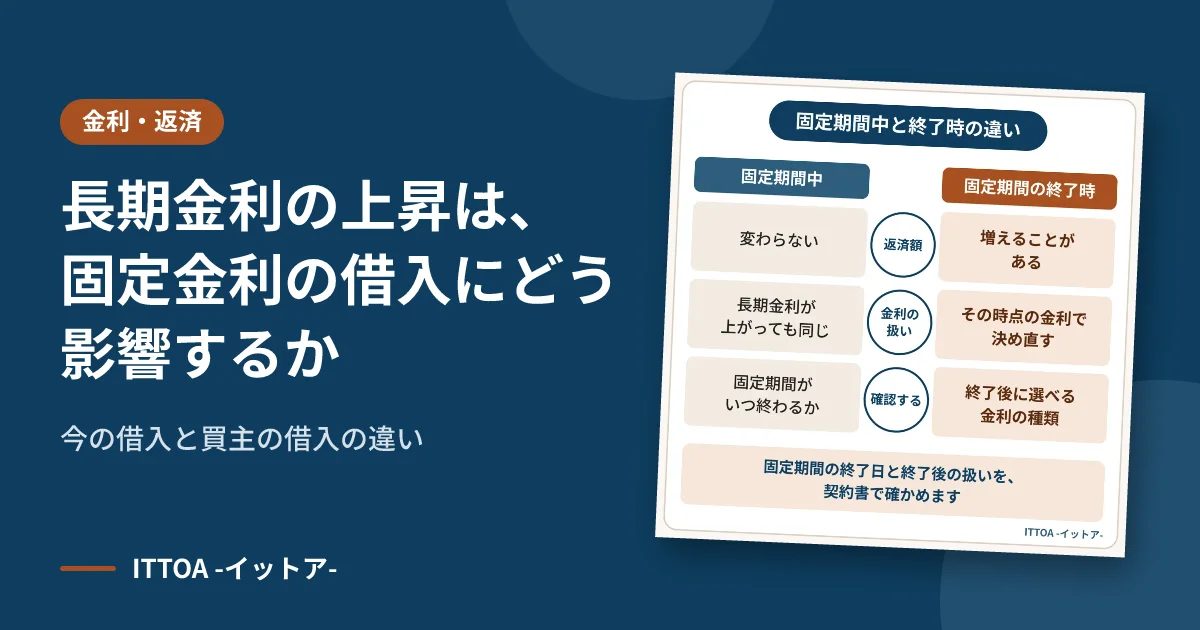
長期金利が上がっても、すでに固定金利で借りている分の返済は、固定期間中は基本的に変わりません。影響が出るのは固定期間が終わるときと、これから固定金利で借りる買主の側です。2026年9月時点の金利を踏まえ、それぞれの影響を試算で示し、確認しておきたい点をまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。