
担保評価が下がると、借り換えや追加融資で何が起きるか。評価割れのときに取れる手
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
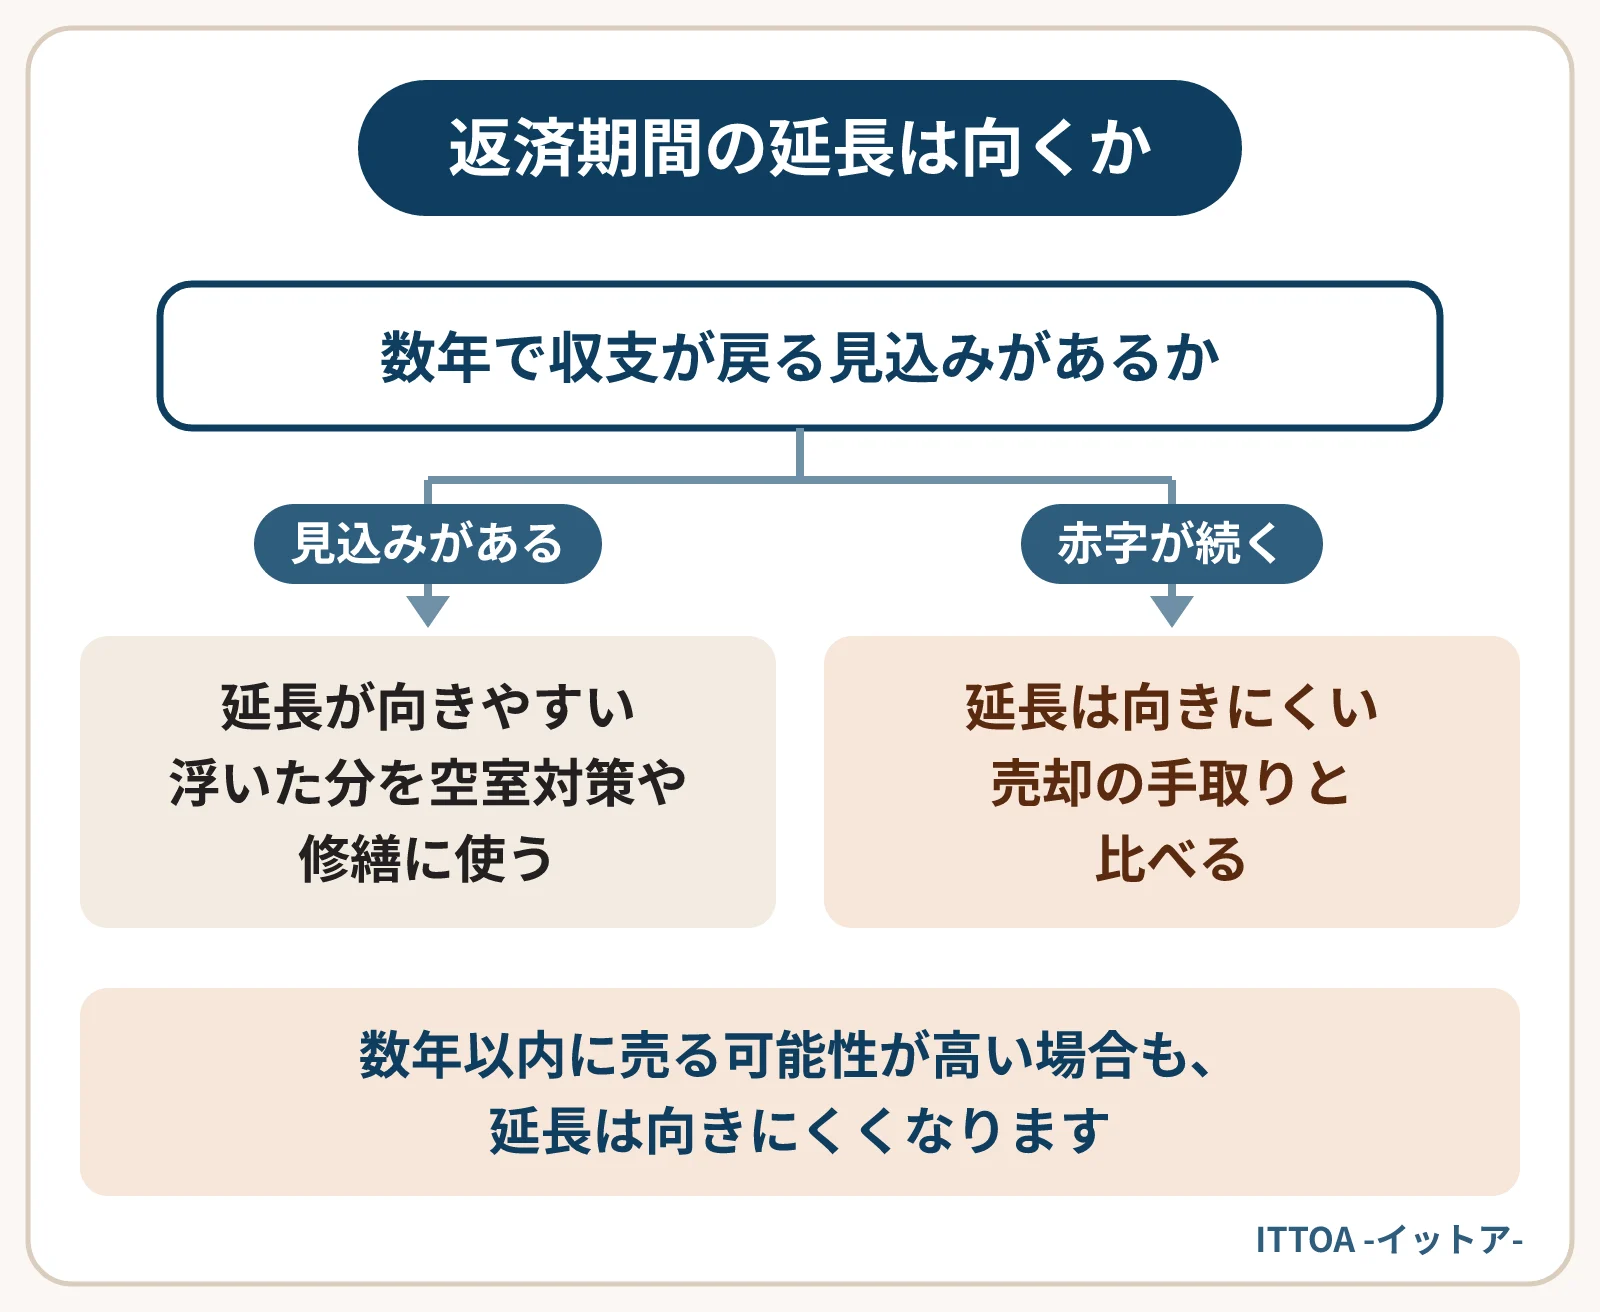
返済期間の延長は、毎月の負担を下げる代わりに総支払額を増やし、残債の減りを遅くします。数年以内に売る可能性があるなら、延長で浮く毎月の額と、売却時に残る借入の増加分を並べてから相談するのが安全です。
返済期間の延長は、毎月の返済を軽くする代わりに、利息の総額を増やし、残債(ローンの残り)の減り方を遅くする方法です。手元の資金繰りを立て直す効果はありますが、借入そのものが軽くなるわけではありません。
とくに、数年以内に売る可能性がある場合は注意が必要です。延長したあとに売ると、売却代金から返す残債が多くなり、手取りが減ることになります。相談の前に、この点を数字で確かめておきましょう。
返済期間の延長は、金融機関に返済条件の変更をお願いする手続きです。承諾されるかどうかは、物件の収支や築年数、借りている人の年齢などによって変わります。
試算の前提は、残債3,000万円、金利2.5%で一定、元利均等返済(毎回の返済額が一定になる返し方)、残りの期間15年です。これを20年、25年に延ばした場合を比べます。
| 残りの期間 | 毎月の返済 | 今後の返済総額 | 15年と比べた総額の差 |
|---|---|---|---|
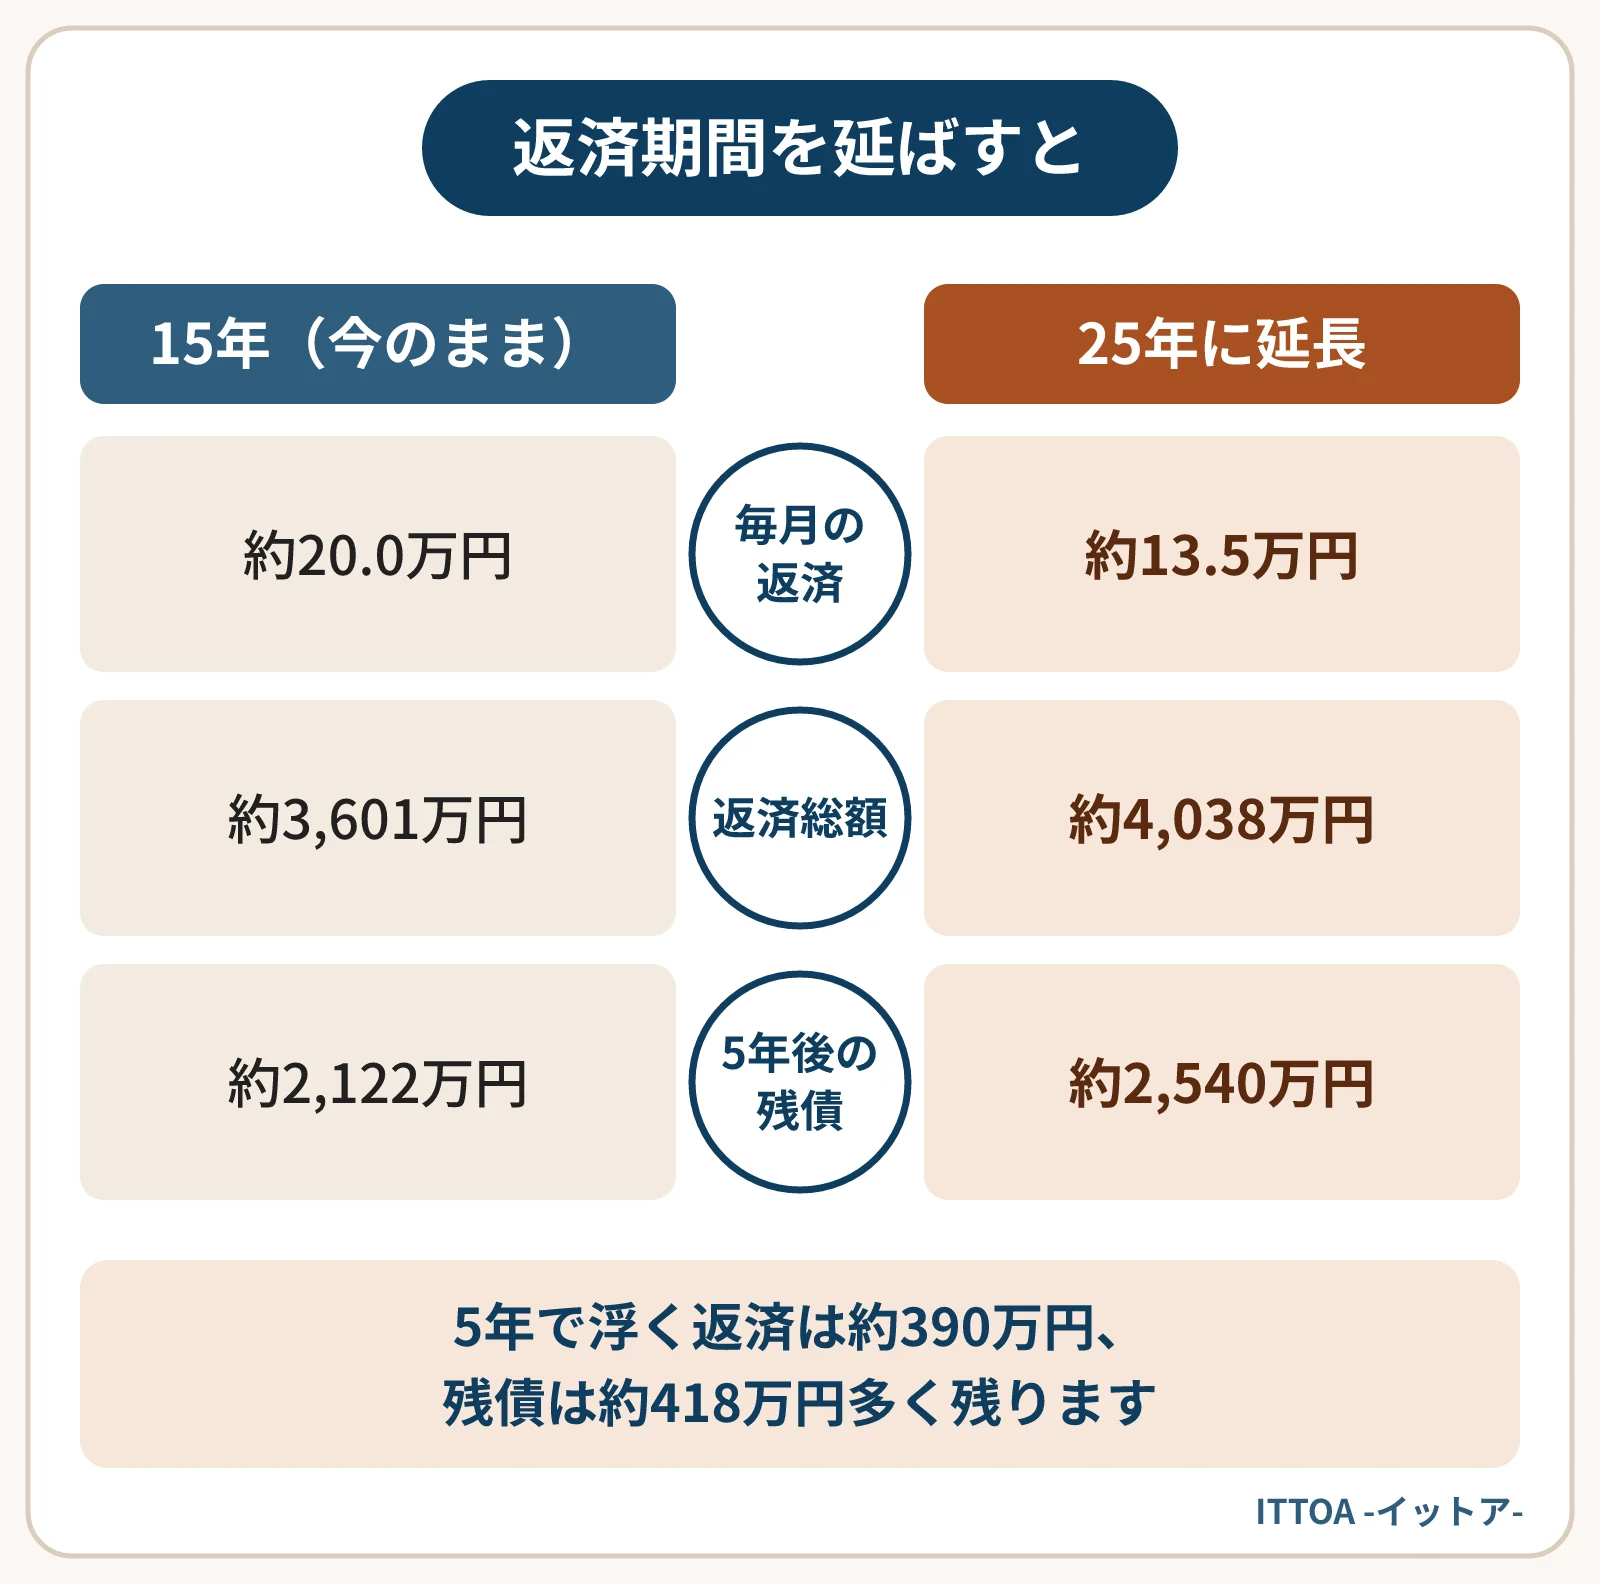
| 15年(今のまま) | 約20.0万円 | 約3,601万円 | ― |
| 20年に延長 | 約15.9万円 | 約3,815万円 | 約214万円増 |
| 25年に延長 | 約13.5万円 | 約4,038万円 | 約437万円増 |
25年に延ばすと、毎月の返済は約6.5万円軽くなります。年間では約78万円です。一方で、最後まで返し続けた場合の利息は約437万円多くなります。金利が上がれば、この差はさらに広がるでしょう。
売却を考えるオーナーにとって、より大事なのは総額よりも「売る時点で、いくら借入が残っているか」です。同じ前提で、途中の残債を比べてみます。
| 残りの期間 | 3年後の残債 | 5年後の残債 | 10年後の残債 |
|---|---|---|---|
| 15年(今のまま) | 約2,486万円 | 約2,122万円 | 約1,127万円 |
| 20年に延長 | 約2,640万円 | 約2,384万円 | 約1,686万円 |
| 25年に延長 | 約2,731万円 | 約2,540万円 | 約2,018万円 |
25年に延ばして5年後に売ると、今のままより残債が約418万円多く残ります。その5年間に浮いた返済は約390万円(6.5万円×60ヶ月)です。つまり、毎月楽になった分は、売るときにほぼそのまま返すことになると考えてよいでしょう。
金利が途中で上がれば、延長したほうの残債はさらに減りにくくなります。期間が長いほど利息の割合が大きいため、金利の変化の影響も受けやすいからです。
延長で浮いた分を空室対策や修繕に使い、家賃収入が増えるなら意味があります。一方、浮いた分が赤字の穴埋めに消えるだけなら、問題を先に送っているだけかもしれません。
| 確認すること | 理由 |
|---|---|
| 今の残債と、返済予定表 | 延長の前後を同じ条件で比べるため |
| 直近1〜3年の家賃収入と経費 | 返済が苦しい原因が、一時的か続くものかを示すため |
| 今後5年の修繕の見込み | 延長しても、大きな工事で資金が足りなくなることがあるため |
| 延長の手数料や、金利の条件の変化 | 条件変更に伴い、費用や金利が変わる場合があるため |
| 今の価格の目安 | 売る場合に残債を返せるかを、あわせて確かめるため |
また、条件変更をした取引先への新たな融資には、慎重になる金融機関もあります。将来の借り換えや、別の物件の購入を考えている場合は、その影響も相談の場で聞いておくと安心です。
金融機関へ相談する時期や伝え方は、返済が厳しいと感じたら、金融機関にはいつ相談するかで紹介しています。滞る前に相談するのが基本です。
金融機関の判断によります。建物の築年数や、完済時の年齢が上限の目安にされることが多く、希望どおりに延ばせるとは限りません。
両方の数字を並べてから決めるのが確実です。残債を正確に知る方法は残債を正確に確認する方法で紹介しています。
相談をしたからといって、必ず延長しなければならないわけではありません。提示された条件を持ち帰り、売却の手取りと比べてから返事をしても差し支えないでしょう。
延長を選ぶ場合も、売却を選ぶ場合も、比べる材料は同じです。今の残債、延長した場合の毎月の返済と数年後の残債、そして今売った場合の手取りの3つを1枚の紙に並べてみてください。
並べてみると、延長で稼げる時間が何年分なのか、その間に何を改善すればよいのかが見えてきます。改善の見通しが立たない場合は、延長よりも早めの売却のほうが、手元に残る資金が多くなることもあります。
延長を相談するか迷っているときは、売った場合にいくら手元に残るかも知っておくと判断材料が増えます。ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。借入が残っている物件でも、秘密を守ってご相談を承ります。
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む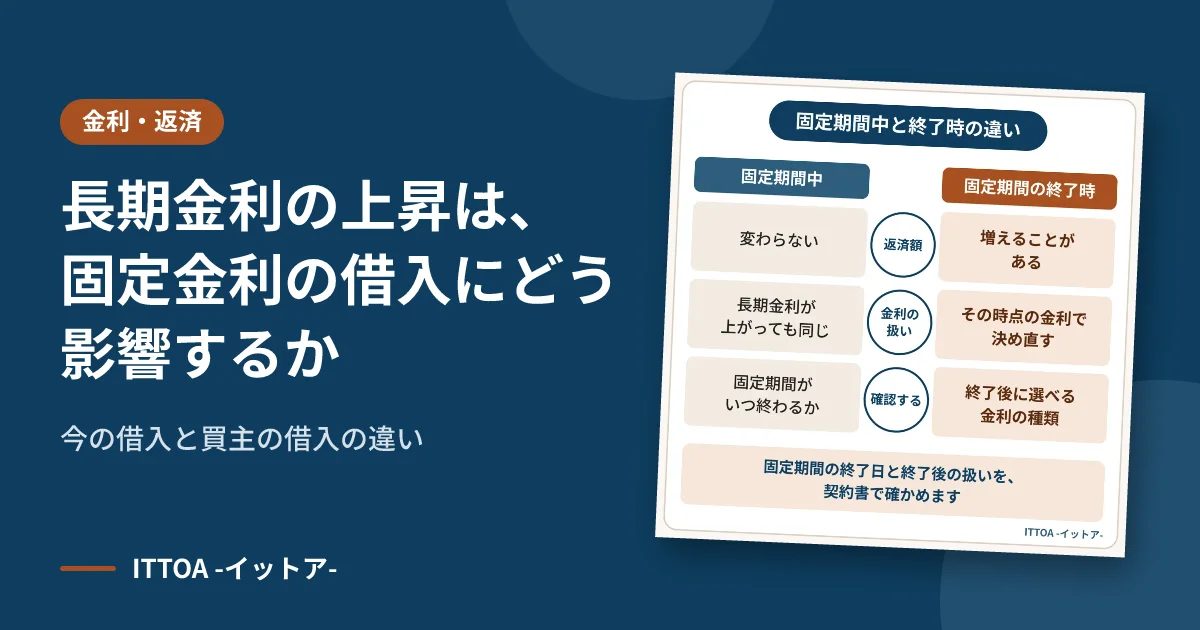
長期金利が上がっても、すでに固定金利で借りている分の返済は、固定期間中は基本的に変わりません。影響が出るのは固定期間が終わるときと、これから固定金利で借りる買主の側です。2026年9月時点の金利を踏まえ、それぞれの影響を試算で示し、確認しておきたい点をまとめました。
続きを読む
日銀が政策金利を上げても、アパートローンの返済がその日から増えるわけではありません。政策金利から短期プライムレート、各行の基準金利、実際の適用金利へと届く流れを2026年の実際の日付で追い、見直し時期のずれと契約書で確かめたい点を紹介します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。