2024年から2026年にかけて、アパートの返済はどれだけ重くなったか
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
続きを読む
返済が重くなったとき、貯蓄を繰上返済に入れて持ち続けるか、物件を売って借入をなくすかは、5年後に手元に残るお金で比べると判断しやすくなります。家賃収入・修繕・5年後の売却価格の前提を楽観と慎重の2通りに置いた試算表で、どこが分かれ目になるかを具体的な数字で示します。
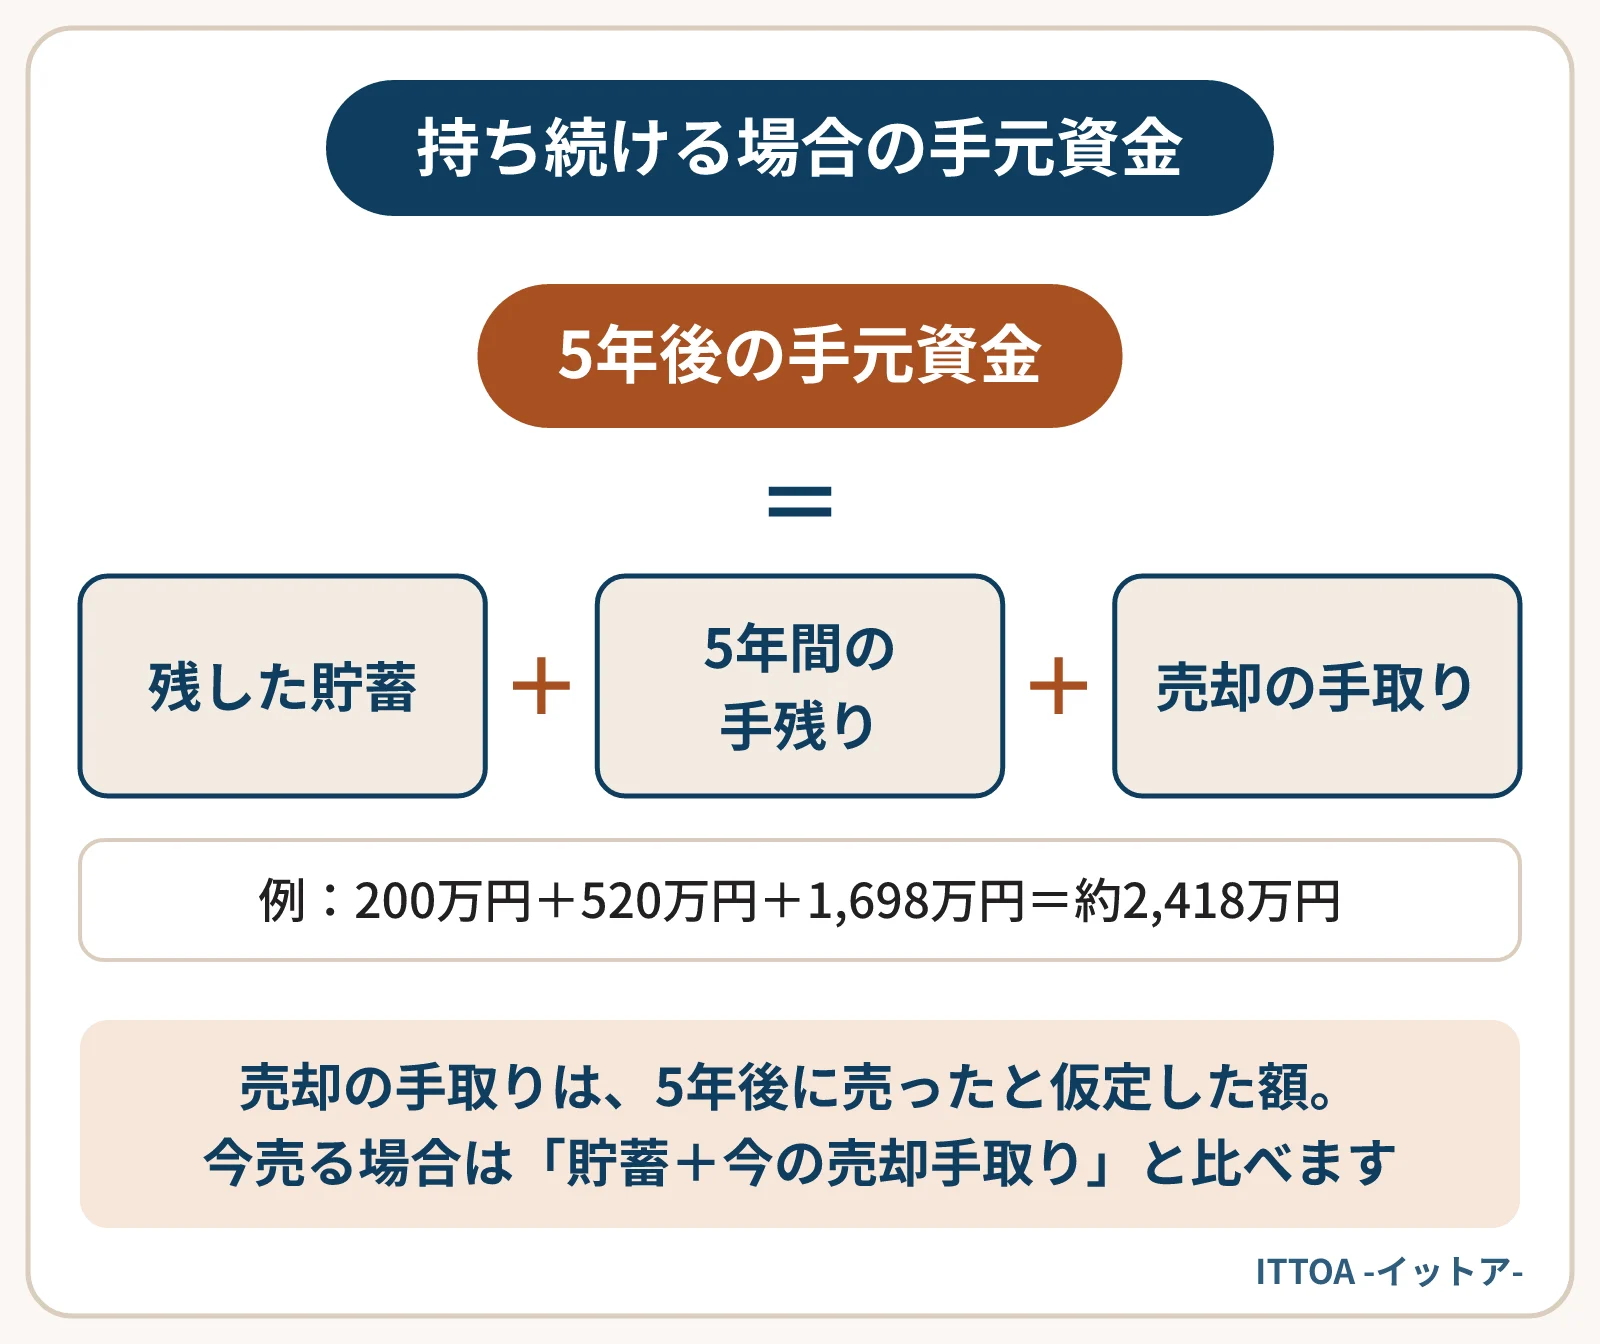
繰上返済で持ち続けるか売るかは、5年間の手残りと5年後の売却手取りを足した「5年後の手元資金」で比べるのが実践的です。家賃が保てて価格が大きく下がらなければ持つ側、空室や大きな修繕が重なるなら売る側が有利になりやすいと言えます。
金利が上がって返済が重くなったとき、多くのオーナーが迷う選択があります。「貯蓄を繰上返済に回して持ち続けるか、それとも物件を売って借入をなくすか」です。
この比較は、5年後に手元にいくら残っているかという一つの数字にそろえると判断しやすくなります。持ち続ける場合は「5年間の手残り」と「5年後に売った場合の手取り」の合計、売る場合は「今の売却手取り」が比べる対象です。
自己資金の使い方を含めると、選択肢はおおむね3つに分けられます。
| 選択肢 | 内容 | 5年後の手元資金の出し方 |
|---|---|---|
| A:繰上返済して持つ | 貯蓄の一部で借入を減らし、毎月の返済を軽くする | 残した貯蓄+5年間の手残り+5年後の売却手取り |
| B:今売る | 売却代金で借入を完済し、貯蓄はそのまま残す | 貯蓄+今の売却手取り |
| C:貯蓄を温存して持つ | 繰上返済はせず、今の返済のまま持ち続ける | 貯蓄+5年間の手残り+5年後の売却手取り |
AとCは、5年後に物件を売ったと仮定して数字を出します。実際に売るかどうかではなく、「その時点で現金に換えるといくらになるか」をそろえるための工夫です。
例えば、次の前提で計算してみます。数字はきりのよい仮の値です。
この前提では、年間の返済額はCで約200万円、Aで約136万円になります。5年後の残債は、Cで約1,768万円、Aで約1,202万円です。
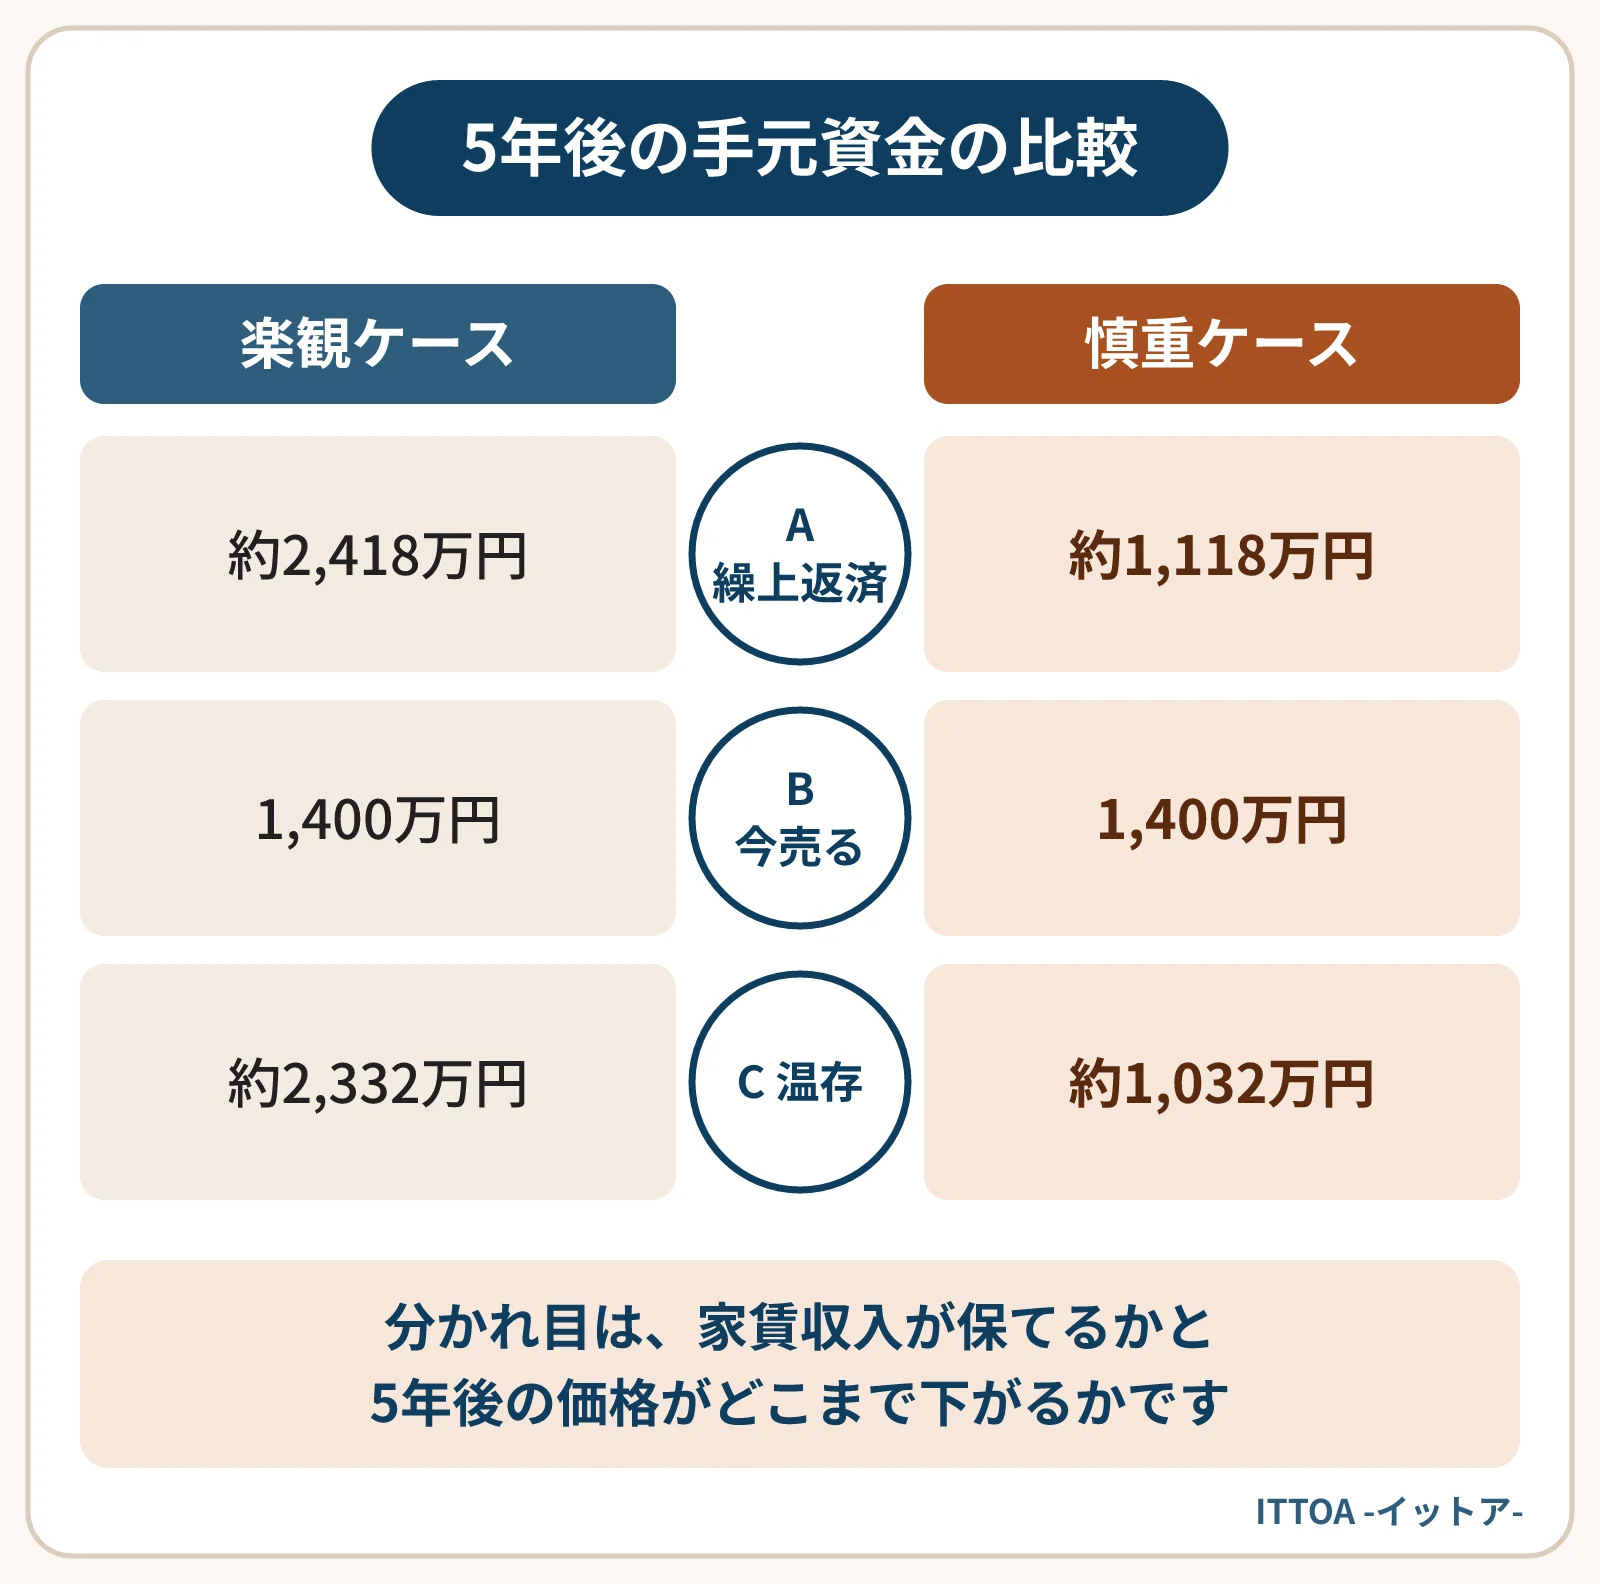
| 選択肢 | 楽観ケース | 慎重ケース |
|---|---|---|
| A:繰上返済して持つ | 約2,418万円 | 約1,118万円 |
| B:今売る | 1,400万円 | 1,400万円 |
| C:貯蓄を温存して持つ | 約2,332万円 | 約1,032万円 |
Aの楽観ケースの内訳は3つです。残した貯蓄200万円、5年間の手残り520万円(年104万円×5年)、5年後の売却手取り1,698万円(3,000万円−残債1,202万円−諸費用100万円)を足しています。Bは、貯蓄1,000万円に今の売却手取り400万円を足した額になります。
楽観ケースでは持ち続ける側が大きく上回り、慎重ケースでは今売る側が上回りました。分かれ目は、家賃収入が保てるかと、5年後の価格がどこまで下がるかにあると言えます。なお、所得税などの税金と、貯蓄を運用した場合の増減は含めていません。税金を含めた比較は税理士に確認が必要です。
試算表だけでは決められない要素もあります。次の点は、数字と並べて考えておきたいところです。
繰上返済は一度入れると戻せないお金です。「返済を軽くしたい」という理由だけで決めず、修繕に備える資金を残せるかを先に確かめるほうがよいでしょう。借入の条件を見直す手としては、借り換えと売却の比べ方も参考になります。
慎重ケースの価格をどこに置くかで結論が変わるため、査定を取ったうえで、築年数や地域の需要から控えめに見積もるのが現実的です。
総支払額を減らす効果は期間短縮型が大きいとされます。一方、毎月の資金繰りを楽にしたいなら返済額軽減型です。売却も視野に入れているなら、手元の資金繰りを優先する考え方もあるでしょう。
比べられますが、先になるほど価格や家賃の前提が不確かになります。まず5年で比べ、結果がどちらかに大きく傾くかを見るのが扱いやすい方法です。
比較の出発点は「今売ったらいくらか」です。ITTOAの査定は無料で、売却を決めていない段階でも、試算の材料として価格をお伝えしています。
2024年3月のマイナス金利解除から2026年6月までに、日銀の政策金利は1.0%程度へ、都市銀行の短期プライムレートは0.9ポイント上がりました。同じ幅で金利が上がる5,000万円・25年の変動金利の借入を例に、毎月の返済と利息がどれだけ増えたかを試算し、自分の借入で確かめる手順を示します。
続きを読む
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
続きを読む
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。