金利上昇は、地方の土地の値段にも影響するのか。仕組みとデータの読み方
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
総収益率(FCR)は物件が生む純収益の割合、ローン定数(K%)は借入額に対する年間返済額の割合です。FCRがK%を上回れば借入は手残りを増やし、下回れば借りるほど手残りが減る「逆ざや」になります。2つの計算方法と、金利・返済期間別のK%の早見表、計算例をまとめました。
総収益率(FCR)がローン定数(K%)を上回っていれば、借入は手残りを押し上げています。下回っていれば逆ざやで、借入が手残りを削っています。K%は金利より返済期間の短さで大きく上がるため、残りの期間が短い借入ほど注意が必要です。
借入の重さを測るには、総収益率(FCR)とローン定数(K%)を比べるのが分かりやすい方法です。
FCRは、物件が生む純収益の割合です。K%は、借りたお金に対して毎年いくら返しているかの割合です。FCRがK%を上回っていれば、借入は手残りを増やす方向に働いています。反対にFCRがK%を下回ると、借りるほど手残りが減る「逆ざや」の状態です。
FCR(総収益率)は、年間の純収益(家賃収入から空室の損と経費を引いた残り)を、物件価格と購入時の諸費用の合計で割ったものです。借入をまったく使わなかった場合に、投じたお金に対して毎年どれだけ戻るかを表します。
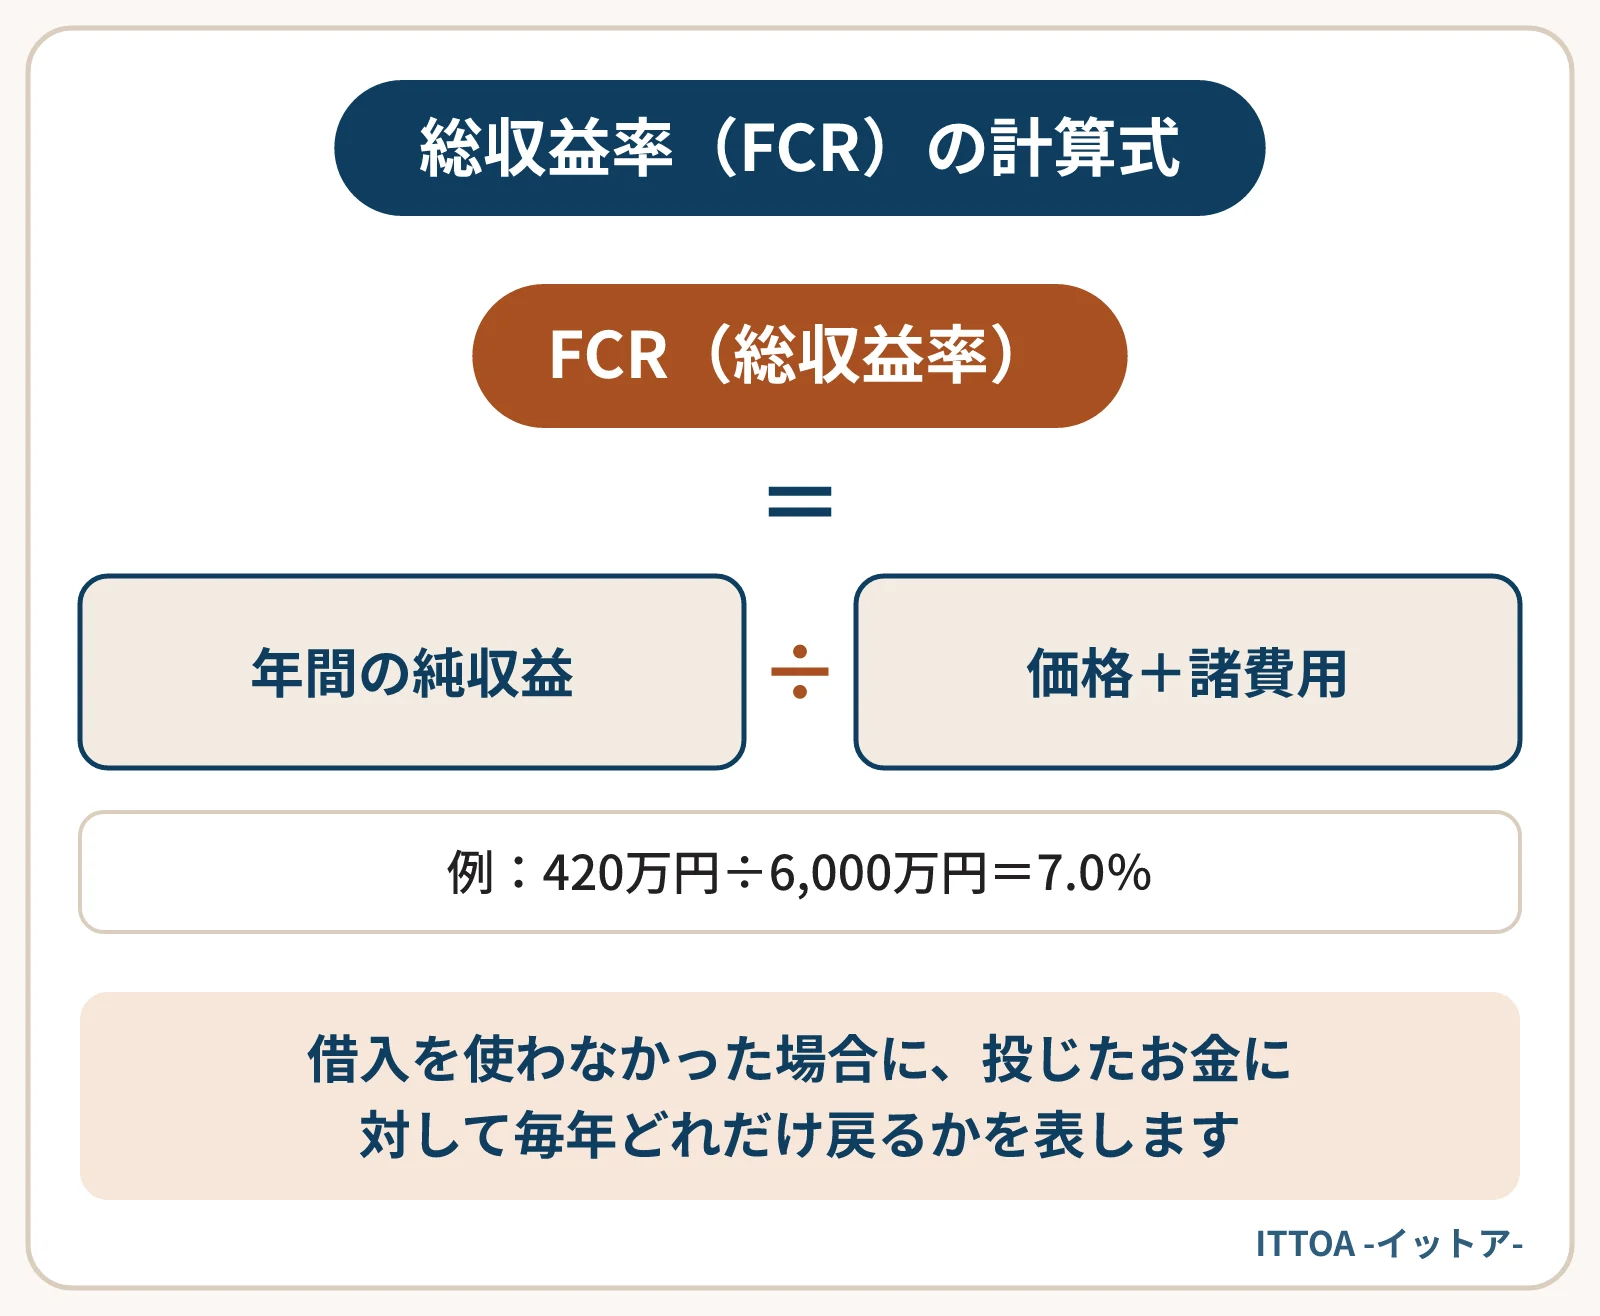
例えば、年間の家賃収入が600万円、空室の損と経費が合わせて180万円なら、純収益は420万円です。物件価格が5,700万円、諸費用が300万円なら、合計は6,000万円になります。FCRは420万円÷6,000万円で、7.0%です。
売却を考える場面では、分母を購入時の価格ではなく、今の査定額に置き換えたFCRも出しておくと役立ちます。今売ったお金を別に使う場合と比べて、物件がどれだけ稼いでいるかが見えるためです。
表面利回り(年間家賃÷物件価格)は経費を引かないため、FCRより高く出ます。両者の違いは表面利回りと実質利回り、売るときはどちらで話が進むかで詳しく触れています。
K%(ローン定数)は、年間の返済額を借入額で割ったものです。返済額には利息だけでなく元金も含まれるため、K%は金利よりかなり高くなります。
K%は、金利と返済期間で決まります。元利均等返済の場合の目安は次のとおりです。
| 返済期間 | 金利 年2.0% | 金利 年2.5% | 金利 年3.0% |
|---|---|---|---|
| 10年 | 11.04% | 11.31% | 11.59% |
| 15年 | 7.72% | 8.00% | 8.29% |
| 20年 | 6.07% | 6.36% | 6.66% |
| 25年 | 5.09% | 5.38% | 5.69% |
表を横に見ると、金利が1%上がってもK%の上昇は0.5〜0.6ポイントほどです。一方、縦に見ると、返済期間が25年から15年に縮むだけで、K%は2.5ポイント以上上がります。K%を大きく動かすのは、金利よりも返済期間の短さだと言えます。
先ほどのFCR7.0%の物件を、自己資金1,200万円、借入4,800万円で買った場合を考えます。試算の前提は、元利均等返済で、税金は考えないというものです。
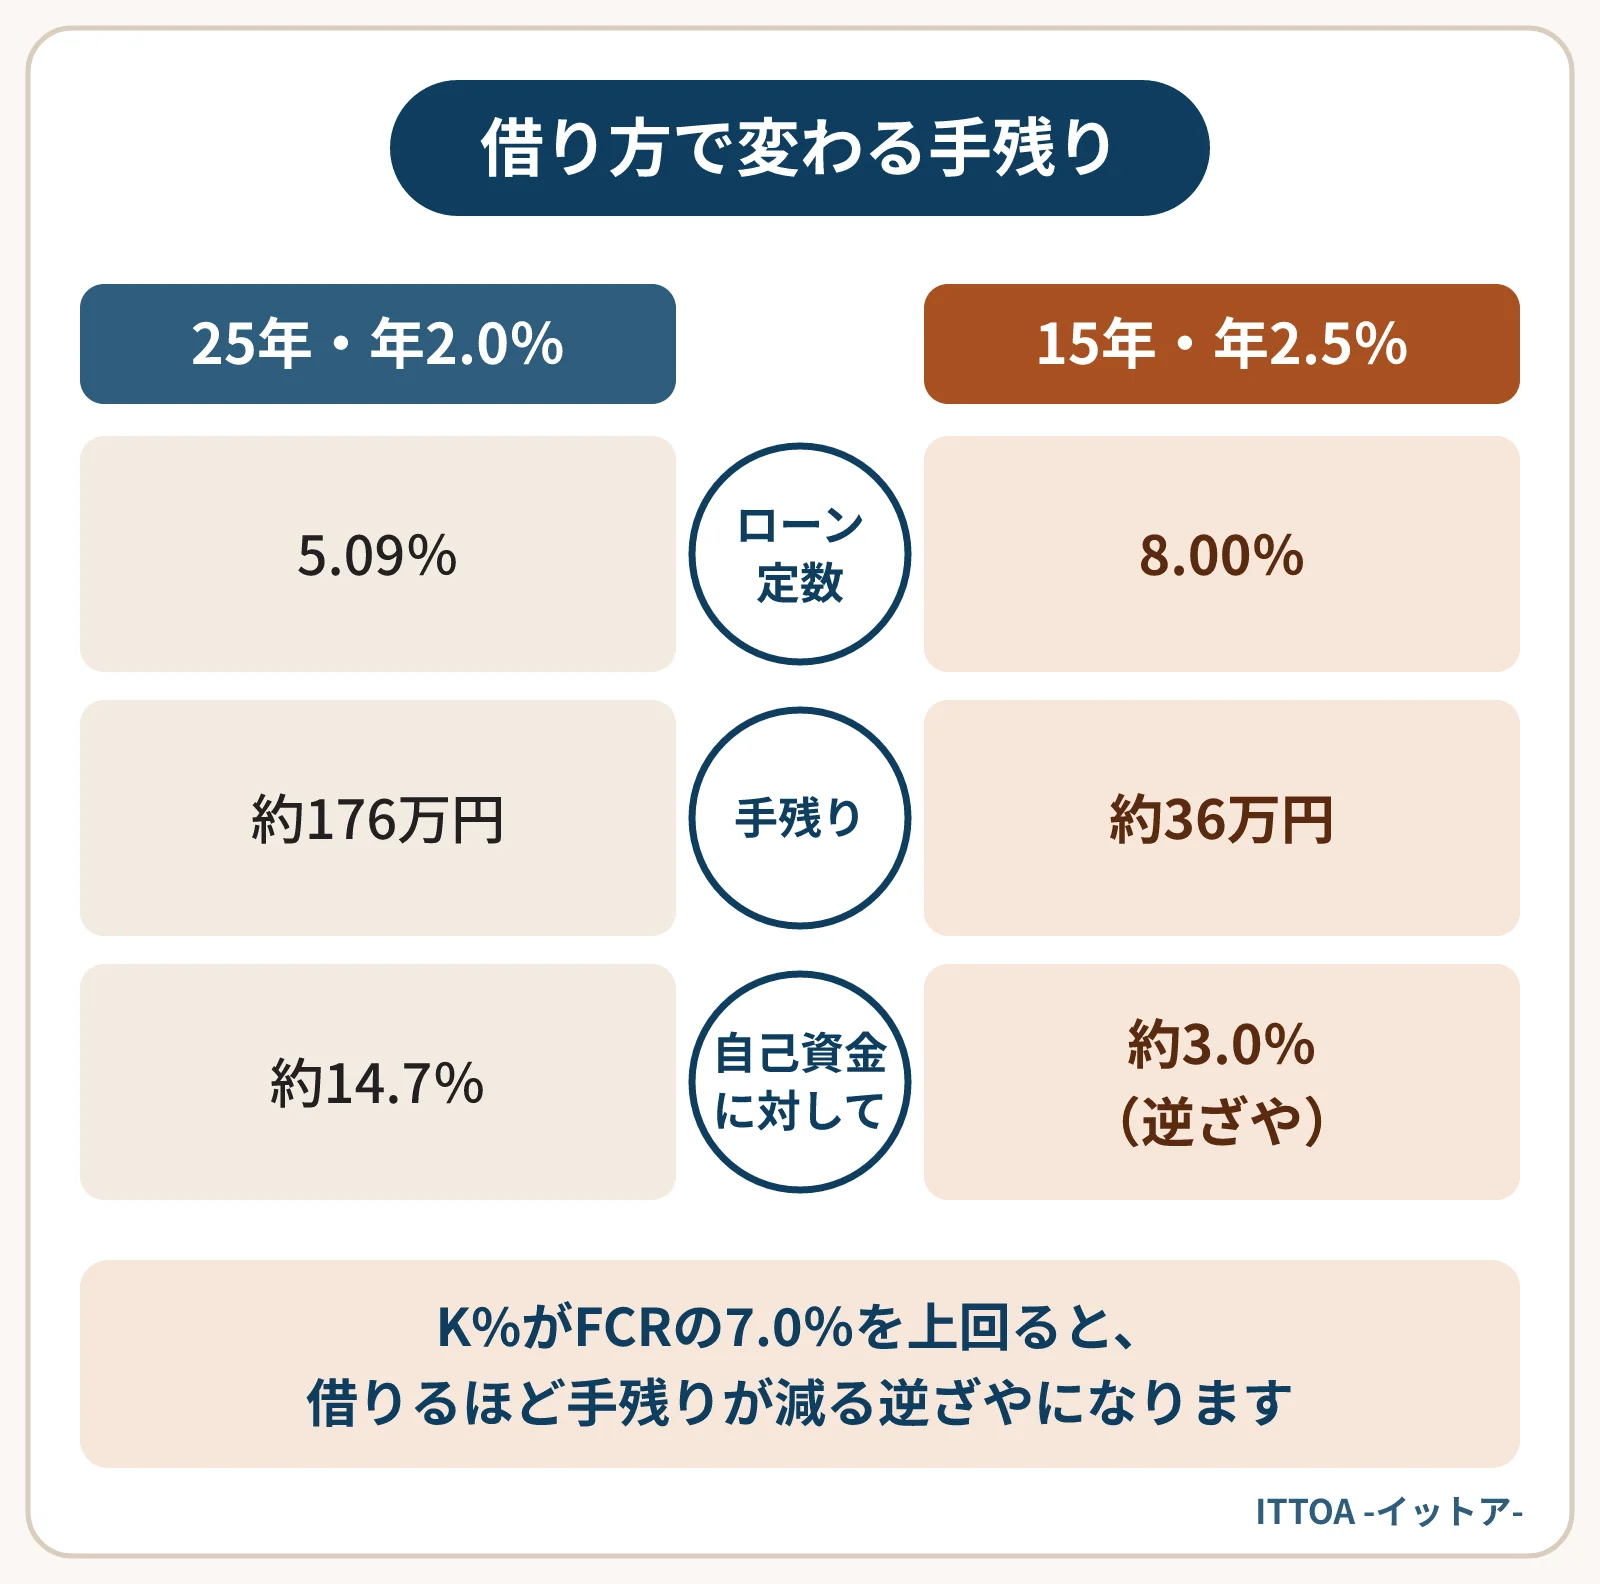
| 借り方 | K% | 年間返済 | 返済後の手残り | 自己資金に対する割合 |
|---|---|---|---|---|
| 25年・年2.0% | 5.09% | 約244万円 | 約176万円 | 約14.7% |
| 20年・年2.5% | 6.36% | 約305万円 | 約115万円 | 約9.6% |
| 15年・年2.5% | 8.00% | 約384万円 | 約36万円 | 約3.0% |
上の2つは、K%がFCRの7.0%を下回っています。自己資金に対する手残りの割合は7.0%を超え、借入が手残りを押し上げている状態です。
3つ目は、K%が8.00%でFCRを上回っています。自己資金に対する割合は約3.0%で、借りなかった場合の7.0%を大きく下回ります。これが逆ざやです。空室が少し増えるだけで、手残りがマイナスになるおそれがあります。
なお、返済には元金も含まれるため、逆ざやでも借入の残りは減っていきます。逆ざやは「損をしている」という意味ではなく、「毎年の現金に余裕がない」状態と考えるのが正確でしょう。
今の借入で計算するK%は、残りの返済期間が短くなるほど高く出ます。築年数がたった物件で借入の期間が短い場合は、逆ざやになっていないかを特に確かめておきたいところです。返済の負担を別の角度から見るには、返済比率の計算もあわせて使えます。年間の数字を1枚にまとめる方法は手残り(キャッシュフロー)を1枚の表にする方法で紹介しています。
K%が高くても、FCRがそれを上回り、手残りに余裕があれば、急いで動く必要はありません。見直しを考えるのは、逆ざやで空室や修繕に耐える余力が乏しい場合です。
管理委託料、修繕費、固定資産税、保険料、共用部の光熱費、入居者募集の費用などです。返済の利息はFCRには入れず、K%の側で見ます。
使えます。逆ざやが続き、借り換えや返済期間の延長でもK%を下げにくいなら、売却した場合の手取りと比べる理由になります。
FCRとK%を出してみて、持ち続けるか売るか迷う場合は、今の価格を知ることが次の一歩になります。ITTOAは地方の収益物件を自社で買い取っており、査定は無料です。計算に使った数字を見ながら、売却した場合の手取りとの比べ方もご案内します。
金利が上がると、住宅ローンを使う人の予算や、事業用の土地を買う会社の採算を通じて、土地の需要に影響が及ぶことがあります。地方の土地で影響が出やすい場面と出にくい場面、2026年の地価調査の読み方、金利による借入可能額の違いの試算をまとめました。
続きを読む
アパートローンの返済期間を延ばすと毎月の返済は軽くなりますが、利息の総額は増え、残債(ローンの残り)の減り方も遅くなります。延長後に売る場合に手取りがどう変わるかを試算で示し、金融機関に金融機関に相談する前に確認しておきたい項目を、表にまとめて示します。
続きを読む
担保評価が残債を下回る「評価割れ」になると、借り換えで残債の全額を借りられない、修繕などの追加融資を断られる、といったことが起きやすくなります。金融機関の積算評価と収益評価の考え方、評価が下がる理由、評価割れの大きさの測り方と、そのときに取れる5つの手を示します。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。