
金利・保険料・工事費が同時に上がる時代の、アパート収支の見直し方
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む
築古や地方の収益物件は、買主が融資を受けにくく、仲介で買い手が付いても審査で話が流れることがあります。現金で買う買主は価格が控えめになりやすい一方、融資の審査がないため契約から決済までが読みやすくなります。どんな物件で現金の買主が現実的かを示します。
融資が付きにくい物件ほど、買主の融資審査に売却の成否を左右されない現金の買主が、現実的な売却先になります。価格だけでなく、成立の確実性と決済までの期間を含めて比べるのが判断の基本です。
築年数の古いアパートや、地方の小さな一棟物件を仲介で売りに出すと、「買いたい人はいるのに、融資が通らず話が終わる」ということが起こりがちです。
こうした物件では、融資に頼らずに現金で買う買主が、いちばん現実的な売却先になることがあります。現金の買主は価格を控えめに出す傾向がありますが、融資の審査で契約が崩れる心配がありません。価格と確実性のどちらを重く見るかで、選ぶ相手が変わります。
住宅金融支援機構の「2025年度 住宅ローン貸出動向調査」(2026年3月公表)では、アパートローンの審査で重視する点として「物件の収支バランス」を挙げた金融機関が最も多くなっています。新規のアパートローンへの取り組みは約7割が「自然体(現状維持)」と答えており、金融機関全体が一律に貸さなくなっているわけではありません。
そのうえで、物件ごとに見ると融資を受けにくくなる条件があります。
こうした条件が重なるほど、融資を前提にした買主は減っていきます。金利が上がる中での買主の動き方は金利が上がると、収益物件の買主はどう動くかにまとめています。
融資を使う買主との売買契約には、多くの場合「融資特約(ローン特約)」が付きます。これは、買主の融資が承認されなかった場合に、契約をなかったことにできるという取り決めです。
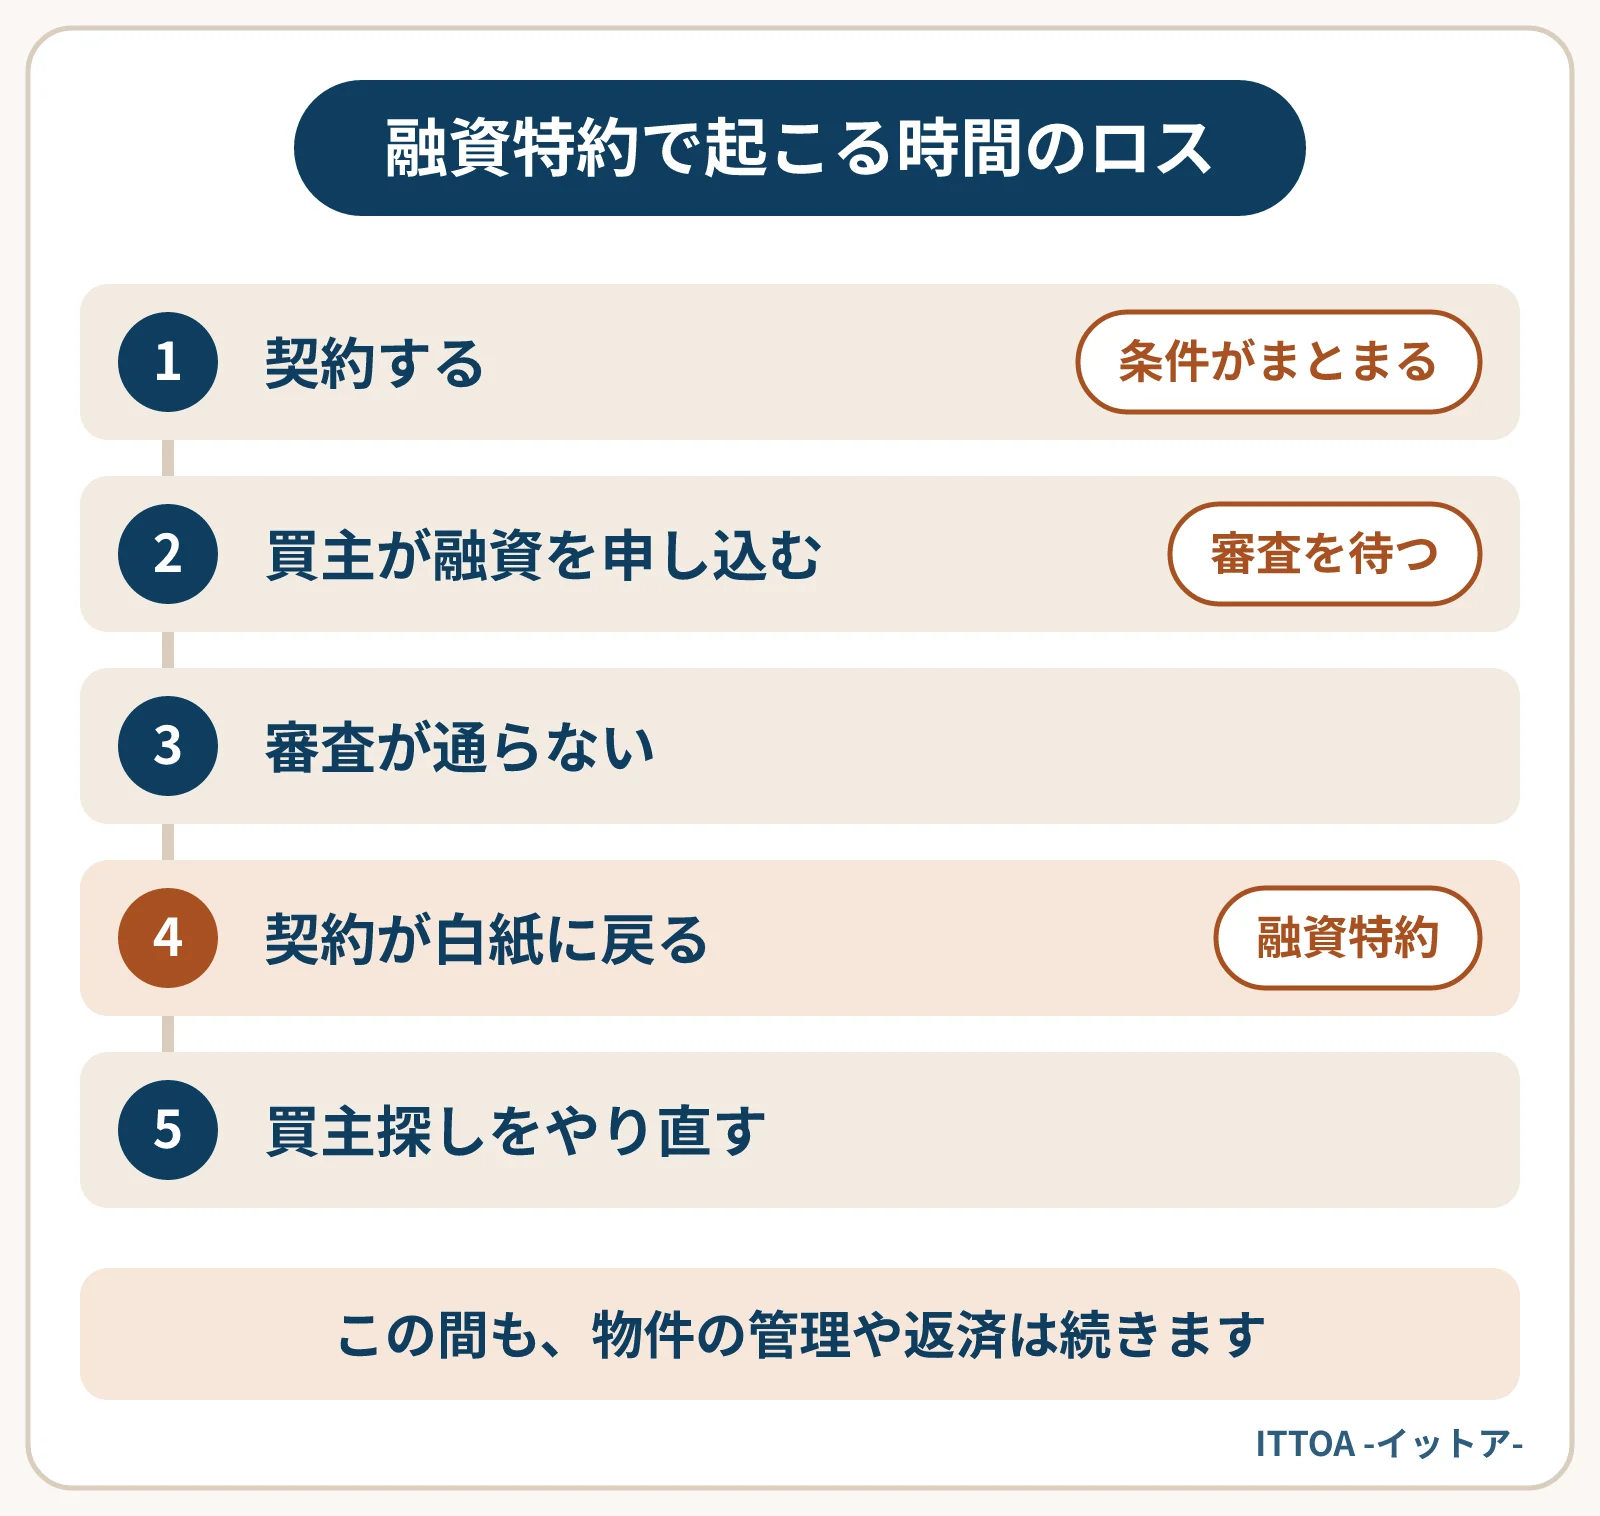
売主から見ると、次のような時間のロスが生じる可能性があります。
この間、物件の管理や返済は続きます。一度契約が流れた物件は、ほかの買主候補に「何か問題があったのでは」と見られることもあるでしょう。
| 買主の種類 | 特徴 |
|---|---|
| 買取業者 | 自社で買い、直して貸す・売る。訳あり物件にも対応しやすく、決済までが早い |
| 手元資金の多い個人投資家 | 条件が合えば価格が出ることもあるが、数が限られ、見つけるまでに時間がかかる |
| 地元の法人・地主 | 近隣の土地をまとめたい、事業用に使いたいなど目的がはっきりしている場合に強い |
現金の買主は、自分の資金だけで投資を回収する必要があるため、融資を使う買主より利回りを高めに求める傾向があります。そのぶん価格は低めに出やすくなります。この点は、ほかの記事で示した金利上昇局面での買取価格の考え方(金利上昇局面で、買取価格はどう動くのか)ともつながります。
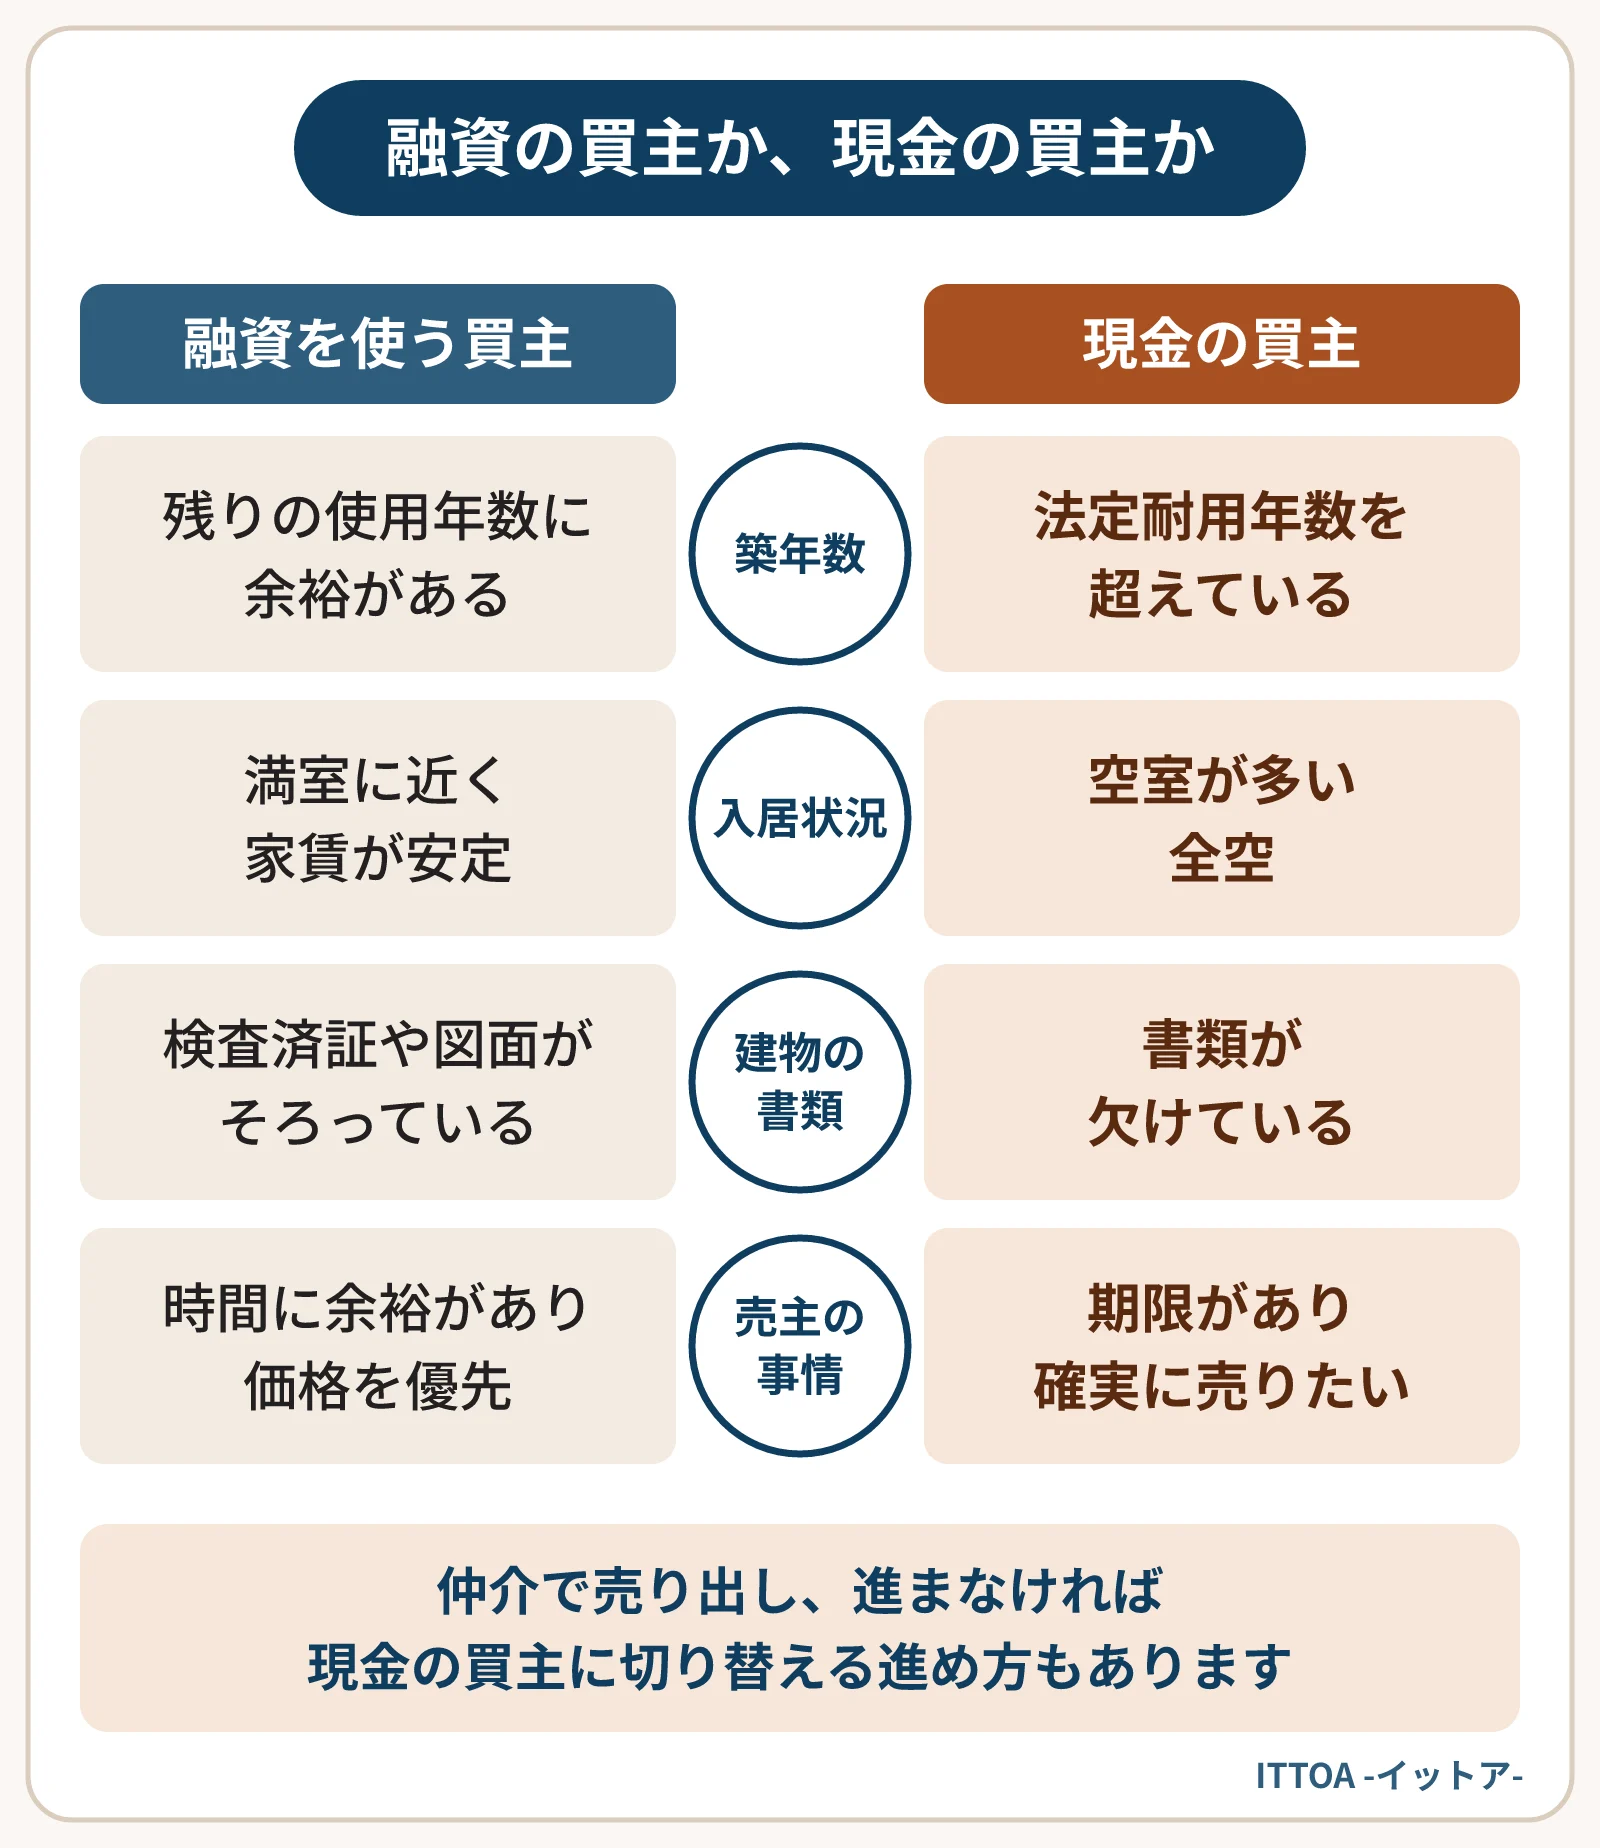
| 確認すること | 融資を使う買主が向く | 現金の買主が向く |
|---|---|---|
| 築年数と構造 | 残りの使用年数に余裕がある | 法定耐用年数を超えている |
| 入居状況 | 満室に近く、家賃が安定している | 空室が多い、全空 |
| 書類 | 検査済証や図面がそろっている | 書類が欠けている、違反の疑いがある |
| 売主の事情 | 時間に余裕があり、価格を優先したい | 返済や相続の期限があり、確実に売りたい |
どちらか一方に決めつける必要はありません。仲介で一定期間売り出し、融資の審査で話が進まなければ現金の買主に切り替える、という進め方もあります。その場合は、切り替える時期と最低限の価格をあらかじめ決めておくと迷いにくくなります。
例えば、仲介では3,000万円で買主候補が見つかりそうだが融資の審査に不安がある物件と、現金の買主が2,600万円を提示している物件を比べるとします。試算の前提として、仲介手数料は売買価格に応じてかかり、現金の買取は仲介を通さないため手数料がかからないものとします。
見た目の差は400万円です。ただし、融資が通らずに半年売却が遅れれば、その間の返済利息、固定資産税、空室による減収が積み重なります。仲介手数料の分も差し引くと、実際の手取りの差は見た目より小さくなるでしょう。
融資を使える買主が多い物件では、現金の買主の価格は低めになりやすいと言えます。一方で、融資が付きにくい物件では、そもそも融資を使う買主がいないため、現金の買主の価格が実際の相場に近いこともあります。
現金の買主は融資の審査を待つ必要がないため、条件がそろえば短くなりやすいと言えます。相続登記や境界の確認が必要な場合は、その手続きの期間がかかります。
当社は融資に頼らず自社で買い取るため、買主の審査で話が流れることはありません。仲介で売れずにお困りの場合の考え方は仲介で売れない物件のページにもまとめています。査定は無料です。
返済の利息、火災保険料、修繕や工事の費用が同時に上がると、家賃の上がり方では追いつかない場面が出てきます。上がっている費用を一覧にし、家賃に転嫁できるものとできないものを分ける方法と、収支表に3つの列を足して見直す手順を試算例で紹介します。
続きを読む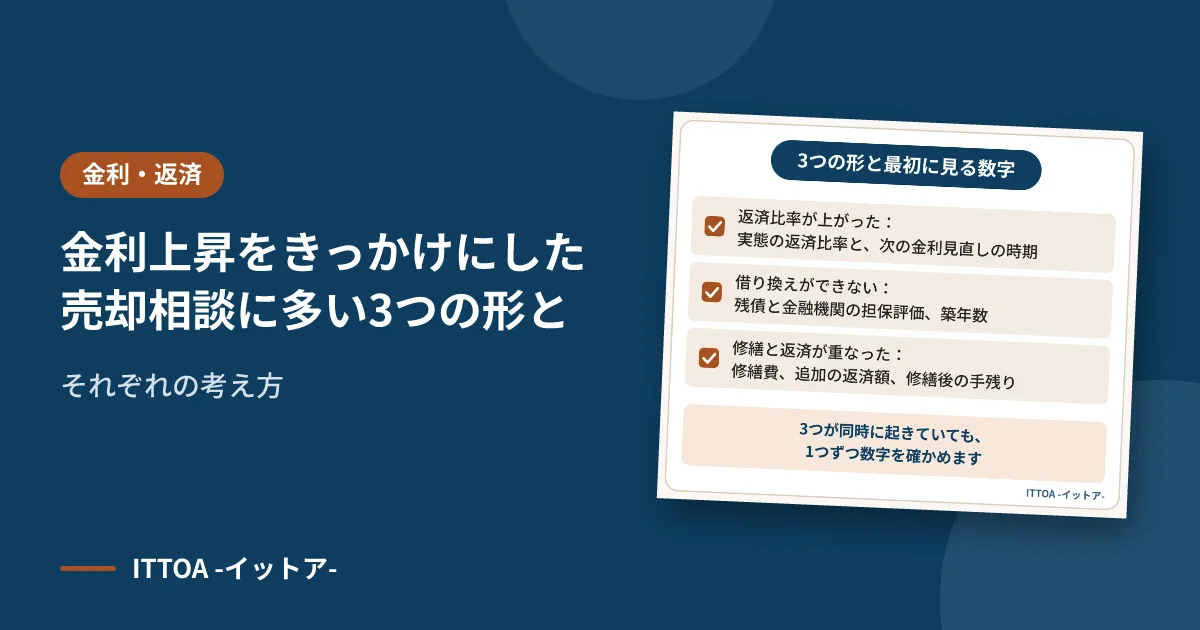
金利上昇をきっかけにした売却の相談は、「返済比率が上がった」「借り換えができない」「修繕と返済が重なった」の3つの形に分かれることが多いと言えます。形ごとに最初に確認すべき数字と、持ち続ける手と売却を比べる考え方、どの形にも共通する判断の手順を、修繕費の試算とあわせて示します。
続きを読む
ローンが残っている物件を売る決済日には、買主からの入金、借入の一括返済、抵当権の抹消書類の受け渡し、登記の申請が、同じ日のうちに順番に進みます。当日の流れを時系列の表で示し、事前に金融機関へ伝えることや、残債が代金を上回る場合の注意点もまとめました。
続きを読む売却するべきか迷っている段階の
ご相談も歓迎しています。
秘密は厳守します。